Ter uma agenda cheia nem sempre significa que o consultório está financeiramente preparado para crescer. O aumento do número de pacientes costuma vir acompanhado de novos custos, mais movimentações bancárias, necessidade de emitir notas fiscais, contratação de profissionais e decisões sobre ampliação do espaço.
Nesse estágio, controlar apenas os atendimentos realizados e o saldo disponível na conta deixa lacunas relevantes. Sem separar faturamento, despesas profissionais, retiradas pessoais e impostos, o psicólogo pode aumentar a receita e, ainda assim, enfrentar dificuldades de caixa.
Outro problema frequente é abrir um CNPJ com base apenas na promessa de uma alíquota menor. A tributação depende do faturamento acumulado, da folha de pagamento, do pró-labore, da estrutura societária e das regras municipais aplicáveis ao estabelecimento. Por isso, o planejamento financeiro e contábil para empresas de serviços precisa acompanhar a formalização e o crescimento do consultório.
A contabilidade para psicólogos em São Paulo deve conectar essas variáveis e transformá-las em decisões práticas sobre tributação, precificação, contratação, expansão e distribuição de resultados.
O que é contabilidade para psicólogos em São Paulo?
A contabilidade para psicólogos em São Paulo é o conjunto de procedimentos utilizados para formalizar, tributar e administrar financeiramente um consultório ou uma clínica de psicologia. Ela envolve abertura e regularização do CNPJ, escolha do regime tributário, emissão de notas fiscais, escrituração contábil, folha de pagamento, controle financeiro e cumprimento das exigências profissionais aplicáveis.
O objetivo não é apenas gerar guias de impostos. Uma estrutura contábil adequada permite acompanhar margem, Fator R, pró-labore, despesas, fluxo de caixa e resultado, dando ao profissional informações para decidir quando contratar, ampliar o espaço ou rever seu modelo de atuação.
Quando o crescimento do consultório exige uma nova estrutura?
Um psicólogo pode iniciar a atividade atendendo poucas horas por semana, utilizando uma sala compartilhada e recebendo diretamente dos pacientes. Nesse estágio, a operação ainda pode ser administrada de forma relativamente simples.
A estrutura precisa ser revista quando surgem mudanças como:
- crescimento recorrente do faturamento;
- aumento da quantidade de notas fiscais;
- contratos com empresas, escolas, clínicas ou operadoras;
- contratação de recepcionista ou assistente;
- entrada de outros psicólogos no espaço;
- locação de uma sala própria;
- criação de programas de atendimento ou serviços corporativos;
- necessidade de separar patrimônio pessoal e empresarial;
- abertura de uma segunda unidade ou ampliação da estrutura física.
A decisão de formalizar ou ampliar uma empresa não deve considerar somente o valor dos impostos. Custos administrativos, obrigações profissionais, modelo de contratação, fluxo de caixa e projeções de receita também influenciam o resultado.
Pessoa física ou pessoa jurídica?
Atuar como pessoa física pode fazer sentido quando o volume de atendimentos ainda é reduzido ou instável. Conforme o faturamento cresce, entretanto, torna-se necessário comparar esse modelo com a atuação por pessoa jurídica.
A análise deve considerar Imposto de Renda, contribuição previdenciária, despesas dedutíveis, custos de manutenção do CNPJ, regime tributário, pró-labore e capacidade de distribuição de resultados.
Para quem recebe rendimentos tributáveis de pessoas físicas, a Receita Federal disponibiliza as regras do Carnê-Leão e da apuração mensal do Imposto de Renda.
A pessoa jurídica tende a ganhar relevância quando o consultório apresenta receita previsível, precisa contratar pessoas, deseja prestar serviços para empresas ou necessita de uma organização financeira e societária mais robusta. Ainda assim, abrir o CNPJ sem simulação pode trocar um problema por outro.
Psicólogo pode ser MEI?
Não. A atividade de psicologia não está entre as ocupações permitidas ao Microempreendedor Individual. O MEI possui uma lista própria de atividades autorizadas, e a prestação de serviços de psicologia não integra esse enquadramento.
Entre as estruturas empresariais que podem ser avaliadas estão a Sociedade Limitada Unipessoal, para atuação individual, e a Sociedade Limitada, quando existem dois ou mais sócios. A escolha depende de responsabilidade patrimonial, administração, possibilidade de entrada futura de sócios e planejamento da atividade.
Como funciona a contabilidade do consultório na prática?
A organização contábil deve seguir uma sequência lógica. Abrir uma empresa antes de analisar endereço, tributação e exigências profissionais pode gerar retrabalho, pendências cadastrais e despesas que poderiam ter sido evitadas.
- Mapear a operação existente
Levante faturamento médio, quantidade de pacientes, valor médio das sessões, despesas fixas e variáveis, fontes pagadoras, contratações planejadas e expectativa de crescimento para os próximos 12 meses. - Comparar pessoa física e pessoa jurídica
Antes de abrir um CNPJ, compare a carga tributária, os custos administrativos e os efeitos financeiros de cada modelo. - Definir a natureza jurídica
A estrutura societária deve refletir como o consultório será administrado, quem serão os sócios e como ocorrerão futuras alterações. - Verificar a viabilidade do endereço
Antes de assumir um aluguel de longo prazo, analise zoneamento, regras condominiais, licenciamento, privacidade dos atendimentos e exigências relacionadas ao exercício profissional. - Definir CNAE e objeto social
O cadastro precisa representar os serviços efetivamente prestados, inclusive atividades complementares quando houver. - Registrar a empresa e organizar a emissão fiscal
Depois da formalização, é necessário configurar inscrição municipal, notas fiscais, códigos de serviço e parâmetros tributários. - Regularizar a pessoa jurídica perante o CRP
Quando aplicável, devem ser observados registro, cadastramento, responsabilidade técnica e demais exigências profissionais. - Implantar rotinas mensais de controle
Notas fiscais, recebimentos, despesas, folha, pró-labore, impostos e demonstrações contábeis precisam ser conciliados continuamente.
Quais cadastros e exigências profissionais precisam ser observados?
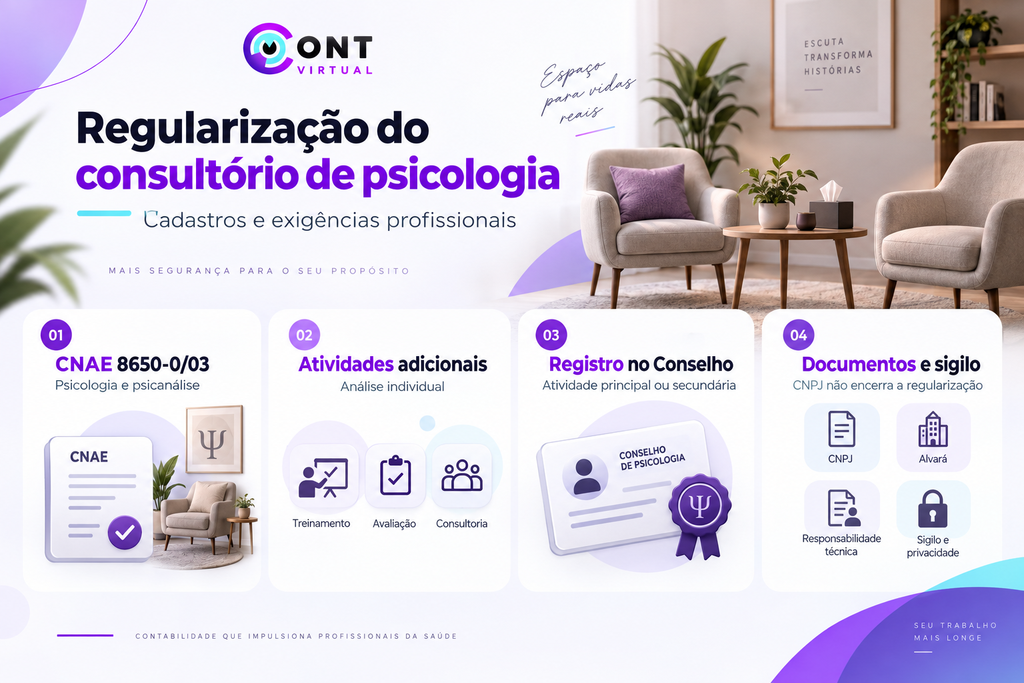
CNAE de psicologia e psicanálise
O código utilizado precisa ser compatível com o serviço prestado. A Classificação Nacional de Atividades Econômicas do IBGE identifica o CNAE 8650-0/03 para atividades de psicologia e psicanálise.
Atividades adicionais precisam ser analisadas individualmente, principalmente quando o consultório também oferece treinamentos, avaliações, orientação profissional, consultoria organizacional ou outros serviços destinados a empresas.
O objeto social também deve refletir corretamente aquilo que a empresa faz. Um texto genérico ou incompatível com a operação pode provocar problemas no enquadramento tributário, na emissão de notas e nos registros profissionais.
Registro ou cadastro da pessoa jurídica no Conselho de Psicologia
A Resolução CFP nº 16/2019 estabelece regras para pessoas jurídicas que prestam serviços de psicologia. Segundo o Conselho Federal de Psicologia, a pessoa jurídica cuja atividade principal é a prestação de serviços de psicologia deve ser registrada no Conselho Regional de Psicologia da respectiva jurisdição.
Quando a psicologia é uma atividade secundária da pessoa jurídica, deve ser avaliado o cadastramento previsto na regulamentação. Entre os documentos informados pelo CFP aparecem ato constitutivo registrado, CNPJ, alvarás e documentos relacionados à responsabilidade técnica.
O ambiente de atendimento também precisa respeitar requisitos profissionais de privacidade, sigilo e guarda adequada de documentos e materiais relacionados à atividade psicológica.
Portanto, obter o CNPJ não significa que todas as etapas de regularização do consultório foram concluídas.
Como funciona o Simples Nacional para psicólogos?
Os serviços de psicologia podem ser tributados pelo Anexo III ou pelo Anexo V do Simples Nacional conforme o Fator R.
A regra compara a folha de salários considerada nos últimos 12 meses com a receita bruta acumulada no mesmo período:
Fator R = folha dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Para as atividades sujeitas à regra:
- Fator R igual ou superior a 28%: tributação pelo Anexo III;
- Fator R inferior a 28%: tributação pelo Anexo V.
A regulamentação oficial do Simples Nacional inclui psicologia entre as atividades submetidas ao Fator R.
Como a relação entre folha e receita pode mudar mensalmente, não basta calcular o índice apenas no início do ano. O conteúdo sobre Fator R no Simples Nacional detalha a fórmula, os componentes da folha e os cuidados necessários na apuração.
O que pode entrar na folha do Fator R?
A folha utilizada no cálculo pode considerar remunerações previstas na regulamentação, como salários e pró-labore, além dos encargos admitidos pelas regras do Simples Nacional.
Distribuição de lucros, aluguel e retiradas sem natureza remuneratória não devem ser tratados automaticamente como folha para aumentar o índice.
Isso significa que simplesmente aumentar o pró-labore para ultrapassar 28% não representa, por si só, uma boa estratégia.
A empresa precisa comparar:
- economia potencial no DAS;
- INSS incidente sobre o pró-labore;
- eventual Imposto de Renda da pessoa física;
- capacidade financeira da empresa;
- remuneração compatível com o trabalho efetivamente exercido.
O Lucro Presumido pode ser vantajoso para psicólogos?
Pode, dependendo da estrutura da empresa.
No Lucro Presumido, os serviços em geral utilizam percentuais legais de presunção para definição das bases do IRPJ e da CSLL. Para diversas prestações de serviços profissionais, a base presumida é de 32% da receita bruta.
Também existem PIS e Cofins no regime cumulativo, ISS municipal e custos relacionados ao pró-labore e à folha.
O Lucro Presumido pode se tornar competitivo em determinados cenários, principalmente quando o Fator R mantém a empresa no Anexo V e o faturamento aumenta.
Isso não significa que o Lucro Presumido seja automaticamente melhor quando o Simples fica no Anexo V. A comparação precisa considerar a carga total e os custos administrativos de cada regime.
Comparação entre formas de atuação e tributação
| Estrutura | Quando pode fazer sentido | Tributação e obrigações | Principal ponto de atenção |
| Pessoa física autônoma | Início da atividade ou faturamento reduzido e irregular | IRPF, contribuição previdenciária, cadastro municipal e emissão fiscal conforme as regras aplicáveis | A carga do IRPF pode aumentar conforme a renda cresce |
| Simples Nacional — Anexo III | Empresa sujeita ao Fator R com índice igual ou superior a 28% | DAS com alíquota nominal inicial de 6%, sujeita à faixa de faturamento | Folha e pró-labore precisam ser reais, documentados e financeiramente sustentáveis |
| Simples Nacional — Anexo V | Empresa sujeita ao Fator R com índice inferior a 28% | DAS com alíquota nominal inicial de 15,5%, sujeita à faixa de faturamento | A carga pode aumentar de forma relevante conforme o faturamento cresce |
| Lucro Presumido | Cenários em que a comparação com o Simples demonstra custo total competitivo | IRPJ, CSLL, PIS, Cofins, ISS e demais obrigações aplicáveis | Exige comparação completa, incluindo folha, retenções e custos de conformidade |
A tabela apresenta critérios gerais. A escolha definitiva depende do faturamento, das despesas, da folha de pagamento, do pró-labore, do município, do perfil dos clientes e das projeções de crescimento do consultório.
Como organizar a emissão de notas fiscais do consultório?
A emissão da nota precisa refletir o serviço efetivamente realizado e estar coerente com o cadastro da empresa.
Entre os pontos que exigem conferência estão:
- dados do paciente ou tomador;
- código de serviço;
- descrição da prestação;
- valor bruto;
- município de incidência;
- ISS;
- retenções, quando aplicáveis;
- regime tributário.
Uma configuração incorreta pode ser replicada em dezenas de notas antes que o problema seja identificado. A rotina de emissão de NFS-e para profissionais da saúde mostra como cadastro, regime e incidência do ISS precisam ser analisados de forma integrada.
Contratação de equipe e obrigações trabalhistas
Quando o consultório contrata recepcionistas, assistentes ou outros empregados, passa a administrar folha de pagamento, férias, décimo terceiro salário, FGTS, contribuições previdenciárias e eventos trabalhistas.
A contratação de outros psicólogos também precisa ser estruturada com atenção.
Classificar um profissional como prestador de serviços não elimina automaticamente riscos trabalhistas. A realidade da relação deve ser analisada considerando fatores como autonomia, habitualidade, pessoalidade e subordinação.
Antes de definir o modelo de contratação, também pode ser útil comparar os efeitos de CLT ou PJ, considerando não apenas o custo tributário, mas a natureza efetiva da relação de trabalho.
Quais indicadores contábeis ajudam o consultório a crescer?
A contabilidade voltada ao crescimento precisa ir além do total faturado. Alguns indicadores mostram se o aumento da agenda está se convertendo em resultado financeiro.
Margem por atendimento
Mostra quanto permanece depois dos custos diretamente relacionados à sessão, como taxas de cobrança, comissões, repasses e locação variável de sala.
Taxa de ocupação da agenda
Compara as horas disponíveis com as horas efetivamente atendidas. Uma agenda aparentemente cheia pode esconder cancelamentos frequentes, horários vagos ou blocos pouco produtivos.
Índice de cancelamentos e inadimplência
Faltas, cancelamentos tardios e pagamentos atrasados reduzem o caixa mesmo quando o número de pacientes cadastrados aumenta.
Ponto de equilíbrio
Indica o faturamento mínimo necessário para cobrir aluguel, sistemas, recepção, contabilidade, marketing, folha, impostos e demais despesas fixas.
Geração de caixa
Lucro contábil e saldo bancário não significam a mesma coisa. O consultório pode apresentar resultado positivo e, ao mesmo tempo, enfrentar falta de liquidez por causa de investimentos, retiradas elevadas ou pagamentos concentrados.
Essa diferença fica ainda mais clara quando se utiliza um fluxo de caixa estruturado para clínicas e consultórios, separando faturamento, recebimentos e compromissos financeiros.
Principais erros na contabilidade de consultórios de psicologia
1. Escolher o regime apenas pela alíquota inicial
A alíquota divulgada em uma tabela não representa necessariamente a carga efetiva do consultório.
Impacto: faturamento acumulado, Fator R, pró-labore e folha podem fazer a tributação ficar muito diferente da estimativa inicial.
Como evitar: simular diferentes níveis de receita e remuneração para os próximos meses.
2. Misturar dinheiro pessoal com recursos da empresa
Pagar supermercado, cartão pessoal ou despesas domésticas diretamente pela conta empresarial dificulta a escrituração e prejudica a análise do resultado.
Impacto: demonstrações distorcidas, menor controle do caixa e dificuldade para apurar corretamente a distribuição de resultados.
Como evitar: manter contas separadas e definir pró-labore, reembolsos e distribuição de lucros de maneira documentada.
3. Emitir notas fiscais com código de serviço inadequado
O código deve refletir a atividade efetivamente realizada.
Impacto: erros de ISS, retenções e inconsistências nas declarações.
Como evitar: revisar CNAE, objeto social, código municipal e descrição antes de configurar a emissão.
4. Ignorar o registro ou cadastramento no CRP
A regularidade perante a Receita Federal não substitui as obrigações profissionais.
Impacto: a pessoa jurídica pode permanecer com pendências perante o Conselho Regional.
Como evitar: verificar se a psicologia é atividade principal ou secundária e cumprir as exigências aplicáveis.
5. Ajustar o pró-labore apenas para alterar o Fator R
Aumentar a remuneração sem avaliar os outros custos pode produzir uma economia apenas aparente no DAS.
Impacto: aumento de INSS, possível IRPF e pressão sobre o fluxo de caixa.
Como evitar: simular o efeito tributário e financeiro completo antes de alterar a remuneração.
6. Contratar profissionais sem estruturar a relação
Contratos formais precisam refletir o que efetivamente acontece no dia a dia.
Impacto: aumento de riscos trabalhistas, previdenciários e fiscais.
Como evitar: analisar autonomia, horários, responsabilidades e forma de remuneração antes da contratação.
Quais benefícios uma estrutura contábil adequada oferece?
Uma contabilidade especializada para psicólogos permite que o crescimento seja analisado com base em números, e não apenas na percepção de agenda cheia.
Maior eficiência tributária
A comparação periódica entre regimes e o acompanhamento do Fator R ajudam a identificar quando a estrutura tributária precisa ser revista.
Mais segurança fiscal e profissional
CNPJ, emissão fiscal, registros contábeis, impostos e obrigações perante o Conselho passam a ser tratados de forma integrada.
Melhor previsibilidade financeira
O profissional consegue identificar quanto precisa reservar para impostos, folha, aluguel e demais despesas antes de definir valores disponíveis para retirada.
Decisões mais seguras sobre contratação
Antes de contratar uma recepcionista ou incorporar outro profissional, é possível projetar quanto a nova estrutura aumentará o ponto de equilíbrio.
Crescimento com mais controle
Uma nova sala, unidade ou especialidade pode ser avaliada com base em margem, demanda, geração de caixa e capacidade financeira.
Perguntas frequentes sobre contabilidade para psicólogos em São Paulo
1.Psicólogo pode abrir MEI?
Não. Psicologia não faz parte das ocupações autorizadas ao Microempreendedor Individual. O profissional deve avaliar a atuação como pessoa física ou outro tipo de pessoa jurídica compatível com a atividade.
2.Quando vale a pena abrir um CNPJ?
A abertura ganha relevância quando há faturamento recorrente, contratos com empresas, necessidade de equipe ou busca por maior organização financeira. A decisão deve ser precedida por uma comparação entre pessoa física e pessoa jurídica.
3.O Simples Nacional é sempre o melhor regime para psicólogos?
Não. A escolha depende do faturamento, Fator R, folha, pró-labore e demais características da operação. Em determinados cenários, o Lucro Presumido pode apresentar um resultado diferente e deve entrar na simulação.
4.A empresa de psicologia precisa de registro no CRP?
Quando a prestação de serviços de psicologia é a atividade principal da pessoa jurídica, a Resolução CFP nº 16/2019 prevê registro no Conselho Regional competente. Quando é atividade secundária, deve ser analisada a exigência de cadastramento.
5.Como o Fator R afeta os impostos do psicólogo?
O Fator R compara a folha dos últimos 12 meses com a receita bruta acumulada no mesmo período. Resultado igual ou superior a 28% direciona as atividades sujeitas à regra para o Anexo III; abaixo de 28%, aplica-se o Anexo V.
6.O consultório pode utilizar coworking ou endereço fiscal?
A possibilidade depende da função do endereço, da legislação municipal, do uso efetivo do espaço e das exigências profissionais. O local fiscal não deve ser confundido automaticamente com o ambiente onde os pacientes serão atendidos.
Como transformar a contabilidade em base para crescer?
Estruturar um consultório exige mais do que abrir um CNPJ e gerar guias mensais. É necessário conectar tributação, emissão fiscal, registro profissional, fluxo de caixa, contratos e indicadores de desempenho.
Os principais pontos para organizar esse crescimento são:
- comparar a atuação como pessoa física e pessoa jurídica;
- escolher corretamente natureza jurídica, CNAE e objeto social;
- verificar endereço, viabilidade e licenciamento;
- regularizar a pessoa jurídica perante o CRP quando aplicável;
- comparar Simples Nacional e Lucro Presumido;
- acompanhar mensalmente o Fator R;
- separar finanças pessoais e empresariais;
- conciliar notas fiscais e recebimentos;
- acompanhar margem, ponto de equilíbrio e geração de caixa;
- projetar contratações e expansão antes de assumir novos custos.
Com essas informações organizadas, a contabilidade para psicólogos em São Paulo deixa de atuar somente depois que as decisões foram tomadas. Ela passa a fornecer dados para definir quanto o consultório pode investir, quando contratar e qual estrutura comporta a próxima fase do negócio.
Estruture seu consultório com suporte contábil especializado
A ContVirtual é especializada em contabilidade para a área da saúde em São Paulo e oferece gestão contábil, gestão fiscal e tributária, departamento pessoal, serviços societários e assistência financeira para profissionais e empresas do setor.
Para psicólogos, esse acompanhamento permite integrar abertura ou regularização da empresa, escolha do enquadramento tributário, acompanhamento do Fator R, emissão fiscal, pró-labore, folha e organização financeira do consultório.
Se o seu consultório está aumentando o faturamento, ampliando a equipe ou avaliando uma nova estrutura, solicite uma análise para revisar tributação, custos e capacidade de expansão antes que novas decisões aumentem os riscos fiscais ou pressionem o caixa.