
Escolher entre atuar como profissional contratado pelo regime CLT ou prestar serviços como pessoa jurídica deixou de ser apenas uma questão financeira. A decisão envolve aspectos tributários, previdenciários, trabalhistas e até estratégicos para a carreira e para a empresa contratante.
Em muitos casos, uma proposta com remuneração aparentemente maior pode representar menor ganho líquido quando impostos, contribuições obrigatórias e benefícios são analisados em conjunto. Da mesma forma, abrir um CNPJ sem planejamento pode gerar custos desnecessários e riscos fiscais.
As mudanças trazidas pela Reforma Tributária e as novas regras fiscais previstas para os próximos anos também reforçam a necessidade de uma análise individualizada. Não existe um modelo universalmente mais vantajoso.
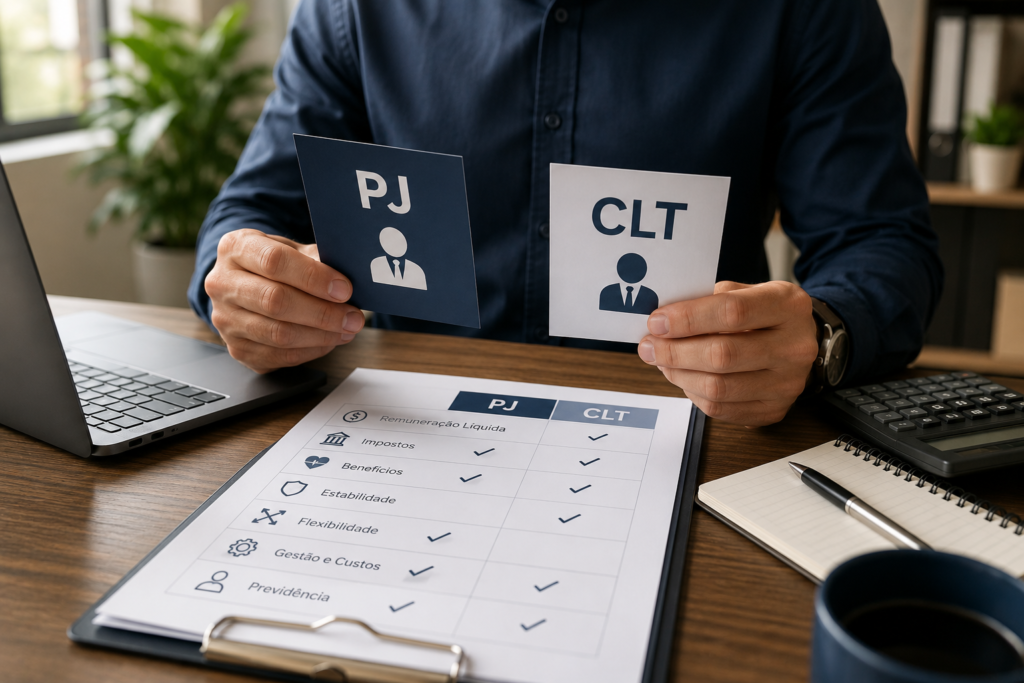
Neste artigo, você entenderá PJ ou CLT qual vale a pena, quais fatores devem ser considerados antes de tomar uma decisão e como realizar uma comparação baseada em economia tributária, segurança jurídica e planejamento financeiro.
PJ ou CLT qual vale a pena?
PJ ou CLT qual vale a pena depende da renda, da atividade exercida, do regime tributário aplicável ao CNPJ, dos benefícios oferecidos pela empresa e do perfil profissional. Em muitos casos, atuar como PJ reduz a carga tributária e aumenta a remuneração líquida, mas exige pagamento de tributos, organização financeira e ausência de direitos previstos na CLT. Já o regime CLT oferece maior proteção trabalhista e previdenciária, embora normalmente tenha descontos diretos sobre a remuneração.
Como comparar corretamente PJ e CLT
A comparação não deve considerar apenas o salário bruto. É necessário calcular o custo total da remuneração, levando em conta impostos, contribuições obrigatórias, benefícios e despesas operacionais.
Para quem pretende abrir empresa ou migrar de MEI para outro enquadramento, também é necessário avaliar a estrutura do CNPJ, o CNAE correto e o regime tributário mais adequado. Esse ponto se conecta diretamente ao processo de sair do MEI e abrir empresa em São Paulo, especialmente quando o faturamento cresce ou a atividade exige uma estrutura mais profissional.
Entre os principais fatores que devem entrar na conta estão:
- remuneração líquida mensal;
- INSS;
- Imposto de Renda;
- FGTS;
- férias remuneradas;
- décimo terceiro salário;
- plano de saúde;
- vale-alimentação;
- bônus;
- custos de manutenção do CNPJ;
- honorários contábeis;
- emissão de notas fiscais;
- tributação da empresa.
Uma proposta aparentemente mais vantajosa pode deixar de ser interessante quando todos esses elementos são considerados.
Como funciona na prática
A decisão costuma seguir uma análise técnica semelhante à utilizada em estudos de planejamento tributário. O objetivo é comparar cenários com base em números reais, e não apenas na percepção de que o PJ “ganha mais” ou de que a CLT “é sempre mais segura”.
1. Definir o valor anual da remuneração
O primeiro passo consiste em identificar quanto será recebido durante o ano. Não basta analisar apenas o salário mensal.
Também devem ser considerados:
- férias;
- décimo terceiro;
- participação nos lucros;
- bônus;
- benefícios.
2. Calcular a tributação na CLT
No regime CLT, o trabalhador sofre descontos diretos na folha, principalmente de contribuição previdenciária e Imposto de Renda Retido na Fonte. As regras do Imposto de Renda da Pessoa Física devem ser consideradas na projeção do ganho líquido anual.
Entre os principais descontos estão:
- contribuição ao INSS;
- Imposto de Renda Retido na Fonte;
- eventuais coparticipações em benefícios.
Já a empresa contratante também possui encargos, como FGTS, contribuições previdenciárias, provisões trabalhistas e verbas rescisórias.
3. Simular o cenário como PJ
No modelo de prestação de serviços, devem ser avaliados faturamento anual, CNAE adequado, regime tributário, pró-labore, distribuição de lucros e despesas operacionais.
Em muitos casos, profissionais enquadrados no Simples Nacional conseguem reduzir a carga tributária quando comparados ao regime CLT. Porém, essa vantagem depende da atividade exercida, do anexo tributário e do enquadramento correto no Simples Nacional.
4. Comparar o ganho líquido
Somente após todos os cálculos é possível verificar qual modelo oferece melhor resultado financeiro. Essa análise deve considerar não apenas os impostos, mas também os benefícios perdidos ou adquiridos em cada modalidade.
Uma boa simulação também deve considerar a diferença entre regimes tributários. Para profissionais que atuam como prestadores de serviços, entender a diferença entre Simples Nacional e Lucro Presumido pode mudar completamente o resultado final da comparação.
Aspectos tributários que fazem diferença em 2026
A tributação varia conforme diversos fatores. Por isso, dois profissionais com a mesma remuneração podem ter resultados completamente diferentes.
1.Regime tributário do CNPJ
O profissional pode optar, conforme os requisitos legais, por regimes como:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real.
Cada regime possui regras próprias de cálculo dos tributos. No Simples Nacional, a apuração é feita por anexos e alíquotas progressivas. No Lucro Presumido, a base de cálculo parte de percentuais de presunção definidos em lei. Já o Lucro Real exige apuração com base no lucro efetivo da empresa.
2.Fator R
Para diversas atividades intelectuais e profissionais regulamentados, o chamado Fator R pode reduzir significativamente a tributação dentro do Simples Nacional.
Esse cálculo considera a relação entre folha de pagamento e faturamento dos últimos doze meses. Uma gestão inadequada pode elevar consideravelmente os impostos pagos, especialmente para atividades sujeitas à alternância entre anexos.
3.Pró-labore e distribuição de lucros
Um dos maiores erros é retirar todo o faturamento como pró-labore. O planejamento normalmente envolve definição de um pró-labore compatível, recolhimento de INSS e distribuição de lucros conforme a legislação.
Quando corretamente estruturada, essa combinação pode proporcionar economia tributária dentro dos limites legais. No entanto, a distribuição de lucros deve estar apoiada em escrituração contábil regular, demonstrativos consistentes e separação clara entre pessoa física e pessoa jurídica.
4.Reforma Tributária
A implementação gradual da CBS e do IBS modifica diversos processos fiscais. Embora a maior parte dos impactos recaia sobre empresas, profissionais PJ também deverão acompanhar mudanças relacionadas à emissão de documentos fiscais, créditos tributários e adaptação dos sistemas fiscais.
As regras gerais da Reforma Tributária estão associadas à Emenda Constitucional nº 132, que alterou a tributação sobre o consumo no Brasil. Durante a transição, o planejamento tributário tende a ganhar ainda mais relevância.
Comparativo entre PJ e CLT
| Critério | CLT | Pessoa Jurídica (PJ) |
| Tributação sobre remuneração | Desconto direto de INSS e IRRF | Depende do regime tributário e da atividade |
| Direitos trabalhistas | Sim | Não há vínculo empregatício |
| Férias remuneradas | Sim | Devem ser planejadas financeiramente |
| Décimo terceiro | Sim | Não existe automaticamente |
| FGTS | Sim | Não há recolhimento obrigatório |
| Flexibilidade contratual | Menor | Maior |
| Possibilidade de planejamento tributário | Limitada | Elevada, quando realizada corretamente |
| Custos administrativos | Baixos para o trabalhador | Contabilidade, emissão de notas e obrigações fiscais |
Aspectos legais que merecem atenção
Nem toda contratação pode ser convertida em prestação de serviços. A legislação trabalhista estabelece requisitos para caracterizar vínculo empregatício, como subordinação, pessoalidade, habitualidade e remuneração.
Esses elementos estão previstos na Consolidação das Leis do Trabalho, que continua sendo a principal referência legal para avaliar relações de emprego no Brasil.
Quando esses elementos estão presentes, a contratação como PJ pode ser considerada irregular. Por isso, além da economia tributária, é necessário avaliar a segurança jurídica do modelo adotado.
O planejamento deve observar a legislação tributária, previdenciária e trabalhista para reduzir riscos futuros. Para empresas que contratam prestadores ou profissionais que atuam de forma independente, a organização financeira também é parte da segurança operacional. Esse ponto se relaciona ao planejamento financeiro e contábil para empresas de serviços.
Quando o PJ tende a ser mais vantajoso
O modelo PJ costuma ser mais competitivo quando a remuneração é mais elevada, a atividade permite enquadramento tributário favorável e o profissional possui disciplina financeira para reservar valores destinados a férias, previdência, impostos e períodos sem faturamento.
Também pode ser uma alternativa interessante quando existe possibilidade real de atender mais de um cliente, negociar contratos por projeto, escalar a prestação de serviços ou estruturar uma empresa com margem maior.
Ainda assim, a decisão deve ser tomada com simulação. Um PJ mal enquadrado, sem emissão correta de notas fiscais ou com pró-labore incompatível pode pagar mais imposto do que deveria e ainda assumir riscos fiscais desnecessários.
Quando a CLT pode ser melhor
A CLT pode ser mais vantajosa quando o pacote de benefícios é robusto, a remuneração variável é relevante ou o profissional valoriza estabilidade, proteção trabalhista e previsibilidade previdenciária.
O regime também pode fazer mais sentido para quem não deseja assumir responsabilidades administrativas, como abertura de CNPJ, emissão de notas fiscais, pagamento mensal de tributos e acompanhamento contábil.
Em alguns casos, a diferença líquida entre PJ e CLT é pequena. Quando isso ocorre, os benefícios trabalhistas podem compensar a aparente vantagem tributária da pessoa jurídica.
Principais erros relacionados à escolha entre PJ e CLT
1. Escolher apenas pela remuneração mensal
O valor mensal não representa o ganho real. Sempre compare a remuneração líquida anual, incluindo benefícios, impostos, férias, décimo terceiro e custos operacionais.
2. Abrir um CNPJ sem planejamento tributário
O enquadramento incorreto pode resultar em pagamento excessivo de impostos durante anos. A escolha do CNAE, do regime tributário e da forma de retirada deve ser feita com análise técnica.
3. Ignorar benefícios trabalhistas
Plano de saúde, FGTS, férias, décimo terceiro e benefícios corporativos possuem valor financeiro. Quando não entram na conta, a comparação fica distorcida.
4. Definir pró-labore inadequado
Um pró-labore muito baixo ou incompatível com a atividade pode gerar questionamentos fiscais e previdenciários. A definição deve considerar remuneração real, contribuição ao INSS e escrituração contábil.
5. Não manter a contabilidade regular
A falta de escrituração contábil, emissão correta de notas fiscais e cumprimento das obrigações acessórias aumenta o risco de multas, autuações e problemas na distribuição de lucros.
6. Confundir prestação de serviço com vínculo empregatício
Quando há subordinação, pessoalidade, habitualidade e remuneração fixa, a relação pode ser questionada como vínculo de emprego. A economia tributária não deve ser construída sobre uma estrutura juridicamente frágil.
Benefícios de escolher o modelo correto
Uma decisão baseada em planejamento proporciona vantagens que vão além da redução de impostos. O profissional passa a entender seu ganho real, seus riscos e suas obrigações antes de assumir um novo contrato.
Entre os principais benefícios estão:
- economia tributária dentro da legislação;
- maior previsibilidade financeira;
- redução de riscos trabalhistas;
- melhor organização patrimonial;
- segurança perante os órgãos fiscais;
- maior capacidade de planejamento para investimentos;
- aumento da rentabilidade líquida;
- melhor aproveitamento das regras tributárias aplicáveis ao negócio.
Além disso, profissionais que realizam revisões periódicas da estrutura tributária conseguem adaptar-se com mais facilidade às mudanças promovidas pela Reforma Tributária e às alterações nas regras de emissão fiscal, obrigações acessórias e retenções.
Perguntas frequentes sobre PJ ou CLT qual vale a pena
1.PJ sempre paga menos imposto?
Não. A economia depende do faturamento, da atividade exercida, do regime tributário e da forma de distribuição da remuneração. Em alguns casos, a CLT pode ser mais vantajosa.
2.Vale a pena abrir CNPJ para qualquer profissão?
Não. Algumas atividades apresentam pouca vantagem tributária, enquanto outras podem obter benefícios relevantes por meio de um planejamento adequado. A simulação deve ser feita antes da abertura da empresa.
3.Posso trabalhar exclusivamente para uma empresa sendo PJ?
É possível, mas a forma da contratação deve respeitar a legislação trabalhista. Se houver características típicas de vínculo empregatício, podem surgir questionamentos jurídicos.
4.O profissional PJ contribui para a Previdência?
Sim. O recolhimento normalmente ocorre por meio do pró-labore, com incidência de contribuição previdenciária conforme as regras aplicáveis.
5.Quem ganha acima de R$20 mil costuma ter vantagem como PJ?
Em diversas situações, profissionais com remuneração elevada conseguem obter economia tributária atuando como pessoa jurídica. No entanto, essa conclusão depende de uma simulação individualizada.
6.Como saber qual modelo é mais vantajoso?
A forma mais segura é realizar um estudo tributário comparando remuneração líquida, benefícios, encargos, custos operacionais e riscos jurídicos antes da contratação.
O que considerar antes de tomar sua decisão
A pergunta PJ ou CLT qual vale a pena não possui uma resposta única. A melhor escolha depende do perfil do profissional, da atividade exercida, da política da empresa contratante e da estrutura tributária disponível.
Uma análise completa deve considerar não apenas a carga tributária, mas também direitos trabalhistas, previdência, benefícios, custos administrativos e segurança jurídica. Em muitos casos, uma simulação comparativa revela diferenças significativas na remuneração líquida anual.
Com a evolução das regras fiscais e da Reforma Tributária, revisar esse enquadramento periodicamente passou a ser uma prática recomendada para profissionais e empresas que desejam reduzir custos sem aumentar riscos.
Conte com a ContVirtual para tomar a decisão com segurança
Escolher entre atuar como PJ ou CLT exige uma análise técnica que considere tributação, enquadramento fiscal, obrigações legais e projeção financeira. A ContVirtual oferece suporte em abertura de empresas, gestão contábil, gestão fiscal, departamento pessoal, serviços societários e assistência financeira para profissionais e empresas que buscam uma estrutura mais eficiente.
Antes de aceitar uma proposta de contratação ou abrir um CNPJ, solicite uma análise com uma equipe contábil que avalia cenários, identifica riscos e compara alternativas com base em números. Assim, sua decisão deixa de depender apenas da remuneração apresentada e passa a considerar economia tributária, segurança fiscal e planejamento de longo prazo.