O fisioterapeuta que abre uma empresa costuma encontrar uma promessa aparentemente simples: no Simples Nacional, diversos tributos são recolhidos por meio de uma única guia. O que nem sempre fica claro é que duas clínicas com o mesmo faturamento podem pagar valores bastante diferentes dentro do próprio regime.
Isso acontece porque os serviços de fisioterapia estão sujeitos ao Fator R, mecanismo que pode direcionar a receita para o Anexo III ou para o Anexo V. A diferença é relevante: enquanto o Anexo III começa com alíquota nominal de 6%, o Anexo V parte de 15,5%.
O enquadramento não depende de uma escolha livre do profissional. A relação entre folha de pagamento, pró-labore, encargos e faturamento precisa ser calculada de acordo com as regras do Simples Nacional.
Por isso, entender o Simples Nacional para fisioterapeuta exige olhar além da alíquota inicial. Neste artigo, você verá como funcionam os Anexos III e V, como calcular o Fator R, quais valores entram na fórmula e quando um ajuste no pró-labore pode ou não gerar economia tributária.
Como funciona o Simples Nacional para fisioterapeuta?
O Simples Nacional para fisioterapeuta permite que empresas enquadradas como Microempresa ou Empresa de Pequeno Porte recolham diversos tributos de maneira unificada pelo DAS, desde que cumpram as condições legais de permanência no regime.
Para a atividade de fisioterapia, a tributação está sujeita ao Fator R. Se o índice calculado for igual ou superior a 28%, a receita correspondente é tributada pelo Anexo III. Se ficar abaixo de 28%, aplica-se o Anexo V.
Na prática, isso significa que folha de pagamento, pró-labore, encargos e crescimento da receita podem interferir diretamente no imposto mensal da clínica ou do fisioterapeuta PJ.
Para quem ainda está estruturando a pessoa jurídica, vale avaliar essas variáveis antes do início das atividades. O processo envolve CNAE, endereço, natureza jurídica, registros profissionais e regime tributário, como detalhado no conteúdo sobre como abrir empresa de fisioterapia .
Fisioterapia fica no Anexo III ou no Anexo V?
Pode ficar nos dois.
A fisioterapia integra o grupo de atividades sujeitas ao mecanismo do Fator R. Portanto, o anexo aplicável depende do percentual encontrado no período de apuração.
- Fator R igual ou superior a 28%: tributação pelo Anexo III;
- Fator R inferior a 28%: tributação pelo Anexo V.
Essa avaliação não deve ser feita apenas na abertura da empresa. O índice muda conforme os dados acumulados de folha e faturamento se alteram.
Para entender o mecanismo em profundidade e como ele afeta outras atividades de serviços, a CONT VIRTUAL também possui um guia específico sobre Fator R no Simples Nacional .
Além disso, o regime tributário precisa ser analisado em conjunto com a realidade operacional da clínica. No conteúdo sobre contabilidade para fisioterapeuta , é possível compreender como folha, pró-labore, faturamento e modelo de atendimento interferem na tributação.
A regra está prevista na Resolução CGSN nº 140/2018 , que inclui expressamente a fisioterapia entre as atividades sujeitas ao Fator R.
O que é o Fator R do fisioterapeuta?
O Fator R mede a relação entre a folha de salários considerada pela legislação e a receita bruta acumulada da empresa.
De forma simplificada, a fórmula é:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
De acordo com a regulamentação do Simples Nacional, devem ser considerados os 12 meses anteriores ao período de apuração, observadas regras específicas para empresas em início de atividade.
Exemplo de Fator R acima de 28%
Imagine uma clínica de fisioterapia com os seguintes números:
- receita bruta acumulada em 12 meses: R$ 240.000;
- folha considerada no mesmo período: R$72.000.
O cálculo será:
R$ 72.000 ÷ R$ 240.000 = 0,30
Fator R: 30%.
Como o resultado está acima de 28%, a receita de fisioterapia será direcionada ao Anexo III, desde que os demais requisitos do Simples estejam atendidos.
Exemplo de Fator R abaixo de 28%
Agora considere a mesma receita, mas com folha acumulada de apenas R$ 48.000:
R$ 48.000 ÷ R$ 240.000 = 0,20
Fator R: 20%.
Nesse cenário, a receita de fisioterapia será direcionada ao Anexo V.
A diferença de poucos pontos percentuais no Fator R pode gerar impacto expressivo no DAS mensal.
Como funciona o Fator R na prática?
Para calcular corretamente o enquadramento de uma clínica ou de um fisioterapeuta PJ, é preciso seguir uma sequência.
- Levantar a receita bruta acumulada: identifique a receita dos 12 meses anteriores ao período que será apurado.
- Apurar a folha considerada na regra: some salários, pró-labore e os encargos admitidos pela legislação no mesmo intervalo.
- Dividir a folha pela receita: o resultado dessa operação será o Fator R.
- Comparar com 28%: resultado igual ou superior a 28% leva ao Anexo III; resultado inferior direciona a receita para o Anexo V.
- Identificar a faixa de faturamento: depois de conhecer o anexo, é necessário localizar a faixa da Receita Bruta acumulada em 12 meses.
- Calcular a alíquota efetiva: a alíquota nominal da tabela não é necessariamente o percentual efetivamente aplicado ao faturamento do mês.
Qual é a fórmula da alíquota efetiva?
A alíquota efetiva do Simples Nacional é calculada da seguinte forma:
[(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
A RBT12 corresponde à Receita Bruta acumulada nos 12 meses anteriores. Depois de encontrar a alíquota efetiva, o percentual é aplicado sobre a receita tributável do período.
As regras gerais do regime, das faixas e da tributação das microempresas e empresas de pequeno porte estão previstas na Lei Complementar nº 123/2006 .
Anexo III do Simples Nacional para fisioterapeuta
Quando o Fator R é igual ou superior a 28%, a receita de fisioterapia sujeita ao mecanismo passa para o Anexo III.
As faixas utilizadas para o cálculo são:
| Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
| Até R$ 180.000 | 6% | R$ 0 |
| R$ 180.000,01 a R$ 360.000 | 11,2% | R$ 9.360 |
| R$ 360.000,01 a R$ 720.000 | 13,5% | R$ 17.640 |
| R$ 720.000,01 a R$ 1,8 milhão | 16% | R$ 35.640 |
| R$ 1,8 milhão a R$ 3,6 milhões | 21% | R$ 125.640 |
| R$ 3,6 milhões a R$ 4,8 milhões | 33% | R$ 648.000 |
A alíquota de 6% é aplicável à primeira faixa. Portanto, não é correto afirmar que todo fisioterapeuta enquadrado no Anexo III pagará sempre 6%.
Conforme a receita acumulada aumenta, a faixa e a alíquota efetiva também mudam.
Anexo V do Simples Nacional para fisioterapeuta
Quando o Fator R fica abaixo de 28%, a receita de fisioterapia é direcionada ao Anexo V.
| Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
| Até R$ 180.000 | 15,5% | R$ 0 |
| R$ 180.000,01 a R$ 360.000 | 18% | R$ 4.500 |
| R$ 360.000,01 a R$ 720.000 | 19,5% | R$ 9.900 |
| R$ 720.000,01 a R$ 1,8 milhão | 20,5% | R$ 17.100 |
| R$ 1,8 milhão a R$ 3,6 milhões | 23% | R$ 62.100 |
| R$ 3,6 milhões a R$ 4,8 milhões | 30,5% | R$ 540.000 |
A diferença entre 6% no Anexo III e 15,5% no Anexo V chama atenção, mas comparar apenas as alíquotas iniciais pode levar a decisões incorretas.
É necessário considerar a faixa de receita, a alíquota efetiva e, principalmente, quanto custa manter uma folha compatível com Fator R igual ou superior a 28%.
Exemplo: quanto o fisioterapeuta pode pagar no Anexo III e no V?
Considere uma clínica com:
- faturamento mensal: R$ 30.000;
- Receita Bruta acumulada em 12 meses: R$360.000.
Nesse faturamento acumulado, a empresa está na segunda faixa dos dois anexos.
Cenário 1: Fator R igual ou superior a 28%
No Anexo III:
- alíquota nominal: 11,2%;
- parcela a deduzir: R$9.360.
Cálculo da alíquota efetiva:
[(R$ 360.000 × 11,2%) – R$ 9.360] ÷ R$ 360.000
Alíquota efetiva: 8,6%.
DAS estimado:
R$ 30.000 × 8,6% = R$ 2.580
Cenário 2: Fator R inferior a 28%
No Anexo V:
- alíquota nominal: 18%;
- parcela a deduzir: R$4.500.
Cálculo da alíquota efetiva:
[(R$ 360.000 × 18%) – R$ 4.500] ÷ R$ 360.000
Alíquota efetiva: 16,75%.
DAS estimado:
R$ 30.000 × 16,75% = R$ 5.025
Qual seria a diferença?
A diferença estimada entre os dois cenários seria:
R$ 5.025 – R$ 2.580 = R$ 2.445 por mês
Mantidos os mesmos números por 12 meses:
R$ 2.445 × 12 = R$ 29.340
Esse exemplo demonstra o impacto potencial do enquadramento. Porém, ele não significa que aumentar a folha para chegar aos 28% sempre produzirá economia líquida de R$ 29.340.
Para tomar a decisão correta, também é necessário calcular os custos adicionais provocados por pró-labore, folha, INSS e demais encargos.
Aumentar o pró-labore para alcançar o Fator R vale a pena?
Pode valer, mas não automaticamente.
Esse é um dos pontos mais sensíveis no planejamento do Simples Nacional para fisioterapeuta.
Imagine que uma empresa apresente Fator R de 25%. Para alcançar os 28%, seria necessário aumentar o pró-labore do sócio.
A alteração pode reduzir o DAS porque a empresa passaria do Anexo V para o Anexo III. Ao mesmo tempo, o pró-labore maior pode provocar aumento de:
- contribuição previdenciária do sócio;
- Imposto de Renda da pessoa física, conforme a faixa;
- custos previdenciários e trabalhistas associados à estrutura.
Portanto, a análise correta é:
economia tributária no DAS – custos adicionais = benefício econômico líquido
Se a redução do Simples for de R$1.500 e o aumento dos demais custos chegar a R$1.200, a economia efetiva será de apenas R$300.
Em determinados casos, o ajuste pode ser vantajoso. Em outros, o ganho é pequeno ou até negativo.
O planejamento deve trabalhar com projeções reais e não com a meta isolada de alcançar os 28%.
Quais valores entram no Fator R?
A composição da folha utilizada no cálculo segue critérios específicos. Segundo a regulamentação do Comitê Gestor do Simples Nacional , a folha considerada inclui remunerações decorrentes do trabalho, pró-labore e encargos determinados pela legislação.
| Valor | Entra no Fator R? | Observação |
| Salários | Sim | Remuneração decorrente do trabalho |
| Pró-labore | Sim | Integra a folha considerada |
| 13º salário | Sim | Considerado conforme as regras aplicáveis |
| FGTS | Sim | Recolhimentos considerados pela norma |
| Contribuição patronal prevista na regra | Sim | Conforme legislação aplicável |
| Distribuição de lucros | Não | Não integra a folha do Fator R |
| Aluguel | Não | Não integra a base de cálculo |
| Pagamento a fornecedores | Não | Não representa remuneração do trabalho |
| Compra de equipamentos | Não | Não compõe a folha |
| Despesas administrativas | Não | Não são consideradas no indicador |
Essa distinção é relevante porque aumentar despesas da clínica não melhora o Fator R. O cálculo utiliza especificamente os componentes de folha admitidos pela legislação.
O Fator R precisa ser calculado todos os meses?
Sim. O Fator R deve ser acompanhado em cada período de apuração.
Como o cálculo utiliza uma janela móvel, a relação entre folha e faturamento muda ao longo do tempo.
O percentual pode variar por fatores como:
- aumento do faturamento;
- contratação de funcionários;
- demissão de colaboradores;
- alteração do pró-labore;
- pagamento de 13º salário;
- mudança na estrutura da clínica.
Uma empresa com Fator R de 28,3%, por exemplo, possui margem muito menor para absorver crescimento do faturamento sem mudar de anexo do que uma clínica que mantém o índice em 35%.
Por isso, o Fator R deve ser tratado como indicador de gestão tributária e não apenas como cálculo realizado no momento de abrir o CNPJ.
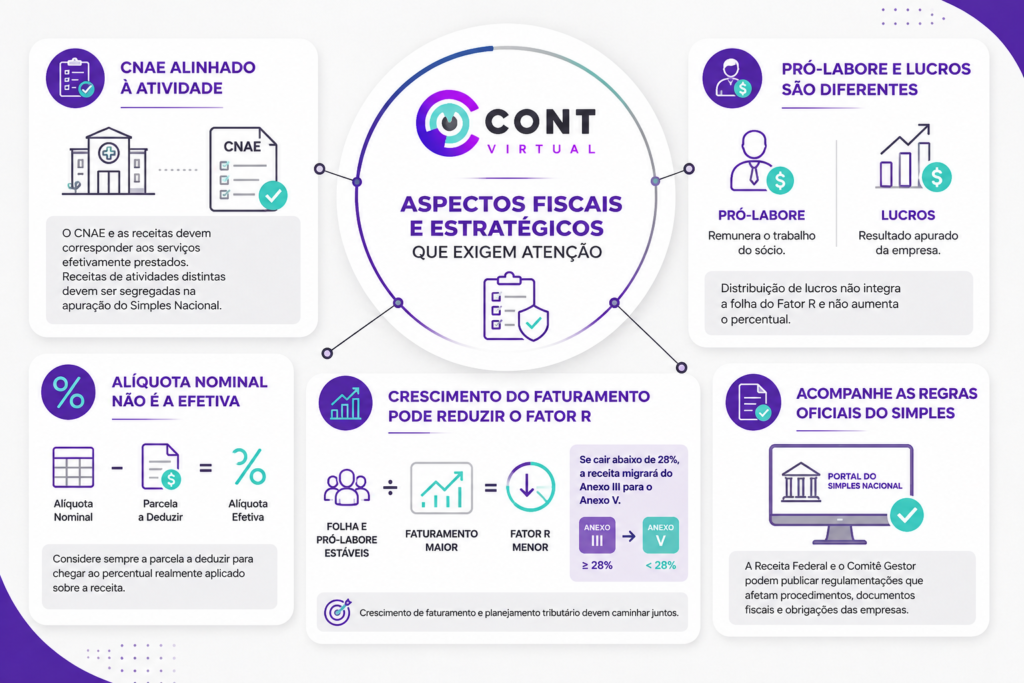
Aspectos fiscais e estratégicos que exigem atenção
O CNAE precisa representar a atividade exercida
O Fator R não deve ser analisado isoladamente.
Primeiro, é necessário confirmar se o CNAE e as receitas correspondem aos serviços efetivamente prestados.
Caso a clínica possua receitas provenientes de atividades distintas, pode ser necessária a segregação dessas receitas na apuração do Simples Nacional.
Pró-labore e distribuição de lucros são conceitos diferentes
O pró-labore remunera o trabalho desempenhado pelo sócio na empresa.
A distribuição de lucros corresponde ao resultado empresarial apurado e possui tratamento próprio.
Como a distribuição de lucros não integra a folha do Fator R, não é possível utilizá-la para aumentar artificialmente o percentual.
A alíquota nominal não é a alíquota efetiva
Depois que a empresa ultrapassa a primeira faixa, observar somente a alíquota nominal da tabela pode gerar projeções incorretas.
A parcela a deduzir precisa ser considerada para chegar ao percentual efetivamente aplicado sobre a receita.
O crescimento do faturamento pode reduzir o Fator R
Imagine uma clínica que mantenha folha e pró-labore praticamente estáveis enquanto o faturamento cresce rapidamente.
A consequência matemática tende a ser:
folha estável ÷ faturamento maior = Fator R menor
Se o indicador cair abaixo de 28%, a receita pode sair do Anexo III e migrar para o Anexo V.
Por isso, crescimento de faturamento e planejamento tributário devem caminhar juntos.
As regras oficiais do Simples devem ser acompanhadas
A Receita Federal e o Comitê Gestor do Simples Nacional podem publicar regulamentações que afetam procedimentos, documentos fiscais e obrigações das empresas optantes.
O Portal do Simples Nacional também confirma que a fisioterapia integra as atividades sujeitas ao Fator R, com tributação no Anexo III quando o índice alcança 28% e no Anexo V quando fica abaixo desse limite.
Principais erros no Simples Nacional para fisioterapeuta
1. Presumir que fisioterapia sempre paga 6%
Erro: considerar a alíquota inicial do Anexo III como padrão para qualquer fisioterapeuta.
Impacto: projeções financeiras irreais e diferença significativa entre o imposto esperado e o DAS efetivamente apurado.
Como evitar: calcular o Fator R, identificar a RBT12 e encontrar a alíquota efetiva correspondente.
2. Ignorar o pró-labore no planejamento tributário
Erro: definir o pró-labore sem avaliar seu efeito sobre o Fator R e sobre os demais tributos do sócio.
Impacto: a empresa pode permanecer abaixo dos 28% ou aumentar custos sem que exista economia líquida.
Como evitar: simular simultaneamente DAS, contribuição previdenciária, Imposto de Renda e resultado líquido.
3. Calcular o Fator R usando apenas o mês atual
Erro: dividir simplesmente a folha mensal pelo faturamento do mesmo mês em empresas que já possuem histórico de atividade.
Impacto: definição incorreta do anexo aplicável.
Como evitar: seguir os períodos de apuração previstos na Resolução CGSN nº 140/2018.
4. Considerar distribuição de lucros como folha
Erro: incluir lucros distribuídos ao sócio na base utilizada para formar o percentual.
Impacto: Fator R calculado artificialmente acima do valor permitido.
Como evitar: separar corretamente pró-labore, salários, encargos e distribuição de resultados.
5. Aumentar a folha apenas para entrar no Anexo III
Erro: observar somente a redução do DAS.
Impacto: encargos adicionais podem consumir parte significativa ou até toda a economia obtida com a mudança de anexo.
Como evitar: calcular o benefício econômico líquido antes de aumentar pró-labore ou contratar.
6. Revisar o indicador somente no fim do ano
Erro: tratar o Fator R como um cálculo anual.
Impacto: mudanças de anexo podem ocorrer sem que o gestor tenha previsto o aumento da tributação.
Como evitar: acompanhar folha, RBT12 e Fator R mensalmente.
Quais são os benefícios de administrar corretamente o Fator R?
Uma gestão bem estruturada do Fator R permite avaliar oportunidades de redução tributária sem transformar folha ou pró-labore em variáveis artificiais.
Redução legal da carga tributária
Quando a empresa possui estrutura de folha compatível e consegue permanecer no Anexo III, a diferença em relação ao Anexo V pode ser relevante.
Melhor previsibilidade do caixa
Projeções mensais permitem estimar antecipadamente o DAS e identificar riscos de mudança de faixa ou anexo.
Pró-labore mais bem planejado
A retirada deixa de ser definida apenas de forma intuitiva e passa a considerar efeitos previdenciários, fiscais, societários e tributários.
Crescimento com acompanhamento tributário
O aumento da receita pode reduzir o Fator R e elevar a alíquota efetiva. Monitorar esses números reduz o risco de a clínica crescer em faturamento enquanto perde margem.
Maior segurança fiscal
Uma apuração baseada em folha, pró-labore e receitas corretamente registrados reduz divergências entre PGDAS-D, documentos contábeis e informações declaradas pela empresa.
Decisões baseadas no resultado líquido
A empresa passa a avaliar não apenas quanto economizará no DAS, mas qual será o impacto financeiro final depois de contribuições previdenciárias, folha e demais custos.
Perguntas frequentes sobre Simples Nacional para fisioterapeuta
1.Qual é a alíquota do Simples Nacional para fisioterapeuta?
Não existe uma única alíquota. Dependendo do Fator R, a fisioterapia pode ser tributada pelo Anexo III, que começa em 6%, ou pelo Anexo V, cuja primeira faixa é de 15,5%. O faturamento acumulado também interfere na alíquota efetiva.
2.Fisioterapeuta pode pagar 6% no Simples Nacional?
Sim. Para isso, a receita precisa estar enquadrada no Anexo III e a empresa deve permanecer na primeira faixa de faturamento. Na fisioterapia, o acesso ao Anexo III depende de Fator R igual ou superior a 28%.
3.O pró-labore entra no Fator R?
Sim. As retiradas de pró-labore compõem a folha considerada no cálculo do Fator R, juntamente com outros valores previstos na regulamentação.
4.Distribuição de lucros aumenta o Fator R?
Não. A distribuição de lucros não integra a folha utilizada no cálculo. Portanto, aumentar a distribuição de resultados não ajuda a empresa a alcançar os 28%.
5.Se o Fator R der exatamente 28%, qual anexo se aplica?
Aplica-se o Anexo III. A regra estabelece que o Fator R igual ou superior a 28% direciona as receitas sujeitas ao mecanismo para esse anexo. Apenas resultados inferiores a 28% levam ao Anexo V.
6.Vale a pena aumentar o pró-labore para atingir 28%?
Depende. É necessário comparar a redução estimada no DAS com INSS, eventual Imposto de Renda e demais custos provocados pelo aumento do pró-labore. A decisão deve considerar o ganho líquido.
Anexo III ou V: o que realmente define a melhor estratégia?
No Simples Nacional para fisioterapeuta, conhecer o limite de 28% é apenas parte do planejamento.
A fisioterapia está expressamente sujeita ao Fator R. Quando a relação entre folha e receita alcança pelo menos 28%, a tributação segue o Anexo III. Abaixo desse percentual, a receita é direcionada ao Anexo V.
Entretanto, entrar no Anexo III não deve ser tratado como objetivo isolado.
Folha, pró-labore, encargos, faturamento, alíquota efetiva e resultado da clínica precisam ser analisados em conjunto.
Uma empresa com Fator R de 27% pode descobrir que um ajuste planejado no pró-labore gera economia líquida relevante. Outra pode verificar que elevar custos para atingir 28% praticamente não melhora o resultado final.
Por isso, a estratégia adequada não é simplesmente aumentar a folha para pagar menos imposto. O objetivo deve ser encontrar uma estrutura compatível com a operação e avaliar qual combinação produz o melhor resultado econômico dentro das regras tributárias.
Planeje o Simples Nacional da sua clínica com a CONT VIRTUAL
A CONT VIRTUAL atua com soluções contábeis para empresas e profissionais da área da saúde, apoiando decisões relacionadas ao regime tributário, Fator R, pró-labore, gestão fiscal, contabilidade, departamento pessoal e organização das obrigações da empresa.
Para o fisioterapeuta, esse acompanhamento permite verificar se a clínica está corretamente enquadrada no Anexo III ou no Anexo V, antecipar os efeitos do crescimento do faturamento e comparar a economia no DAS com os custos necessários para manter determinado percentual de Fator R.
Se você quer revisar o Simples Nacional para fisioterapeuta, projetar o Fator R e entender se a estrutura atual está gerando economia real, solicite uma análise com a equipe da CONT VIRTUAL . A avaliação pode mostrar se há espaço para melhorar a tributação sem aumentar artificialmente os custos da clínica.