A equiparação hospitalar para clínicas ganhou novas regras em setembro de 2026. A Instrução Normativa RFB nº 2.343/2026 alterou o artigo 33 da IN RFB nº 1.700/2017 e modificou pontos que interferem diretamente na análise do tratamento tributário de clínicas, laboratórios e sociedades que prestam determinados serviços de saúde.
A mudança merece atenção porque não se limita a uma atualização de redação. A Receita Federal retirou restrições que existiam para determinadas situações, incluiu expressamente os serviços de anestesiologia entre as atividades previstas e passou a exigir, de forma explícita, que a prestadora esteja organizada de fato e de direito como sociedade empresária, além de cumprir as normas da Anvisa.
Ao mesmo tempo, a nova norma deixa claro que consultas médicas simples e a mera cessão de mão de obra médica a hospitais não recebem automaticamente o mesmo tratamento dos serviços hospitalares.
Na prática, clínicas que já utilizam os percentuais reduzidos e aquelas que até então acreditavam não poder utilizá-los precisam rever sua situação. O ponto de partida não é apenas a especialidade médica ou o CNAE da empresa: é necessário analisar o serviço efetivamente prestado, a estrutura empresarial, a responsabilidade pelo atendimento e a regularidade sanitária. Essa avaliação faz parte de uma análise mais ampla sobre o imposto para médicos e os regimes tributários aplicáveis em 2026.
O que mudou na equiparação hospitalar para clínicas em 2026?
A Instrução Normativa RFB nº 2.343/2026, publicada em setembro de 2026, alterou as regras da IN RFB nº 1.700/2017 aplicáveis aos serviços hospitalares. Entre as principais mudanças estão a inclusão expressa da anestesiologia, a exigência de sociedade empresária de fato e de direito e a revogação de restrições relacionadas à utilização de ambiente de terceiros e a determinados atendimentos ambulatoriais e domiciliares.
A norma também passou a afastar expressamente a mera cessão de mão de obra médica quando a pessoa jurídica não responde diretamente pelo atendimento, pela organização, pela execução ou pelos riscos da atividade.
O que é equiparação hospitalar e qual o efeito tributário?
“Equiparação hospitalar” é uma expressão utilizada no mercado para se referir ao tratamento tributário concedido a determinadas receitas provenientes de serviços hospitalares e atividades relacionadas.
A base legal está na Lei nº 9.249/1995, que disciplina os percentuais utilizados na determinação da base de cálculo do IRPJ e também contém regras relacionadas aos serviços hospitalares e de auxílio diagnóstico e terapia.
No Lucro Presumido, empresas prestadoras de serviços normalmente podem estar sujeitas ao percentual de presunção de 32% para determinação das bases do IRPJ e da CSLL. Para receitas enquadradas nas regras aplicáveis aos serviços hospitalares, entretanto, os percentuais de presunção são, em regra, de:
- 8% para a base de cálculo do IRPJ;
- 12% para a base de cálculo da CSLL.
Isso não significa que IRPJ e CSLL tenham alíquotas de 8% e 12%. Esses são percentuais utilizados para determinar a parcela da receita que formará a base de cálculo dos tributos.
A diferença pode gerar impacto relevante na carga tributária de uma clínica, razão pela qual o enquadramento exige documentação e análise técnica antes de ser aplicado. Para compreender melhor como esses percentuais se inserem na apuração do regime, também é útil conhecer as possibilidades de redução legal de impostos no Lucro Presumido.
O que a IN RFB nº 2.343/2026 mudou de fato?
A alteração de 2026 pode ser dividida em quatro pontos que merecem atenção das clínicas.
1. A anestesiologia entrou expressamente na relação
A nova redação do artigo 33 da IN RFB nº 1.700/2017 passou a mencionar os serviços de anestesiologia entre as atividades abrangidas pela regra.
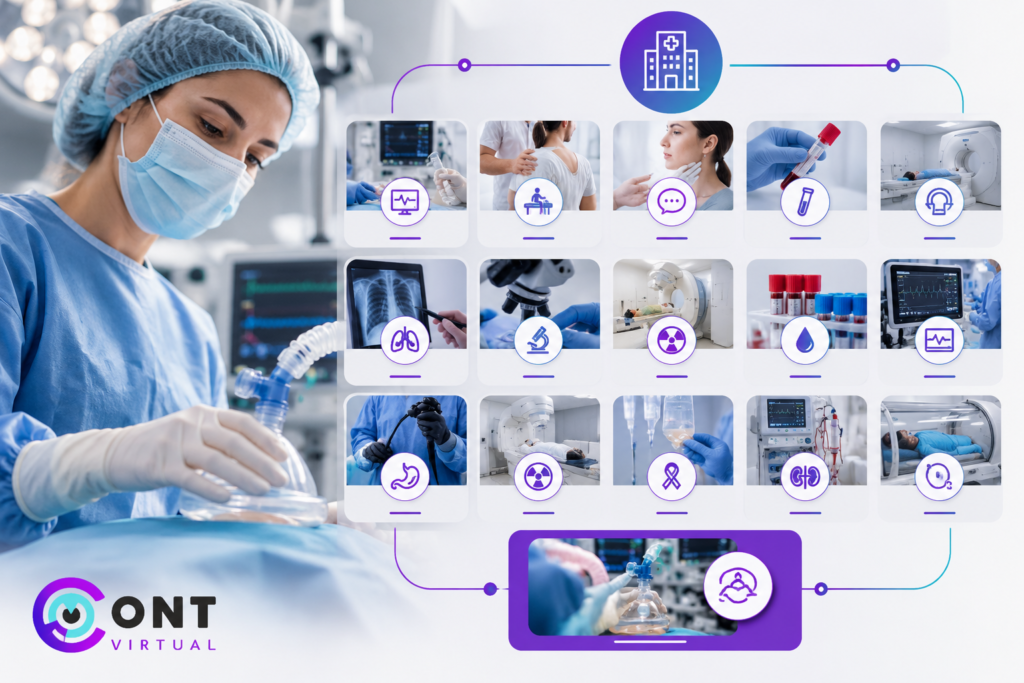
O dispositivo também contempla serviços hospitalares e atividades como:
- auxílio diagnóstico e terapia;
- fisioterapia e terapia ocupacional;
- fonoaudiologia;
- patologia clínica;
- imagenologia;
- radiologia;
- anatomia patológica e citopatologia;
- medicina nuclear;
- análises e patologias clínicas;
- exames por métodos gráficos;
- procedimentos endoscópicos;
- radioterapia;
- quimioterapia;
- diálise;
- oxigenoterapia hiperbárica;
- anestesiologia.
A presença de uma atividade nessa relação, entretanto, não elimina os demais requisitos.
A própria regulamentação determina que a prestadora dos serviços esteja organizada de fato e de direito como sociedade empresária e atenda às normas da Agência Nacional de Vigilância Sanitária (Anvisa).
2. O uso de estrutura de terceiros deixou de ser uma exclusão expressa
Esse é um dos pontos mais relevantes da alteração.
A redação anterior da IN nº 1.700/2017 trazia restrições relacionadas à prestação de determinados serviços utilizando ambiente de terceiros. A IN RFB nº 2.343/2026 revogou os incisos II e III do § 4º do artigo 33, retirando essas exclusões específicas da regulamentação.
Isso pode ser especialmente relevante para sociedades médicas que executam procedimentos em hospitais, centros cirúrgicos ou outras estruturas que não pertencem à própria empresa.
Mas é preciso interpretar a mudança corretamente.
Utilizar a estrutura de um hospital não torna, sozinho, o serviço elegível à equiparação hospitalar. Continua sendo necessário verificar a natureza do procedimento, a organização empresarial, as exigências sanitárias e a responsabilidade da empresa sobre o serviço efetivamente prestado.
3. A Receita passou a exigir sociedade empresária “de fato e de direito”
A IN nº 2.343/2026 incluiu uma expressão que merece atenção especial: “de fato e de direito”.
A prestadora precisa estar organizada, de fato e de direito, sob a forma de sociedade empresária. Isso significa que a análise não deve ficar restrita ao contrato social ou ao registro empresarial.
É necessário verificar se existe uma atividade econômica efetivamente organizada, compatível com a estrutura de uma empresa prestadora do serviço. Em outras palavras, simplesmente alterar a natureza jurídica ou o contrato social sem que a operação corresponda à estrutura empresarial não é uma solução suficiente.
Esse requisito torna ainda mais relevante a coerência entre:
- contrato social;
- registro empresarial;
- atividade econômica;
- contratos com hospitais e pacientes;
- emissão de notas fiscais;
- organização operacional;
- equipe;
- estrutura utilizada;
- documentação sanitária.
4. A mera cessão de médicos ao hospital ficou expressamente fora
A IN nº 2.343/2026 acrescentou uma exclusão bastante específica.
O tratamento não se aplica quando o serviço prestado consiste apenas na cessão de mão de obra de profissionais médicos a unidades hospitalares, sem que a pessoa jurídica seja responsável diretamente pelo atendimento ao paciente nem pela organização, execução ou assunção dos riscos inerentes à atividade.
Esse ponto cria uma distinção importante.
Uma coisa é uma sociedade médica assumir efetivamente a prestação de determinado serviço hospitalar. Outra é a empresa apenas disponibilizar profissionais para que o hospital organize e execute a atividade.
Por isso, contratos entre sociedades médicas e hospitais passam a merecer uma leitura ainda mais cuidadosa.
Como funciona a equiparação hospitalar para clínicas na prática?
Depois da IN nº 2.343/2026, uma análise segura pode seguir cinco etapas.
- Identificar exatamente os serviços prestados: a clínica deve separar consultas, exames, procedimentos, terapias e demais atividades que geram faturamento.
- Verificar quais receitas podem estar abrangidas: nem todo serviço prestado por uma empresa da área da saúde recebe o tratamento tributário dos serviços hospitalares. A análise deve ser feita por atividade e, quando necessário, por receita.
- Avaliar a organização empresarial: a empresa precisa verificar se está constituída e efetivamente organizada como sociedade empresária.
- Revisar as exigências da Anvisa e da Vigilância Sanitária: o cumprimento das normas sanitárias permanece entre os requisitos previstos pela legislação e pela regulamentação tributária.
- Examinar contratos e responsabilidades: para empresas que trabalham dentro de hospitais ou outras estruturas de terceiros, é necessário entender se a sociedade efetivamente presta o serviço ou apenas disponibiliza mão de obra médica.
Esse último ponto ganhou peso especial com a nova redação da IN.
O que mudou para clínicas que atendem dentro de hospitais?
Antes da IN nº 2.343/2026, a própria regulamentação da Receita continha restrições relacionadas ao uso de ambiente de terceiros. Essas previsões foram revogadas.
A mudança também deve ser compreendida à luz de um entendimento que já havia sido consolidado pelo Superior Tribunal de Justiça no Tema Repetitivo 217.
O STJ definiu que a expressão “serviços hospitalares” deve ser interpretada de forma objetiva, considerando a atividade realizada pelo contribuinte. Segundo a tese firmada, esses serviços são aqueles vinculados às atividades desenvolvidas pelos hospitais e diretamente voltados à promoção da saúde.
O tribunal também estabeleceu que esses serviços são prestados, em regra, mas não necessariamente, dentro de um estabelecimento hospitalar. As simples consultas médicas, por outro lado, foram excluídas desse conceito.
Portanto, o endereço em que o procedimento acontece não deve ser analisado isoladamente.
Para uma clínica ou sociedade médica que atua dentro de hospital de terceiro, perguntas mais relevantes são:
- qual serviço está sendo executado?
- quem responde pelo atendimento?
- quem organiza a execução do serviço?
- quem assume os riscos relacionados à atividade?
- o contrato representa uma prestação de serviço ou mera disponibilização de profissionais?
- a empresa atende aos requisitos societários e sanitários?
A resposta a essas perguntas ajuda a diferenciar uma operação potencialmente enquadrável de uma simples cessão de mão de obra.
Consulta médica também pode ser equiparada a serviço hospitalar?
A simples consulta médica continua fora da equiparação hospitalar.
A IN RFB nº 2.343/2026 passou a registrar expressamente que o tratamento não se aplica às consultas médicas simples, ainda que realizadas no interior de hospitais. Essa interpretação também é compatível com a tese firmada pelo STJ no Tema 217.
A norma ressalva, entretanto, a parcela da receita da sociedade decorrente da prestação de serviços hospitalares propriamente ditos.
Essa separação é relevante para clínicas com atividades mistas.
Imagine uma clínica que tenha receita proveniente de consultas e também de procedimentos enquadráveis. O fato de existir uma atividade elegível não significa que todo o faturamento possa receber o mesmo percentual de presunção.
Nesses casos, a segregação das receitas e a escrituração adequada tornam-se fundamentais. A mesma lógica de análise individualizada aparece quando se comparam diferentes formas de tributação e o impacto do Fator R para médicos nas empresas optantes pelo Simples Nacional.
Quais requisitos exigem atenção após a IN nº 2.343/2026?
| Ponto analisado | Como fica em 2026 | Atenção para a clínica |
| Sociedade empresária | Deve existir de fato e de direito | O contrato social isoladamente não deve ser a única evidência |
| Normas da Anvisa | Continuam sendo requisito | A regularidade sanitária precisa ser compatível com a atividade |
| Ambiente de terceiros | Deixou de ser exclusão expressa nas hipóteses revogadas pela IN | É necessário analisar o serviço e a responsabilidade da empresa |
| Anestesiologia | Passou a constar expressamente na relação | Sociedades de anestesiologistas devem revisar seu enquadramento |
| Consulta médica simples | Continua excluída | O local do atendimento, inclusive dentro de hospital, não muda essa condição por si só |
| Cessão de mão de obra médica | Expressamente excluída nas condições previstas pela IN | Contratos com hospitais precisam ser analisados |
| Atividades mistas | Podem exigir tratamentos diferentes | As receitas precisam ser corretamente identificadas e segregadas |
Estrutura de terceiros não é o mesmo que cessão de mão de obra
Essa provavelmente será uma das distinções mais importantes na aplicação prática da norma.
A revogação da restrição relacionada ao ambiente de terceiros não deve ser interpretada como autorização automática para qualquer sociedade médica que trabalhe dentro de hospital utilizar a equiparação.
A própria IN cria uma barreira para a cessão de mão de obra.
Considere duas situações hipotéticas.
Sociedade A: prestação efetiva do serviço
Uma sociedade médica é contratada para executar determinado serviço assistencial. Ela organiza a atividade, possui responsabilidades definidas contratualmente, participa diretamente da execução e assume os riscos inerentes à prestação.
Sociedade B: disponibilização de profissionais
Uma empresa disponibiliza médicos para cumprir escalas determinadas pelo hospital. A unidade hospitalar organiza o atendimento, administra a operação e responde pela execução do serviço, enquanto a empresa essencialmente fornece os profissionais.
Embora os médicos das duas sociedades possam trabalhar fisicamente dentro de hospitais, a natureza empresarial das duas operações não é necessariamente a mesma.
É justamente por isso que contratos, notas fiscais e operação real precisam contar a mesma história.
Quais documentos devem ser revisados para a equiparação hospitalar?
Não existe um único documento capaz de comprovar sozinho o enquadramento.
Uma revisão pode envolver, conforme a situação da clínica:
- contrato social e alterações;
- registro na Junta Comercial;
- CNAEs;
- contratos com hospitais, clínicas e outros tomadores;
- notas fiscais emitidas;
- descrição dos procedimentos;
- alvará e licenciamento sanitário;
- documentos relacionados às exigências da Vigilância Sanitária;
- registros contábeis;
- segregação das receitas;
- documentos que demonstrem a organização da atividade;
- contratos e documentos relacionados à responsabilidade pela execução dos serviços.
O objetivo não é acumular documentos sem finalidade. É demonstrar coerência entre aquilo que a empresa declara, aquilo que fatura e aquilo que efetivamente executa.
Essa coerência também depende de uma rotina financeira organizada. Divergências entre faturamento, notas fiscais, recebimentos e escrituração podem dificultar a identificação das receitas, razão pela qual o controle e a conciliação do fluxo de caixa para clínicas devem conversar com a contabilidade.
Principais erros relacionados à equiparação hospitalar em 2026
1. Entender que qualquer médico que trabalhe em hospital está enquadrado
O local de atendimento não determina sozinho o tratamento tributário.
Impacto: aplicação indevida dos percentuais reduzidos.
Como evitar: analisar a atividade e a responsabilidade da sociedade sobre a prestação do serviço.
2. Confundir estrutura de terceiro com cessão de mão de obra
A restrição específica relacionada ao ambiente de terceiro foi revogada, mas a mera cessão de profissionais recebeu exclusão expressa nas condições definidas pela norma.
Impacto: interpretar a flexibilização de maneira mais ampla do que a regulamentação permite.
Como evitar: revisar o contrato e a execução real do serviço.
3. Tratar toda a receita da clínica da mesma maneira
Uma clínica pode faturar consultas e procedimentos com características tributárias diferentes.
Impacto: aplicar os percentuais reduzidos a receitas não abrangidas.
Como evitar: segregar adequadamente as receitas e manter documentação que permita identificar a origem de cada parcela do faturamento.
4. Fazer apenas uma alteração societária formal
A Receita agora utiliza expressamente a expressão sociedade empresária “de fato e de direito”.
Impacto: a documentação formal pode não corresponder à realidade da operação.
Como evitar: verificar se a organização efetiva da atividade é compatível com a estrutura empresarial exigida.
5. Ignorar as normas sanitárias
A alteração de 2026 não eliminou esse requisito. A legislação mantém o atendimento às normas da Anvisa entre as condições relacionadas aos serviços abrangidos.
Impacto: fragilidade no enquadramento e aumento do risco fiscal.
Como evitar: revisar licenças, atividade exercida e atendimento às regras sanitárias aplicáveis.
6. Aplicar a regra apenas porque o CNAE parece compatível
O CNAE é um elemento cadastral relevante, mas não substitui a análise do serviço efetivamente prestado.
Impacto: enquadramento baseado apenas no cadastro, e não na realidade da operação.
Como evitar: confrontar CNAE, contratos, notas fiscais, procedimentos e documentação da empresa.
Quais são os benefícios de aplicar corretamente a equiparação hospitalar?
Quando os requisitos estão efetivamente presentes, a diferença entre os percentuais de presunção pode representar uma redução relevante da base utilizada para calcular IRPJ e CSLL no Lucro Presumido.
O benefício, porém, precisa vir acompanhado de sustentação documental.
Uma análise correta permite:
- aplicar a tributação prevista para as receitas que efetivamente cumprem os requisitos;
- evitar recolhimentos calculados a partir de um enquadramento inadequado;
- reduzir riscos de questionamentos fiscais;
- organizar melhor receitas de consultas e procedimentos;
- identificar inconsistências societárias e cadastrais;
- alinhar contratos à operação efetivamente realizada;
- melhorar a previsibilidade tributária da clínica.
A alteração de 2026 também cria uma oportunidade de revisão para empresas que descartaram a possibilidade de enquadramento exclusivamente porque utilizavam instalações de terceiros.
Isso não significa que essas empresas tenham adquirido automaticamente o direito ao tratamento. Significa que as antigas exclusões específicas relacionadas ao ambiente de terceiro foram retiradas da regulamentação, fazendo com que a análise precise ser refeita à luz das regras atuais.
Perguntas frequentes sobre equiparação hospitalar para clínicas
1.O que mudou na equiparação hospitalar em setembro de 2026?
A IN RFB nº 2.343/2026 alterou o artigo 33 da IN nº 1.700/2017. Entre os principais pontos estão a inclusão expressa da anestesiologia, a exigência de sociedade empresária de fato e de direito, a revogação de antigas restrições e a exclusão expressa da mera cessão de mão de obra médica nas condições previstas pela norma.
2.Clínica que realiza procedimentos dentro de outro hospital pode ter equiparação hospitalar?
O uso de ambiente de terceiro deixou de constar nas exclusões específicas revogadas pela IN nº 2.343/2026. Isso, porém, não garante o enquadramento. A natureza do serviço, a organização empresarial, as normas sanitárias e a responsabilidade pela prestação precisam ser analisadas.
3.Sociedade de anestesiologistas pode utilizar a equiparação?
A anestesiologia passou a ser mencionada expressamente no artigo 33 após a IN nº 2.343/2026. Ainda assim, a sociedade precisa preencher os demais requisitos previstos pela legislação e pela regulamentação.
4.Consulta realizada dentro de hospital pode usar os percentuais reduzidos?
Uma simples consulta médica continua excluída, mesmo quando realizada dentro de hospital. O tratamento deve ser analisado em relação à parcela da receita proveniente de serviços que efetivamente atendam aos requisitos aplicáveis.
5.Fornecer médicos para plantões hospitalares dá direito à equiparação?
Não necessariamente. A IN exclui a hipótese em que existe mera cessão de mão de obra médica e a pessoa jurídica não responde diretamente pelo atendimento, organização, execução ou riscos inerentes à atividade.
6.Toda a receita da clínica recebe os percentuais de 8% e 12%?
Não. O tratamento deve ser analisado sobre as receitas provenientes das atividades efetivamente enquadráveis. Empresas que possuem atividades diferentes precisam observar a correta identificação e segregação das receitas.
O que as clínicas devem revisar após a mudança de 2026?
A IN RFB nº 2.343/2026 tornou necessária uma nova leitura da equiparação hospitalar para clínicas.
A principal novidade não é simplesmente a ampliação ou a restrição do tratamento tributário. A norma passou a estabelecer uma fronteira mais clara entre a efetiva prestação empresarial de determinados serviços de saúde e situações como consulta médica simples ou mera disponibilização de profissionais.
Ao mesmo tempo, a retirada das exclusões relacionadas ao uso de ambiente de terceiros pode modificar a análise de sociedades que realizam procedimentos em hospitais, centros cirúrgicos e outras estruturas pertencentes a terceiros.
Para clínicas que já aplicam os percentuais reduzidos, o momento é de revisar se contratos, documentos societários, licenças, receitas e operação continuam sustentando o enquadramento.
Para aquelas que não utilizavam o tratamento por causa das antigas restrições, a mudança pode justificar uma nova avaliação.
Em ambos os casos, a pergunta central é a mesma: a operação real da clínica atende aos requisitos estabelecidos pela legislação e pela nova regulamentação da Receita?
Sua clínica se enquadra nas novas regras?
A mudança de 2026 tornou a análise tributária das clínicas ainda mais dependente da forma como os serviços são efetivamente prestados. Especialidade médica, CNAE ou local de atendimento, quando avaliados isoladamente, não são suficientes para definir o enquadramento.
A ContVirtual atua com contabilidade especializada para a área da saúde, incluindo gestão contábil, fiscal e tributária para clínicas e profissionais do setor.
Com uma revisão da atividade, das receitas, dos contratos e da estrutura empresarial, é possível identificar se a clínica está utilizando o tratamento tributário adequado, quais pontos precisam ser ajustados e como as mudanças da IN RFB nº 2.343/2026 interferem na análise da equiparação hospitalar.
Se a sua clínica está no Lucro Presumido, realiza procedimentos em hospitais ou possui diferentes tipos de receita, solicite uma análise da equipe antes de aplicar ou descartar os percentuais reduzidos. A ContVirtual pode avaliar a estrutura contábil e tributária da operação para que a decisão seja baseada na atividade efetivamente exercida e na documentação da empresa.