
O valor pago em impostos pode variar de forma significativa entre dois médicos com receitas semelhantes. Um profissional que atende como pessoa física pode alcançar a faixa de 27,5% do Imposto de Renda, além da contribuição previdenciária e do ISS. Outro, com uma empresa bem estruturada, pode iniciar no Simples Nacional com alíquota nominal de 6%.
Essa diferença não significa que abrir um CNPJ sempre resulte na menor tributação. A economia depende do regime tributário, da folha de pagamento, do faturamento acumulado nos últimos 12 meses, da natureza dos procedimentos realizados e das regras de ISS do município.
Também é necessário considerar custos que não aparecem na alíquota principal, como INSS sobre o pró-labore, obrigações trabalhistas, taxas municipais, escrituração contábil e despesas para manter o consultório ou a clínica regularizados.
Neste artigo, você entenderá como funciona o imposto para médicos em 2026, quais são as diferenças entre atuar como pessoa física ou pessoa jurídica e como comparar Simples Nacional, Lucro Presumido e Lucro Real com critérios técnicos.
Quanto um médico paga de imposto em 2026?
O imposto para médicos pode variar de aproximadamente 6% sobre o faturamento, em empresas enquadradas na primeira faixa do Anexo III do Simples Nacional, até 27,5% de Imposto de Renda para profissionais que recebem como pessoa física, além de INSS e ISS.
Não existe uma alíquota única para toda a categoria. O valor efetivo depende da forma de atuação, do regime tributário, do faturamento acumulado, da folha de salários, do município, das despesas dedutíveis e da possibilidade de enquadramento de determinados procedimentos como serviços hospitalares.
Para empresas médicas optantes pelo Simples, o acompanhamento do Fator R no Simples Nacional é um dos pontos que mais influenciam o valor mensal dos tributos.
Quais impostos um médico pode pagar?
Os tributos mudam conforme o profissional atua como empregado, médico autônomo ou pessoa jurídica. A origem dos recebimentos também interfere nas obrigações fiscais.
Médico contratado como pessoa física
Quando há vínculo empregatício, o profissional recebe uma remuneração sujeita principalmente a:
- Imposto de Renda Retido na Fonte;
- contribuição ao INSS;
- eventuais retenções previstas no contrato de trabalho;
- descontos relacionados a benefícios e demais verbas trabalhistas.
Nesse modelo, a empresa contratante realiza as retenções, recolhe os valores devidos e informa os rendimentos aos órgãos competentes.
Médico autônomo
O médico que atende pacientes particulares em nome próprio pode ficar sujeito a:
- Imposto de Renda da Pessoa Física;
- recolhimento mensal pelo Carnê-Leão;
- contribuição ao INSS como contribuinte individual;
- ISS, conforme as regras do município;
- obrigações relacionadas ao Receita Saúde;
- declaração anual do Imposto de Renda.
O Carnê-Leão da Receita Federal é utilizado na apuração de rendimentos recebidos de outras pessoas físicas ou de fontes situadas no exterior. Quando houver imposto devido, o pagamento deve ser realizado até o último dia útil do mês seguinte ao recebimento.
Em 2026, a tabela mensal do IRPF mantém alíquotas progressivas de 7,5%, 15%, 22,5% e 27,5%. A faixa máxima começa quando a base mensal ultrapassa R$4.664,68. Entretanto, as regras de redução aplicáveis em 2026 podem zerar o imposto para determinados rendimentos mensais de até R$5 mil e reduzir gradualmente o valor devido em faixas superiores.
As faixas, deduções e reduções devem ser consultadas na tabela mensal do Imposto de Renda de 2026.
Isso não significa que todo médico que recebe acima de R$5 mil pagará 27,5% sobre o valor total. A alíquota é aplicada progressivamente sobre a base tributável, após as deduções permitidas.
Médico com CNPJ
Ao atuar por meio de uma empresa, os principais recolhimentos podem envolver:
- Imposto de Renda da Pessoa Jurídica, o IRPJ;
- Contribuição Social sobre o Lucro Líquido, a CSLL;
- PIS/Pasep;
- Cofins;
- Imposto Sobre Serviços, o ISS;
- Contribuição Previdenciária Patronal, conforme o enquadramento;
- INSS e Imposto de Renda sobre o pró-labore.
No Simples Nacional, parte desses tributos é reunida no Documento de Arrecadação do Simples Nacional, conhecido como DAS. A emissão das notas também precisa seguir as regras municipais e o enquadramento da atividade. Para entender essa rotina, consulte o conteúdo sobre emissão de nota fiscal para médicos em São Paulo.
Pessoa física ou jurídica: qual opção paga menos imposto?
Em muitos casos, a pessoa jurídica oferece uma carga tributária menor, especialmente quando o médico possui receita recorrente e atende clínicas, hospitais, operadoras de saúde ou pacientes particulares.
A comparação, porém, deve considerar a carga total da atividade, e não apenas a alíquota da guia mensal.
Na pessoa física, o Livro Caixa pode reduzir a base do Imposto de Renda por meio de despesas necessárias à atividade profissional, desde que estejam previstas na legislação, sejam comprovadas e não tenham caráter pessoal.
Entre os gastos que podem ser analisados estão:
- aluguel do consultório;
- condomínio e despesas de funcionamento;
- salários e encargos de funcionários;
- materiais utilizados nos atendimentos;
- serviços administrativos;
- honorários contábeis relacionados à atividade;
- outras despesas profissionais admitidas pela legislação.
A Receita Federal detalha as condições aplicáveis às despesas dedutíveis no Imposto de Renda. A mera existência de um comprovante não garante a dedução: o gasto precisa estar relacionado à atividade e atender aos requisitos fiscais.
Na pessoa jurídica, a tributação pode começar em percentuais menores, mas o médico terá custos com contabilidade, pró-labore, emissão de notas, registros, licenças, conta bancária empresarial e obrigações acessórias.
Por isso, a decisão deve ser baseada em uma simulação que compare o valor líquido disponível ao profissional após impostos, contribuições, despesas e custos de manutenção da empresa.
Como funciona o imposto para médicos na prática?
A apuração pode ser organizada em sete etapas principais.
- Identificar como os valores são recebidos
É necessário separar salários, pagamentos de hospitais, repasses de clínicas, consultas particulares, plantões, procedimentos, telemedicina e demais fontes de receita. - Verificar se a atividade é exercida como pessoa física ou jurídica
O recebimento em nome próprio segue regras diferentes da receita faturada por um CNPJ. - Calcular a receita mensal e o faturamento acumulado
No Simples Nacional, a alíquota efetiva depende da receita bruta acumulada nos 12 meses anteriores, chamada de RBT12. - Analisar a folha de pagamento e o Fator R
Para determinadas atividades médicas, o enquadramento entre os anexos III e V depende da proporção entre a folha e a receita bruta dos últimos 12 meses. - Comparar os regimes tributários
A análise deve considerar Simples Nacional, Lucro Presumido e, em situações específicas, Lucro Real. - Definir pró-labore e distribuição de lucros
O pró-labore remunera o trabalho dos sócios e está sujeito à contribuição previdenciária. A distribuição de lucros exige escrituração contábil regular para reduzir riscos fiscais. - Revisar o enquadramento periodicamente
A alternativa mais econômica pode mudar com o aumento do faturamento, a contratação de funcionários, a entrada de sócios, a abertura de uma clínica ou a mudança no perfil dos serviços.
Simples Nacional para médicos em 2026
Empresas médicas podem optar pelo Simples Nacional quando cumprem os requisitos legais e permanecem dentro do limite de receita do regime.
A tributação pode ocorrer pelo Anexo III ou pelo Anexo V, conforme o Fator R. Antes da opção, também é recomendável comparar as diferenças entre Simples Nacional e Lucro Presumido.
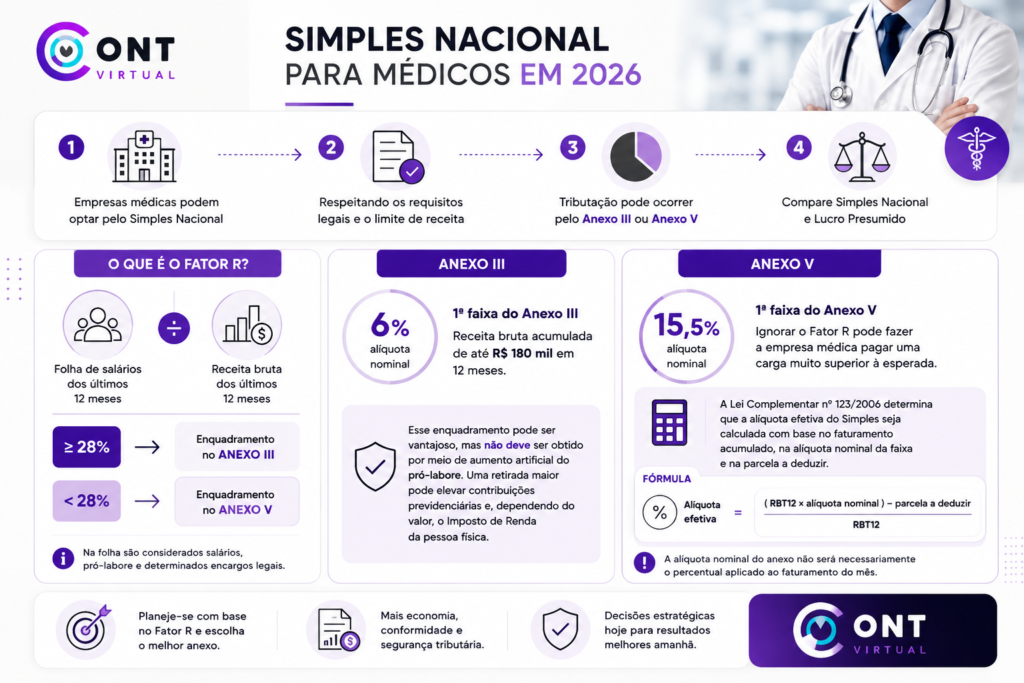
O que é o Fator R?
O Fator R corresponde à divisão entre:
Folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses.
Na folha são considerados os valores definidos pela legislação, como salários, pró-labore e determinados encargos incluídos no cálculo.
Quando o resultado é igual ou superior a 28%, a atividade pode ser tributada pelo Anexo III. Quando fica abaixo de 28%, a receita tende a ser tributada pelo Anexo V.
Anexo III
A primeira faixa do Anexo III possui alíquota nominal de 6% para empresas com receita bruta acumulada de até R$ 180 mil em 12 meses.
Esse enquadramento pode ser vantajoso, mas não deve ser obtido por meio de um aumento artificial do pró-labore. Uma retirada maior também pode elevar contribuições previdenciárias e, dependendo do valor, o Imposto de Renda da pessoa física.
Anexo V
A primeira faixa do Anexo V começa com alíquota nominal de 15,5%. Por isso, ignorar o Fator R pode fazer uma empresa médica pagar uma carga muito superior à esperada.
A Lei Complementar nº 123/2006 determina que a alíquota efetiva do Simples seja calculada com base no faturamento acumulado, na alíquota nominal da faixa e na parcela a deduzir.
A fórmula é:
Alíquota efetiva = [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12.
Portanto, a alíquota nominal indicada no anexo não será necessariamente o percentual aplicado ao faturamento do mês.
Lucro Presumido para médicos
No Lucro Presumido, os tributos federais são calculados a partir de uma margem de lucro definida pela legislação, independentemente do lucro contábil efetivamente obtido pela empresa.
Para serviços médicos em geral, é comum a aplicação da presunção de:
- 32% da receita para o IRPJ;
- 32% da receita para a CSLL.
Considerando IRPJ, CSLL, PIS e Cofins, a carga federal básica costuma corresponder a aproximadamente 11,33% do faturamento, antes do adicional de IRPJ.
Depois, é necessário acrescentar o ISS municipal, cuja alíquota varia conforme o município e o serviço prestado. Também devem ser considerados os encargos sobre pró-labore e folha de pagamento.
O adicional de 10% do IRPJ pode incidir sobre a parcela do lucro presumido que exceder o limite legal de R$ 20 mil por mês do período de apuração. Por isso, empresas com faturamento maior podem ultrapassar a referência inicial de 11,33%.
Existem outros fatores que influenciam a economia nesse regime. O artigo sobre como pagar menos impostos no Lucro Presumido apresenta cuidados relacionados ao CNAE, à escrituração, ao pró-labore e à revisão do enquadramento.
Serviços hospitalares e base de presunção reduzida
Determinadas empresas da área médica podem utilizar percentuais reduzidos de presunção:
- 8% para o cálculo do IRPJ;
- 12% para o cálculo da CSLL.
Essa possibilidade não se aplica automaticamente a todo médico, clínica ou procedimento.
Em linhas gerais, a empresa precisa exercer serviços enquadrados como hospitalares ou de auxílio diagnóstico e terapia, estar organizada sob a forma de sociedade empresária e atender às normas sanitárias aplicáveis.
A aplicação da presunção reduzida exige análise da atividade efetivamente exercida, da estrutura empresarial, das licenças e do cumprimento das exigências sanitárias. Consultas médicas simples, atendimentos em consultório e procedimentos que não preencham os requisitos não devem ser incluídos nesse tratamento sem avaliação técnica.
Lucro Real para clínicas e empresas médicas
No Lucro Real, IRPJ e CSLL incidem sobre o lucro contábil ajustado pelas regras fiscais.
Esse regime pode fazer sentido quando a empresa possui:
- margens de lucro reduzidas;
- despesas operacionais elevadas;
- estrutura hospitalar;
- grande número de funcionários;
- investimentos relevantes;
- prejuízos fiscais compensáveis;
- faturamento ou atividade que obrigue sua adoção.
Em uma clínica com equipamentos, aluguel elevado, equipe multidisciplinar e custos assistenciais relevantes, o lucro efetivo pode ser menor do que a margem presumida. Nesse caso, o Lucro Real deve ser incluído na simulação.
Por outro lado, o regime exige controles financeiros, contábeis e fiscais mais detalhados. Uma empresa sem processos internos confiáveis pode enfrentar erros na escrituração, no reconhecimento das despesas e na apuração dos tributos.
Comparação dos regimes de tributação para médicos
| Forma de atuação ou regime | Tributação principal | Referência inicial | Pontos de atenção |
| Pessoa física | IRPF, INSS e ISS | IRPF de até 27,5% | Carnê-Leão, Livro Caixa, Receita Saúde e regras municipais |
| Simples Nacional — Anexo III | Tributos reunidos no DAS | A partir de 6% nominal | Depende do Fator R, do faturamento acumulado e da folha |
| Simples Nacional — Anexo V | Tributos reunidos no DAS | A partir de 15,5% nominal | Pode ficar mais oneroso quando o Fator R é inferior a 28% |
| Lucro Presumido comum | IRPJ, CSLL, PIS, Cofins e ISS | Cerca de 11,33% federais, mais ISS | Pode haver adicional de IRPJ, pró-labore e encargos |
| Lucro Presumido com presunção reduzida | IRPJ e CSLL sobre bases reduzidas, além de PIS, Cofins e ISS | Depende da operação | Exige atividade elegível, sociedade empresária e atendimento às normas sanitárias |
| Lucro Real | IRPJ e CSLL sobre o lucro fiscal | Varia conforme o resultado | Requer controles contábeis e fiscais mais completos |
Os percentuais da tabela não substituem uma simulação tributária. Retenções na fonte, ISS fixo ou variável, legislação municipal, pró-labore, faturamento e composição da receita podem modificar o resultado.
Exemplo prático de imposto para médico no Simples Nacional
Considere uma empresa médica com os seguintes dados:
- faturamento médio mensal: R$ 30 mil;
- receita acumulada em 12 meses: R$ 360 mil;
- folha acumulada, incluindo valores admitidos no cálculo: R$108 mil.
O Fator R seria:
R$108 mil ÷ R$360 mil = 30%.
Como o resultado é superior a 28%, a receita poderá ser tributada pelo Anexo III, desde que todos os demais requisitos sejam cumpridos.
Para uma RBT12 de R$ 360 mil, a alíquota efetiva deve ser calculada pela fórmula do Simples, considerando a segunda faixa do Anexo III:
[(R$360 mil × 11,2%) – R$9.360] ÷ R$360 mil = 8,6%.
Nesse exemplo, o DAS seria de aproximadamente R$2.580 sobre um faturamento mensal de R$30 mil.
A empresa ainda terá de considerar o INSS sobre o pró-labore, eventuais tributos retidos, custos trabalhistas e demais despesas de manutenção.
Se o Fator R ficar abaixo de 28%, a tributação pode migrar para o Anexo V e alterar substancialmente o valor do DAS.
Reforma Tributária: o que médicos devem observar em 2026?
O ano de 2026 marca a etapa inicial de implementação da Reforma Tributária sobre o consumo, com a introdução das alíquotas de teste da Contribuição sobre Bens e Serviços, a CBS, e do Imposto sobre Bens e Serviços, o IBS.
Empresas optantes pelo Simples Nacional permanecem submetidas às regras do regime, mas a legislação também prevê tratamentos relacionados à apuração do IBS e da CBS, conforme as condições e regulamentações aplicáveis.
As regras gerais da transição estão previstas na Lei Complementar nº 214/2025.
Para médicos e clínicas, a adaptação exige atenção a pontos como:
- adequação dos sistemas de emissão de documentos fiscais;
- classificação correta dos serviços;
- preenchimento dos campos relacionados ao IBS e à CBS;
- revisão de contratos;
- tratamento dos créditos nas relações entre empresas;
- avaliação do impacto nas empresas do Simples Nacional;
- integração entre sistemas financeiros, fiscais e contábeis.
A Reforma Tributária não elimina a necessidade de comparar regimes. Ao contrário, acrescenta novas variáveis ao planejamento dos próximos anos.
Obrigações fiscais e operacionais da empresa médica
Além de recolher tributos, o CNPJ médico precisa manter uma rotina de conformidade.
Entre as principais obrigações estão:
- emissão correta de notas fiscais;
- escrituração contábil;
- apuração mensal dos tributos;
- envio de declarações fiscais;
- cálculo da folha e do pró-labore;
- entrega de informações trabalhistas e previdenciárias;
- conciliação dos recebimentos;
- controle de retenções;
- registro e atualização cadastral nos órgãos competentes;
- cumprimento das exigências municipais e sanitárias.
O objeto social, os CNAEs, a inscrição municipal e os códigos utilizados na nota fiscal precisam representar os serviços efetivamente prestados.
Uma empresa pode estar no regime tributário adequado e, mesmo assim, enfrentar problemas por emitir notas com código incorreto, não registrar retenções ou deixar de segregar receitas com tratamentos fiscais diferentes.
Principais erros no pagamento de imposto para médicos
1. Escolher o Simples Nacional sem fazer simulação
O Simples não é automaticamente o regime mais econômico. Uma empresa enquadrada no Anexo V pode pagar mais do que pagaria no Lucro Presumido.
Como evitar: compare a carga total dos regimes, incluindo DAS, ISS, pró-labore, folha, adicional de IRPJ, retenções e obrigações relacionadas.
2. Ignorar o Fator R
Quando a folha não é acompanhada mensalmente, a empresa pode alternar entre os anexos III e V ou perder a possibilidade de uma tributação mais favorável.
Como evitar: acompanhe mensalmente a relação entre folha e receita dos últimos 12 meses.
3. Definir o pró-labore sem critério
Um pró-labore muito baixo pode gerar questionamentos e prejudicar o Fator R. Um valor excessivo pode aumentar desnecessariamente o INSS e o IRPF.
Como evitar: estabeleça uma política coerente com o trabalho dos sócios, a capacidade financeira da empresa e o planejamento previdenciário.
4. Distribuir todo o faturamento como lucro
Faturamento não é sinônimo de lucro. Antes da distribuição, devem ser descontados tributos, despesas, pró-labore e demais custos da empresa.
Como evitar: mantenha escrituração contábil completa e demonstre o resultado efetivamente apurado.
5. Aplicar a presunção hospitalar sem cumprir os requisitos
O uso indevido das bases reduzidas de 8% e 12% pode gerar cobrança de diferenças, juros e multas.
Como evitar: analise separadamente os procedimentos, a organização societária, as licenças e o atendimento às normas sanitárias.
6. Misturar as finanças pessoais e empresariais
Pagamentos particulares realizados diretamente pela conta da clínica dificultam a contabilidade e podem comprometer a comprovação da distribuição de lucros.
Como evitar: utilize contas bancárias separadas e registre pró-labore, reembolsos, aportes e distribuições de maneira formal.
Benefícios de uma tributação médica bem estruturada
Redução legal da carga tributária
A escolha do regime adequado pode diminuir o percentual incidente sobre a receita sem recorrer a práticas fiscais arriscadas.
Maior segurança fiscal
Documentos, notas, guias e declarações coerentes reduzem o risco de inconsistências perante a Receita Federal, a Previdência Social e os municípios.
Melhor gestão do caixa
A previsão dos impostos permite reservar recursos e evita que vencimentos tributários comprometam despesas operacionais.
Distribuição de lucros mais segura
Com escrituração contábil regular, a empresa consegue demonstrar seus resultados e sustentar contabilmente os valores distribuídos aos sócios.
Apoio ao crescimento da clínica
Uma estrutura contábil organizada facilita a contratação de profissionais, a entrada de sócios, a abertura de unidades, a aquisição de equipamentos e a avaliação de novos serviços.
Decisões baseadas em dados
Ao acompanhar faturamento, despesas, margem e carga tributária, o médico consegue avaliar se determinado convênio, plantão, procedimento ou unidade realmente gera retorno.
Perguntas frequentes sobre imposto para médicos
1.Médico pode ser MEI?
Não. A atividade médica não está incluída entre as ocupações permitidas ao Microempreendedor Individual. Para atuar com CNPJ, o profissional precisa constituir outro tipo de empresa e escolher um regime tributário compatível.
2.Todo médico com CNPJ paga 6%?
Não. A alíquota de 6% é a primeira faixa nominal do Anexo III do Simples Nacional. O enquadramento depende do Fator R, e o percentual efetivo aumenta conforme o faturamento acumulado.
3.Médico autônomo precisa pagar Carnê-Leão?
O médico que recebe de pessoas físicas ou de fontes situadas no exterior deve analisar a obrigatoriedade do Carnê-Leão. A apuração é mensal e o pagamento, quando devido, ocorre até o último dia útil do mês seguinte ao recebimento.
4.O que é mais vantajoso: Simples Nacional ou Lucro Presumido?
Depende do faturamento, do Fator R, da folha, do município e do tipo de serviço. O Anexo III costuma ser competitivo, enquanto o Anexo V pode tornar o Lucro Presumido mais interessante em determinadas faixas.
5.Médico pode distribuir lucros sem pagar Imposto de Renda?
A distribuição de lucros pode receber o tratamento tributário previsto na legislação, desde que exista resultado apurado e documentação contábil adequada. Transferir valores da empresa sem comprovação não transforma automaticamente o pagamento em lucro.
6.Uma clínica pode utilizar a tributação de serviços hospitalares?
Pode, desde que os serviços e a estrutura atendam aos requisitos legais. A empresa deve estar organizada como sociedade empresária, cumprir as normas sanitárias aplicáveis e exercer atividades elegíveis. Consultas comuns não recebem o benefício apenas por serem realizadas por médicos.
O que considerar antes de escolher a tributação médica em 2026
O valor do imposto depende de um conjunto de fatores. Para médicos autônomos, a análise envolve IRPF, Carnê-Leão, Livro Caixa, INSS e ISS. Para empresas, é necessário comparar Simples Nacional, Lucro Presumido e Lucro Real.
No Simples, o Fator R pode determinar uma diferença relevante entre os anexos III e V. No Lucro Presumido, devem ser considerados o ISS, o adicional de IRPJ e a possibilidade, restrita às atividades que cumprem os requisitos, de utilizar bases reduzidas para serviços hospitalares.
A decisão mais segura não parte de uma alíquota divulgada isoladamente. Ela deve ser baseada no faturamento acumulado, nos custos, na folha de pagamento, no tipo de atendimento, nas obrigações da operação e nos planos de crescimento do profissional.
Organize os impostos da sua atividade médica com a Cont Virtual
A CONT VIRTUAL oferece contabilidade digital especializada para profissionais da saúde, com gestão contábil, gestão fiscal e tributária, departamento pessoal, abertura e regularização de empresas, serviços societários e assistência financeira.
A equipe pode analisar sua forma de atuação, comparar os regimes tributários, acompanhar o Fator R, organizar o pró-labore, revisar a emissão de notas e manter as obrigações da empresa alinhadas à rotina do consultório ou da clínica.
Para entender quanto sua atividade médica pode pagar em 2026 e identificar um enquadramento compatível com seu faturamento, sua folha e seus serviços, solicite uma análise com a equipe da CONT VIRTUAL.