Escolher o Simples Nacional apenas porque ele reúne tributos em uma única guia pode levar o dentista a uma decisão incompleta. Para a odontologia, o peso do Fator R faz com que duas clínicas com faturamento semelhante possam apresentar cargas tributárias bastante diferentes.
O ponto central está na relação entre folha de salários e receita. Dependendo desse resultado, a atividade odontológica pode ser tributada pelo Anexo III ou pelo Anexo V do Simples Nacional, e a diferença entre essas duas tabelas pode ser relevante para o caixa do consultório.
Também não basta olhar a alíquota nominal. É necessário considerar receita bruta acumulada em 12 meses, parcela a deduzir, folha, pró-labore, encargos e a alíquota efetiva. O tema é aprofundado no conteúdo sobre Fator R no Simples Nacional, uma das regras mais relevantes para prestadores de serviços da área da saúde.
Por isso, avaliar o Simples Nacional para dentista exige uma simulação baseada nos números reais da clínica ou do consultório. Neste artigo, você entenderá quando o regime tende a ser competitivo, como funciona o Fator R e em quais situações vale comparar o Simples com outras alternativas tributárias.
O Simples Nacional para dentista realmente vale a pena?
O Simples Nacional para dentista pode valer a pena quando a clínica ou o consultório apresenta uma combinação favorável entre faturamento, folha de pagamento, pró-labore e enquadramento pelo Fator R.
Na odontologia, quando o Fator R é igual ou superior a 28%, a receita sujeita a essa regra pode ser tributada pelo Anexo III. Quando o percentual fica abaixo de 28%, a tributação ocorre pelo Anexo V.
A própria Receita Federal, no Portal do Simples Nacional, inclui expressamente a odontologia entre as atividades sujeitas ao Fator R.
Na prática, isso significa que o regime não deve ser escolhido apenas pela facilidade do Documento de Arrecadação do Simples Nacional (DAS). É preciso calcular a alíquota efetiva, avaliar os custos da folha e comparar o resultado com alternativas como o Lucro Presumido.
Por que o Fator R é tão importante para dentistas?
A odontologia está entre as atividades submetidas ao Fator R dentro do Simples Nacional.
A lógica considera a relação entre a folha de salários e a receita bruta da empresa nos 12 meses anteriores ao período de apuração.
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Quando o resultado é igual ou superior a 28%, a atividade sujeita ao Fator R é tributada pelo Anexo III. Quando fica abaixo desse percentual, aplica-se o Anexo V.
Essa sistemática está prevista na Lei Complementar nº 123/2006, que disciplina o Simples Nacional, e é detalhada pela regulamentação do Comitê Gestor.
A diferença é especialmente relevante para dentistas que trabalham sozinhos, possuem poucos funcionários ou mantêm um pró-labore reduzido. Nesses casos, a folha pode representar menos de 28% da receita e manter a atividade no Anexo V.
O que entra no cálculo do Fator R?
Esse é um dos pontos que mais geram erros na apuração do Simples Nacional para clínicas odontológicas.
A folha utilizada no cálculo não corresponde simplesmente ao salário líquido pago aos funcionários. A Resolução CGSN nº 140/2018 estabelece os critérios utilizados na apuração do Fator R.
Entre os valores que podem integrar a folha, conforme as regras aplicáveis, estão:
- salários e remunerações pagos a empregados;
- pró-labore dos sócios;
- 13º salário;
- FGTS;
- contribuições previdenciárias consideradas pela regulamentação;
- outras remunerações admitidas no cálculo.
Por outro lado, determinados valores não devem ser tratados como folha para esse fim, entre eles:
- distribuição de lucros;
- aluguéis;
- pagamentos a fornecedores;
- serviços contratados de outras pessoas jurídicas;
- retiradas pessoais sem natureza de remuneração;
- despesas administrativas comuns.
Essa diferença explica por que aumentar a distribuição de lucros não contribui para atingir os 28% do Fator R.
Anexo III ou Anexo V: qual a diferença para o dentista?
A diferença mais conhecida está nas alíquotas iniciais.
No Anexo III, a primeira faixa possui alíquota nominal de 6%. No Anexo V, a primeira faixa começa em 15,5%.
Isso não significa que todo dentista enquadrado no Anexo III pagará exatamente 6%, nem que qualquer clínica enquadrada no Anexo V recolherá necessariamente 15,5% durante toda a sua operação.
A alíquota efetiva muda conforme a receita bruta acumulada nos 12 meses anteriores e a parcela a deduzir correspondente à faixa de faturamento.
Comparação entre Anexo III e Anexo V
| Aspecto | Anexo III | Anexo V |
| Regra do Fator R | Fator R igual ou superior a 28% | Fator R inferior a 28% |
| Alíquota nominal inicial | 6% | 15,5% |
| Primeira faixa de receita | Até R$ 180 mil em 12 meses | Até R$ 180 mil em 12 meses |
| Influência da folha | Fundamental para o enquadramento | Folha abaixo do limite mantém a atividade neste Anexo |
| Carga potencial | Tende a ser menor nas faixas iniciais | Pode ser significativamente superior ao Anexo III |
| Ponto de atenção | Custo da folha e do pró-labore | Comparação com Lucro Presumido |
O enquadramento no Anexo III tende a reduzir o DAS em muitos cenários, mas a análise precisa considerar quanto custa manter a folha necessária para alcançar ou permanecer acima dos 28%.
Como calcular a alíquota efetiva do Simples Nacional?
A alíquota efetiva é diferente da alíquota nominal apresentada nas tabelas dos anexos.
A fórmula utilizada é:
Alíquota efetiva = [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
RBT12 corresponde à receita bruta acumulada nos 12 meses anteriores ao período de apuração.
Imagine, por exemplo, uma clínica odontológica que já ultrapassou a primeira faixa do Anexo III. Ela não aplicará simplesmente a alíquota nominal da faixa sobre todo o faturamento mensal. A parcela a deduzir também participa do cálculo da alíquota efetiva.
Essa é uma das razões pelas quais comparar empresas dizendo apenas que uma “paga 6%” e outra “paga 15,5%” pode gerar uma visão distorcida da tributação real.
Como funciona o Simples Nacional para dentista na prática?
A tributação deve ser acompanhada mensalmente, porque tanto o Fator R quanto a alíquota efetiva podem mudar conforme o consultório cresce.
- Apure o faturamento mensal. As receitas precisam ser corretamente registradas e segregadas de acordo com as atividades exercidas.
- Atualize a receita acumulada em 12 meses. Esse valor ajuda a determinar a faixa tributária e participa do cálculo do Fator R.
- Apure a folha considerada para o Fator R. Salários, pró-labore e encargos admitidos precisam ser corretamente registrados.
- Calcule o percentual do Fator R. A folha acumulada é dividida pela receita bruta acumulada.
- Identifique o Anexo aplicável. Resultado igual ou superior a 28% direciona a atividade ao Anexo III; abaixo de 28%, ao Anexo V.
- Calcule a alíquota efetiva. A alíquota nominal da tabela não deve ser utilizada isoladamente.
- Apure o DAS. O valor devido é calculado por meio do PGDAS-D, conforme receitas e enquadramentos informados.
- Compare periodicamente com outros regimes. Crescimento da receita, mudança de folha ou alteração da estrutura pode tornar necessário revisar a escolha tributária.
Esse acompanhamento deve estar conectado ao planejamento financeiro e contábil para empresas de serviços, já que a decisão tributária afeta diretamente margem, caixa e capacidade de investimento.
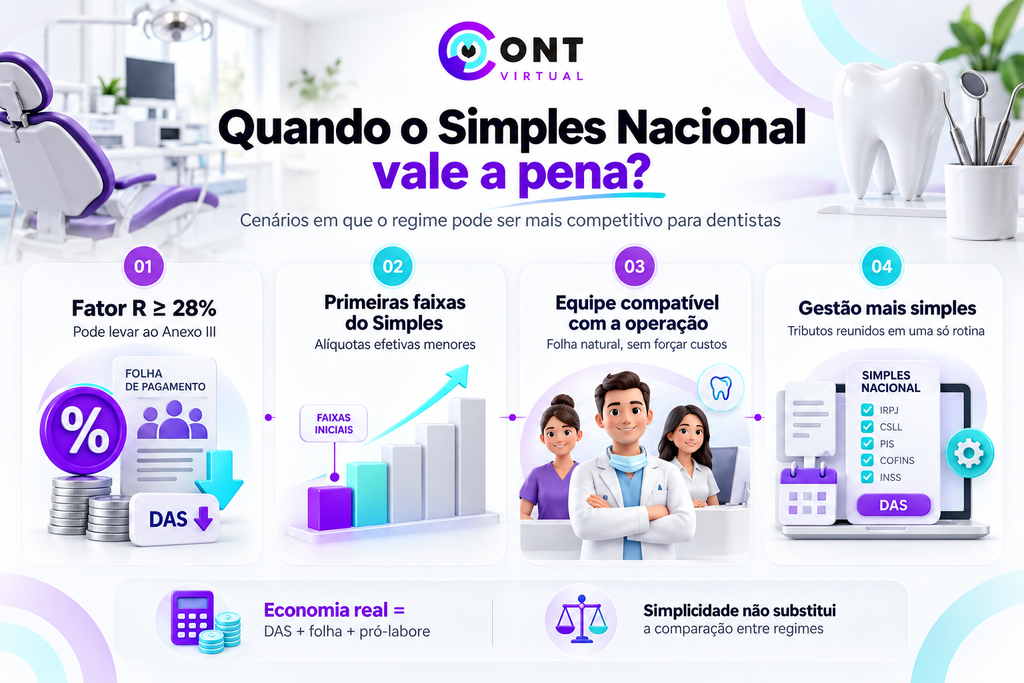
Quando o Simples Nacional tende a valer a pena para dentistas?
Não existe um único cenário, mas algumas situações podem tornar o regime mais competitivo.
Quando o Fator R permite o Anexo III
Esse costuma ser um dos cenários mais favoráveis para uma clínica odontológica no Simples.
A combinação entre uma folha compatível com a operação e enquadramento no Anexo III pode reduzir significativamente o valor do DAS em comparação com o Anexo V.
A economia, porém, precisa ser líquida. Isso significa descontar os custos trabalhistas e previdenciários envolvidos na estrutura de folha e pró-labore.
Quando a empresa está nas primeiras faixas do Simples
Consultórios com menor receita bruta acumulada podem encontrar alíquotas efetivas mais baixas do que empresas que já avançaram para faixas superiores.
Isso pode tornar o Simples especialmente interessante na fase inicial da atividade, desde que o Fator R e os demais custos estejam adequadamente projetados.
Quando existe uma equipe necessária para a operação
Clínicas com recepcionistas, auxiliares de saúde bucal e outros colaboradores podem naturalmente apresentar uma folha proporcionalmente maior.
Nesse caso, a própria estrutura operacional pode contribuir para o Fator R, sem necessidade de elevar despesas apenas com finalidade tributária.
Quando a simplificação operacional também gera valor
O Simples Nacional reúne diversos tributos em uma única sistemática de apuração e recolhimento.
Para negócios menores, isso pode facilitar a gestão tributária. Entretanto, a simplicidade administrativa não deve substituir uma comparação financeira entre regimes.
Quando o Simples Nacional pode deixar de ser a melhor opção?
Dentista com faturamento elevado e folha reduzida
Um profissional com receita elevada, poucos funcionários e pró-labore baixo pode permanecer no Anexo V.
Nessa situação, a alíquota efetiva pode tornar necessária uma comparação detalhada com o Lucro Presumido.
Clínica avançando para faixas superiores
À medida que a receita acumulada cresce, as alíquotas nominais e efetivas também mudam.
No Anexo III, a sexta faixa apresenta alíquota nominal de 33%. No Anexo V, a sexta faixa possui alíquota nominal de 30,5%. A alíquota efetiva, porém, continua sendo calculada com aplicação da parcela a deduzir.
Portanto, continuar dentro do limite do Simples Nacional não significa automaticamente que permanecer no regime seja a decisão financeiramente mais eficiente.
Quando o pró-labore precisa ser elevado apenas para alcançar 28%
Essa estratégia precisa ser avaliada com cuidado.
O aumento do pró-labore pode elevar o Fator R, mas também produz impactos previdenciários e pode afetar a tributação da pessoa física do sócio.
Se o aumento dos encargos superar a economia obtida no DAS, a estratégia deixa de representar redução real de custos.
Exemplo prático: atingir o Fator R sempre gera economia?
Considere uma clínica com faturamento relativamente estável e uma folha equivalente a 25% da receita acumulada.
Como o percentual está abaixo de 28%, a receita odontológica sujeita ao Fator R fica no Anexo V.
Uma análise superficial poderia sugerir simplesmente aumentar o pró-labore até alcançar os 28%.
Antes de tomar essa decisão, porém, é necessário responder:
- quanto aumentará a contribuição previdenciária relacionada ao pró-labore?
- haverá impacto sobre o Imposto de Renda da pessoa física do sócio?
- qual será a redução efetiva do DAS?
- o percentual de 28% será mantido nos próximos meses?
- o faturamento está crescendo?
- a clínica já possui necessidade operacional de ampliar a folha?
O resultado pode ser positivo em um cenário e desfavorável em outro.
Por isso, o Fator R deve ser utilizado como componente do planejamento tributário, e não como uma meta isolada.
Simples Nacional x Lucro Presumido para dentista
Uma das comparações mais relevantes para clínicas odontológicas é entre Simples Nacional e Lucro Presumido.
| Critério | Simples Nacional | Lucro Presumido |
| Fator R | Pode alterar a tributação entre Anexos III e V | Não se aplica |
| IRPJ e CSLL | Integram o DAS conforme a repartição aplicável | São apurados de acordo com as regras próprias do regime |
| PIS e Cofins | Integram a sistemática do DAS | São calculados separadamente |
| ISS | Integra o Simples conforme as regras aplicáveis | Segue a legislação municipal |
| Folha e CPP | A folha interfere diretamente no Fator R | Encargos previdenciários são analisados separadamente |
| Complexidade | Apuração concentrada no Simples Nacional | Tributos calculados separadamente |
| Ponto de decisão | Fator R, RBT12, folha e alíquota efetiva | Receita, bases de presunção, ISS, folha e adicional de IRPJ quando aplicável |
O Lucro Presumido não é automaticamente melhor quando o dentista está no Anexo V. Da mesma maneira, o Simples não é automaticamente a melhor opção apenas porque a clínica conseguiu chegar ao Anexo III.
A comparação precisa colocar todos os tributos, encargos e custos relevantes na mesma base.
Quais aspectos técnicos e fiscais precisam ser analisados?
Limite de faturamento
O limite geral de receita bruta anual para enquadramento como Empresa de Pequeno Porte e permanência no Simples Nacional é de R$4,8 milhões, observadas as demais regras legais do regime.
Empresas próximas desse valor precisam acompanhar não apenas o faturamento realizado, mas também a projeção para os meses seguintes.
Pró-labore
O pró-labore remunera o trabalho exercido pelo sócio na empresa.
Ele pode integrar a folha considerada no Fator R, mas também gera efeitos previdenciários e, dependendo do valor, pode influenciar a tributação da pessoa física.
Por isso, não deve ser aumentado exclusivamente para atingir o percentual de 28% sem uma simulação completa.
Distribuição de lucros
A distribuição de lucros possui natureza diferente do pró-labore e não compõe a folha utilizada no Fator R.
Além disso, a distribuição precisa estar respaldada pelos resultados e registros contábeis da empresa, especialmente quando os sócios retiram valores de forma recorrente.
CNAE e atividade efetivamente exercida
A tributação deve acompanhar os serviços realmente prestados.
Uma clínica odontológica pode desenvolver mais de uma atividade, e determinadas receitas podem exigir segregação específica no PGDAS-D.
Contrato social, CNAEs, notas fiscais e serviços executados precisam manter coerência.
Folha de salários
Aumentar a folha apenas para diminuir o DAS não deve ser tratado como estratégia automática.
Contratações precisam responder às necessidades reais da clínica. Quando há necessidade de auxiliares, recepcionistas e outros profissionais, o efeito favorável sobre o Fator R pode surgir como consequência da estrutura operacional.
Fluxo de caixa
Economia tributária não deve ser analisada separadamente da disponibilidade financeira da clínica. Pró-labore, salários, impostos, fornecedores e investimentos disputam recursos dentro do mesmo caixa.
Por isso, integrar a análise tributária ao fluxo de caixa para clínicas ajuda a verificar se a estratégia adotada é sustentável ao longo dos meses.
Obrigações acessórias
Ser optante pelo Simples Nacional não elimina todas as obrigações fiscais, contábeis e trabalhistas.
Dependendo da estrutura da empresa, a rotina pode envolver:
- emissão de notas fiscais;
- PGDAS-D;
- DEFIS;
- eSocial;
- DCTFWeb;
- EFD-Reinf;
- folha de pagamento;
- obrigações municipais;
- escrituração contábil;
- outras obrigações relacionadas à atividade e à estrutura da clínica.
A simplificação do Simples está principalmente na sistemática tributária. Ela não elimina a necessidade de controles contábeis consistentes.
Principais erros no Simples Nacional para dentista
1. Acreditar que dentista sempre paga 6%
Os 6% representam a alíquota nominal da primeira faixa do Anexo III.
Impacto: projeções de imposto podem ficar significativamente abaixo da carga real.
Como evitar: calcular Fator R, RBT12, faixa de faturamento e alíquota efetiva.
2. Ignorar o Fator R
A odontologia está expressamente entre as atividades submetidas à regra.
Impacto: a empresa pode projetar tributação pelo Anexo III quando, na prática, deveria utilizar o Anexo V.
Como evitar: acompanhar mensalmente folha e receita acumuladas.
3. Aumentar o pró-labore sem calcular os encargos
Elevar o pró-labore pode melhorar o Fator R, mas também aumenta custos relacionados à remuneração do sócio.
Impacto: a redução do DAS pode ser menor do que o aumento dos encargos.
Como evitar: comparar o custo tributário total antes da mudança.
4. Considerar distribuição de lucros no Fator R
Lucros distribuídos não integram a folha utilizada nesse cálculo.
Impacto: o percentual pode ser calculado incorretamente, levando a um enquadramento inadequado.
Como evitar: separar corretamente pró-labore, folha e distribuição de resultados.
5. Não revisar o regime depois que a clínica cresce
Uma estrutura eficiente quando o consultório faturava R$20 mil por mês pode deixar de ser a melhor quando a receita passa para R$80 mil ou R$150 mil mensais.
Impacto: a empresa pode permanecer em um regime mais oneroso por falta de comparação.
Como evitar: atualizar as simulações sempre que houver mudanças relevantes na receita, folha ou operação.
6. Comparar apenas o valor do DAS
O DAS representa apenas parte da decisão.
Impacto: custos com pró-labore, folha, previdência e demais obrigações podem ser ignorados.
Como evitar: comparar a carga tributária e previdenciária total de cada cenário.
Quais são os benefícios de aplicar corretamente o Simples Nacional?
Possibilidade de reduzir custos tributários
O Anexo III pode produzir uma carga competitiva para clínicas que alcançam o Fator R de forma coerente com sua estrutura de pessoal.
Maior previsibilidade dos impostos
Acompanhar RBT12, folha e alíquota efetiva permite estimar com maior precisão os desembolsos tributários dos próximos meses.
Organização da folha
O monitoramento do Fator R exige controle adequado de salários, pró-labore e encargos, o que também melhora a qualidade das informações gerenciais.
Mais segurança fiscal
Apurar corretamente o Anexo aplicável reduz o risco de recolhimentos incorretos e divergências entre folha, contabilidade e PGDAS-D.
Decisões de crescimento baseadas em dados
Compreender como receita e folha afetam a tributação permite planejar contratações, expansão, remuneração dos sócios e investimentos com maior clareza.
Perguntas frequentes sobre Simples Nacional para dentista
1.Dentista pode optar pelo Simples Nacional?
Sim. Empresas de odontologia podem optar pelo Simples Nacional quando atendem aos requisitos legais do regime. A atividade odontológica está sujeita ao Fator R para definição da tributação entre Anexo III e Anexo V.
2.Qual é a alíquota do Simples Nacional para dentista?
Não existe uma única alíquota. O Anexo III começa nominalmente em 6% e o Anexo V em 15,5%. A alíquota efetiva depende da receita acumulada em 12 meses, da faixa correspondente e da parcela a deduzir.
3.Como um dentista pode ser tributado pelo Anexo III?
Para a receita odontológica sujeita ao Fator R, a relação entre a folha considerada no cálculo e a receita bruta acumulada nos 12 meses anteriores deve ser igual ou superior a 28%.
4.Pró-labore entra no cálculo do Fator R?
Sim. O pró-labore integra a folha utilizada no Fator R quando corretamente registrado e enquadrado nas regras do Simples Nacional.
5.Distribuição de lucros entra no Fator R?
Não. A distribuição de lucros não integra a folha utilizada no cálculo. Lucros e pró-labore possuem naturezas diferentes e devem ser contabilizados adequadamente.
6.Simples Nacional ou Lucro Presumido: qual é melhor para dentista?
Depende do faturamento, da folha, do Fator R, do pró-labore, do ISS e da estrutura da clínica. A comparação precisa considerar a carga total de cada regime, e não apenas as alíquotas nominais.
Quando vale a pena permanecer no Simples Nacional?
O Simples Nacional para dentista tende a ser mais competitivo quando a empresa combina faturamento, folha e enquadramento tributário de forma eficiente.
O Fator R é um dos principais componentes dessa análise. Estar acima de 28% pode permitir a tributação pelo Anexo III, mas alcançar esse percentual não deve ser perseguido sem considerar o custo previdenciário da folha e do pró-labore.
Também é necessário acompanhar a alíquota efetiva. Conforme o faturamento acumulado aumenta, a empresa muda de faixa e o custo tributário pode crescer.
Por isso, a revisão não deve ocorrer apenas na abertura da empresa ou no início de cada ano. Alterações de faturamento, contratações, entrada de novos profissionais e mudanças na remuneração dos sócios podem justificar uma nova simulação.
Em vez de perguntar apenas se o Simples Nacional é bom para dentistas, a análise deve responder: quanto a clínica paga no cenário atual e quanto pagaria em cada estrutura tributária disponível?
Analise a tributação da sua clínica antes de decidir
A Cont Virtual Contabilidade atua com contabilidade especializada para a área da saúde, incluindo dentistas, consultórios e clínicas. Entre as soluções apresentadas pela empresa estão gestão contábil, gestão fiscal e tributária, departamento pessoal, serviços societários, assistência financeira e apoio à abertura de empresas.
Para o dentista, esse acompanhamento permite analisar Fator R, pró-labore, folha, faturamento, alíquota efetiva e comparação entre regimes de forma integrada, evitando decisões baseadas apenas na alíquota inicial do Simples Nacional.
Se você deseja entender se o Simples Nacional ainda é a alternativa adequada para sua clínica ou consultório, solicite uma análise com a equipe da Cont Virtual Contabilidade e compare os cenários antes de alterar sua estrutura tributária.