Atender pacientes, acompanhar evoluções clínicas e administrar a agenda já ocupa boa parte da rotina de um nutricionista. Quando a atividade passa a ser exercida por meio de CNPJ, surge outra camada de gestão: emissão de notas fiscais, pagamento de impostos, definição do pró-labore, separação das finanças e controle dos valores recebidos.
O problema é que essas decisões não funcionam de forma isolada. O valor definido como pró-labore, por exemplo, pode gerar reflexos previdenciários e também participar do cálculo do Fator R no Simples Nacional.
Da mesma forma, misturar recebimentos profissionais com movimentações pessoais dificulta a escrituração e pode comprometer a correta identificação do resultado da empresa.
Para nutricionistas que atuam em São Paulo, ainda existem questões societárias, fiscais e profissionais que precisam ser observadas conforme a estrutura utilizada para exercer a atividade.
Uma assessoria contábil para nutricionistas em São Paulo deve, portanto, ir além da geração mensal de guias.
O trabalho envolve organizar a relação entre faturamento, tributação, remuneração do profissional e resultado empresarial para que o CNPJ funcione de maneira coerente com a realidade do consultório ou da clínica.
O que faz uma assessoria contábil para nutricionistas em São Paulo?
A assessoria contábil para nutricionistas em São Paulo acompanha a organização fiscal, contábil, societária e financeira do profissional que atua por meio de empresa.
Entre suas funções estão enquadrar corretamente a atividade, apurar impostos, acompanhar o Simples Nacional e o Fator R, calcular o pró-labore, registrar receitas e despesas e orientar a distribuição de lucros.
O objetivo não é apenas manter o CNPJ regular, mas produzir informações que permitam entender quanto a atividade efetivamente fatura, quanto custa sua operação e qual parcela do resultado pode chegar ao sócio de forma regular.
Por que a contabilidade do nutricionista exige acompanhamento específico?
Um consultório de nutrição pode parecer uma operação empresarial simples porque normalmente possui menos funcionários, fornecedores e processos internos do que estruturas maiores da área da saúde. Fiscalmente, porém, existem decisões capazes de alterar significativamente o resultado.
Um nutricionista pode receber por consultas particulares, programas de acompanhamento, contratos com empresas, clínicas parceiras e outros serviços profissionais. Cada receita precisa estar devidamente documentada e vinculada à atividade efetivamente exercida pela empresa.
Também é necessário distinguir três movimentos que frequentemente são confundidos:
- faturamento da empresa;
- remuneração do nutricionista pelo trabalho exercido;
- lucro gerado pelo negócio.
Esses valores não significam a mesma coisa.
Receber R$ 20 mil em determinado mês, por exemplo, não significa que o nutricionista tenha R$ 20 mil disponíveis para transferir livremente para sua conta pessoal. Antes, é necessário considerar impostos, despesas, obrigações, pró-labore e o resultado contábil efetivamente apurado.
É justamente nessa separação que a contabilidade passa a ter função gerencial, além da função fiscal. O mesmo princípio é aplicado à gestão de outros profissionais da saúde, como mostra o conteúdo sobre contabilidade para fisioterapeutas em São Paulo.
Como organizar impostos, pró-labore e recebimentos na prática?
Uma boa estrutura começa antes do vencimento do primeiro imposto. O ideal é integrar as informações fiscais, contábeis e financeiras da atividade desde o início.
- Mapear as atividades realizadas pela empresa. É necessário verificar se o objeto social e os CNAEs correspondem aos serviços efetivamente prestados pelo nutricionista.
- Analisar o regime tributário. O Simples Nacional pode ser adequado para muitos profissionais, mas isso não significa que será automaticamente a opção mais econômica em qualquer situação.
- Acompanhar o Fator R quando aplicável. A relação entre folha de salários e receita bruta acumuladas pode definir a tributação pelo Anexo III ou pelo Anexo V do Simples Nacional.
- Definir e contabilizar corretamente o pró-labore. O valor deve representar a remuneração do sócio pelo trabalho realizado e precisa ser tratado separadamente da distribuição de lucros.
- Registrar todos os recebimentos da empresa. Pix, transferências, cartões, plataformas e outros meios de pagamento precisam ser conciliados com notas fiscais e registros contábeis.
- Separar despesas pessoais e empresariais. A conta bancária da empresa não deve funcionar como extensão da conta pessoal do nutricionista.
- Apurar o resultado contábil. Somente depois da correta escrituração é possível avaliar o lucro produzido pela atividade e sua destinação.
Esse fluxo reduz uma situação comum entre profissionais liberais: conhecer o faturamento, mas não saber exatamente quanto o negócio produz de resultado.
Simples Nacional para nutricionistas: como o Fator R interfere?
O Fator R é um dos pontos mais relevantes na tributação de determinadas atividades de prestação de serviços pelo Simples Nacional. Para aprofundar o mecanismo, a ContVirtual possui um conteúdo específico sobre Fator R no Simples Nacional e o cálculo para prestadores de serviços.
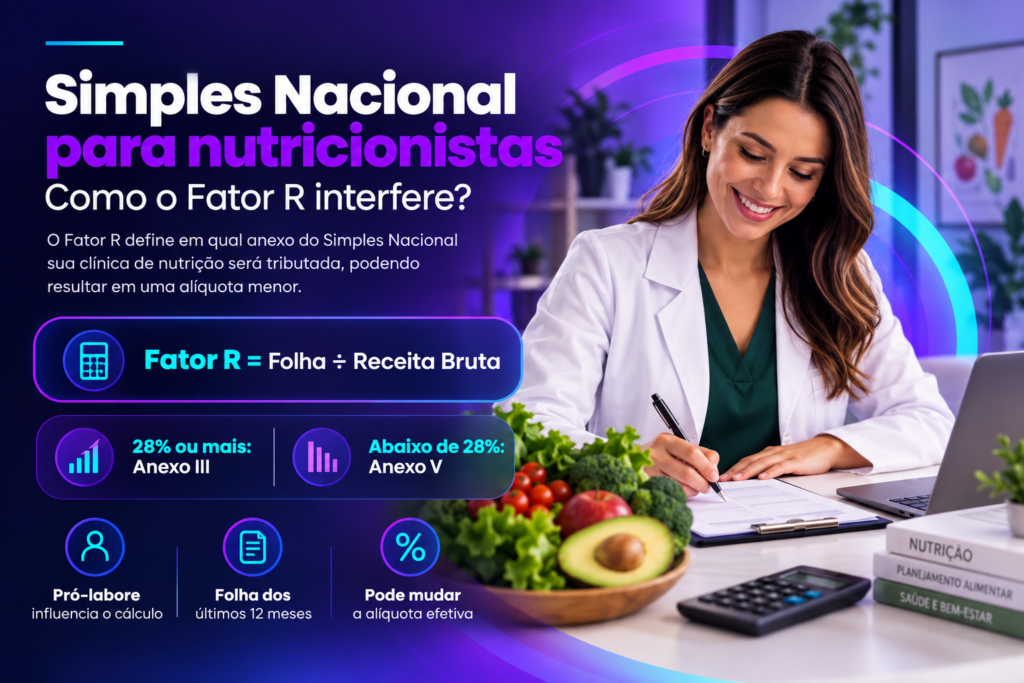
De forma simplificada, o cálculo compara a folha de salários e a receita bruta acumuladas nos 12 meses anteriores ao período de apuração:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Segundo as regras previstas na Resolução CGSN nº 140/2018, quando o resultado é igual ou superior a 28%, as atividades sujeitas ao Fator R são tributadas pelo Anexo III. Quando o índice fica abaixo de 28%, aplica-se o Anexo V.
A composição da folha utilizada nesse cálculo não se restringe ao salário líquido dos funcionários. Conforme as regras do Simples Nacional, devem ser observadas as remunerações e os encargos admitidos na FS12, incluindo o pró-labore quando corretamente registrado.
Por isso, analisar somente a primeira alíquota exibida nas tabelas do Simples pode produzir uma conclusão incompleta.
Anexo III e Anexo V não são escolhidos livremente
O nutricionista não simplesmente decide utilizar o Anexo III porque sua alíquota inicial é menor. O enquadramento decorre da atividade exercida e da aplicação das regras tributárias, inclusive do Fator R quando pertinente.
Na primeira faixa, o Anexo III possui alíquota nominal inicial de 6%, enquanto o Anexo V começa em 15,5%. Esses percentuais, entretanto, não devem ser analisados isoladamente.
À medida que o faturamento acumulado aumenta, é necessário calcular a alíquota efetiva considerando receita bruta acumulada, alíquota nominal e parcela a deduzir.
Assim, dois nutricionistas com faturamentos mensais semelhantes podem apresentar cargas tributárias diferentes dependendo do histórico de receita, da folha, do pró-labore e da estrutura da empresa.
Pró-labore do nutricionista: por que esse valor precisa ser planejado?
Pró-labore é a remuneração paga ao sócio pelo trabalho exercido dentro da empresa. No caso de um nutricionista que é proprietário do consultório e também realiza os atendimentos, existe trabalho efetivamente desenvolvido pelo sócio.
Esse pagamento não deve ser confundido com distribuição de lucros. A própria Receita Federal diferencia pró-labore e rendimentos distribuídos ao sócio, atribuindo tratamentos tributários distintos a essas modalidades.
O pró-labore também possui reflexos previdenciários. Nas situações previstas para contribuinte individual que presta serviço à empresa, devem ser observadas as regras de contribuição e os limites do salário de contribuição definidos pela Previdência e pela Receita Federal.
Pró-labore baixo sempre significa pagar menos impostos?
Não necessariamente.
Reduzir artificialmente o pró-labore apenas para diminuir encargos pode produzir uma análise tributária incompleta e ainda afetar o Fator R.
Em empresas submetidas a esse mecanismo, o pró-labore participa da composição da folha considerada no cálculo. Portanto, alterar seu valor pode modificar também o enquadramento da receita entre os Anexos III e V.
O correto é analisar conjuntamente:
- faturamento;
- função desempenhada pelo sócio;
- estrutura de pessoal;
- encargos previdenciários;
- Fator R;
- resultado contábil;
- distribuição de lucros.
O menor pró-labore possível não representa, necessariamente, a estrutura tributária mais eficiente.
Pró-labore e distribuição de lucros são coisas diferentes
Essa distinção merece atenção especial.
O pró-labore remunera o trabalho do sócio. Já a distribuição de lucros representa a destinação do resultado econômico produzido pela empresa depois que receitas, custos, despesas e demais eventos foram devidamente reconhecidos.
Por isso, simplesmente transferir dinheiro da conta PJ para a conta PF e registrar toda movimentação como “lucro” não constitui uma boa prática.
A contabilidade deve conseguir demonstrar a origem desses valores. Em negócios nos quais o proprietário faz retiradas frequentes sem classificação adequada, torna-se muito mais difícil saber quanto corresponde a remuneração, reembolso, adiantamento, distribuição de lucro ou simples movimentação financeira.
A escrituração também ganha relevância porque a Receita Federal prevê tratamento específico para os rendimentos distribuídos ao sócio de empresas do Simples Nacional, inclusive em relação à comprovação de lucros superiores aos limites calculados por presunção.
Como organizar os recebimentos do consultório?
Esse é outro ponto central de uma assessoria contábil voltada para nutricionistas.
O profissional pode receber por diferentes canais:
- Pix;
- cartão;
- transferência bancária;
- plataformas de pagamento;
- clínicas parceiras;
- empresas contratantes;
- programas de acompanhamento;
- consultas particulares.
A existência de diferentes meios de pagamento não é um problema. A dificuldade surge quando essas informações não são conciliadas.
Uma rotina organizada deve permitir responder com clareza: quanto foi faturado, quanto foi efetivamente recebido, quanto permanece a receber e quais documentos fiscais correspondem a cada operação?
Para entender melhor essa lógica, o artigo sobre fluxo de caixa para clínicas explica como conciliar extratos, recebimentos, taxas e registros financeiros para identificar divergências.
A conta PJ deve concentrar as movimentações da atividade
Receitas e despesas relacionadas ao CNPJ devem ser separadas das movimentações pessoais do nutricionista.
Essa organização facilita a conciliação bancária, a escrituração contábil e a identificação dos valores que pertencem à empresa.
Também melhora a leitura do fluxo financeiro: aluguel do consultório, softwares, marketing, equipe, serviços profissionais, impostos e demais despesas passam a ser identificados de maneira mais consistente.
Principais pontos fiscais e profissionais para nutricionistas em São Paulo
A organização do CNPJ não termina na escolha do regime tributário. Outros pontos devem ser analisados conforme a estrutura e os serviços oferecidos.
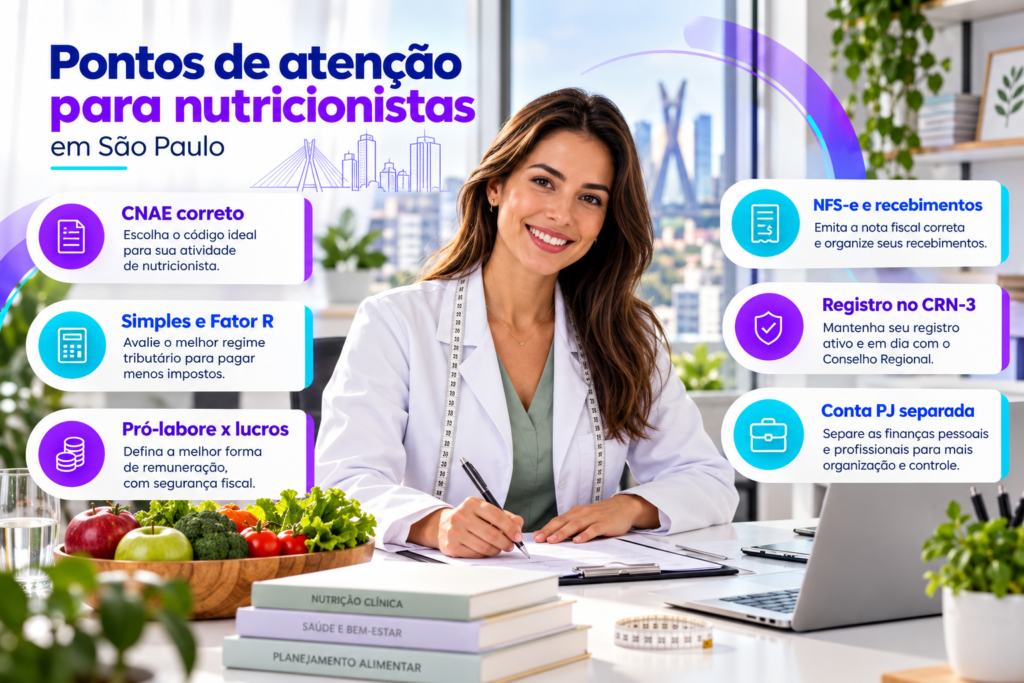
CNAE e objeto social precisam representar a atividade exercida
As atividades registradas devem refletir os serviços efetivamente prestados.
Essa definição interfere no enquadramento tributário, nas obrigações da empresa, em eventuais exigências municipais e na análise realizada pelo conselho profissional.
Abrir um CNPJ utilizando atividades genéricas sem considerar o serviço realmente executado pode gerar dificuldades posteriores.
Essa análise deve ocorrer já na constituição da empresa, seguindo lógica semelhante à estruturação de CNPJ para profissionais da saúde, em que atividade, tributação e exigências profissionais precisam ser avaliadas em conjunto.
Registro da pessoa jurídica no CRN-3
Nutricionistas estabelecidos no estado de São Paulo estão sob a jurisdição do Conselho Regional de Nutricionistas da 3ª Região.
De acordo com as orientações do CRN-3 sobre inscrição de pessoa jurídica, empresas cujo objeto social ou atividades estejam ligados à alimentação e nutrição humanas devem observar as regras de registro previstas na Resolução CFN nº 702/2021.
O próprio Conselho inclui consultórios com atendimento nutricional e clínicas de nutrição entre os segmentos contemplados nos procedimentos para pessoa jurídica.
O enquadramento deve ser verificado considerando objeto social, atividade, estabelecimento e estrutura concreta da empresa.
Emissão de nota fiscal
Profissionais que atuam por meio de pessoa jurídica precisam manter a emissão fiscal compatível com os serviços prestados e os recebimentos realizados.
Em 2026, existe ainda uma mudança operacional relevante para empresas do Simples Nacional. A Receita Federal informou que a NFS-e de padrão nacional será obrigatória para ME e EPP optantes pelo Simples Nacional a partir de 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026.
Isso exige atenção aos sistemas utilizados para emissão, integrações e procedimentos internos antes da entrada em vigor da obrigatoriedade.
Simples Nacional, pró-labore e recebimentos: quadro prático
| Ponto | O que analisar | Risco de uma gestão inadequada |
| Regime tributário | Faturamento, atividade, despesas e estrutura | Pagamento inadequado de tributos |
| Fator R | Folha e receita acumuladas | Tributação em anexo diferente do esperado |
| Pró-labore | Atuação do sócio e encargos | Problemas previdenciários e distorção do Fator R |
| Distribuição de lucros | Resultado contábil efetivamente apurado | Retiradas sem suporte contábil |
| Recebimentos | Pix, cartões, transferências e notas | Divergências entre faturamento e movimentação financeira |
| Conta bancária | Separação entre PF e PJ | Dificuldade de comprovação e controle |
| CRN-3 | Atividade, registro e responsável técnico | Irregularidades perante o conselho profissional |
| Nota fiscal | Serviço prestado e receita correspondente | Divergências fiscais e operacionais |
O que muda para nutricionistas do Simples com IBS e CBS?
Em setembro de 2026, empresas optantes pelo Simples Nacional precisam observar uma decisão adicional relacionada à Reforma Tributária do Consumo.
As empresas que já integram o Simples não precisam realizar nova opção apenas para permanecer no regime, salvo situações específicas de exclusão. Entretanto, devem avaliar a possibilidade de manter IBS e CBS dentro do recolhimento unificado ou optar pelo recolhimento regular desses tributos.
Segundo orientação publicada pelo Ministério da Fazenda sobre IBS, CBS e Simples Nacional, a opção para o primeiro semestre de 2027 pode ser realizada entre 1º e 30 de setembro de 2026.
Se a empresa não optar pelo regime regular de IBS e CBS nesse período, os novos tributos permanecerão dentro da sistemática do Simples Nacional durante o primeiro semestre de 2027. A regulamentação também prevê uma nova oportunidade em março de 2027 para decisão com efeitos no segundo semestre daquele ano.
Essa escolha não deve ser baseada apenas na comparação entre percentuais. É necessário considerar:
- perfil dos clientes;
- operações com pessoas físicas ou jurídicas;
- possibilidade de apropriação e transferência de créditos;
- estrutura de custos;
- fornecedores;
- formação de preços;
- efeitos sobre o caixa.
Para um nutricionista que atende predominantemente pessoas físicas, por exemplo, a análise pode ser diferente daquela aplicável a uma empresa que presta grande volume de serviços para outras pessoas jurídicas. Por isso, a decisão exige simulação individualizada.
6 erros comuns na contabilidade de nutricionistas
1. Misturar a conta pessoal com a conta da empresa
O nutricionista recebe consultas na conta PJ, transfere valores continuamente para a conta pessoal e ainda utiliza a empresa para pagar despesas particulares.
Impacto: a movimentação se torna difícil de interpretar e compromete a qualidade das informações contábeis e financeiras.
Como evitar: estabelecer regras para pró-labore, distribuição de resultados, aportes e reembolsos.
2. Escolher o Simples Nacional apenas pela alíquota inicial
Comparar exclusivamente 6%, 15,5% ou qualquer outro percentual nominal ignora Fator R, faturamento acumulado e alíquota efetiva.
Impacto: o profissional pode criar uma expectativa de tributação que não corresponde à realidade do CNPJ.
Como evitar: realizar simulações utilizando faturamento, folha e projeções reais da atividade.
3. Definir pró-labore sem analisar o Fator R
Pró-labore e tributação não devem ser tratados como assuntos independentes.
Impacto: uma alteração feita apenas para reduzir contribuição previdenciária pode modificar o Fator R e produzir efeito contrário no DAS.
Como evitar: simular conjuntamente o impacto previdenciário e tributário antes de alterar a remuneração do sócio.
4. Tratar todo dinheiro retirado como lucro
Distribuição de lucros pressupõe resultado empresarial devidamente demonstrado.
Impacto: retiradas sem classificação e sem suporte contábil podem gerar inconsistências entre a movimentação financeira e a escrituração.
Como evitar: manter a contabilidade atualizada e classificar corretamente cada transferência realizada ao sócio.
5. Não conciliar notas fiscais e recebimentos
Diferenças entre valores faturados, notas emitidas e depósitos bancários dificultam a prestação das informações fiscais e contábeis.
Impacto: o nutricionista deixa de saber quais valores foram efetivamente recebidos, quais permanecem pendentes e se todas as receitas foram registradas corretamente.
Como evitar: estabelecer uma rotina mensal de conciliação financeira.
6. Abrir o CNPJ sem analisar as exigências profissionais
Objeto social, CNAE, funcionamento do estabelecimento e registro perante o conselho profissional precisam ser analisados em conjunto.
Impacto: a empresa pode nascer com uma estrutura incompatível com a atividade que realmente será desenvolvida.
Como evitar: verificar as exigências do CRN-3 e os aspectos societários antes de iniciar ou alterar a operação.
Quais são os benefícios de uma assessoria contábil especializada?
Uma gestão contábil bem estruturada produz efeitos que vão além do cumprimento de obrigações fiscais.
Maior segurança fiscal
A empresa passa a ter critérios mais claros para notas fiscais, apuração dos impostos, enquadramento tributário e remuneração do sócio.
Melhor controle dos custos
Quando despesas empresariais e pessoais estão separadas, é mais fácil identificar quanto custa manter o consultório e qual margem efetivamente permanece depois dos impostos e demais despesas.
Mais previsibilidade tributária
Em vez de descobrir o valor dos tributos somente quando as guias são emitidas, o nutricionista pode acompanhar faturamento, folha, Fator R e tendências de tributação ao longo do ano.
Organização financeira
A integração entre contabilidade e movimentação financeira ajuda a identificar contas a receber, despesas recorrentes, compromissos tributários e disponibilidade real de caixa.
Base mais segura para crescer
Informações contábeis organizadas facilitam decisões como:
- contratar funcionários;
- ampliar o consultório;
- entrar em sociedade;
- atender por meio de uma clínica;
- investir em equipamentos;
- alterar preços;
- criar novos serviços;
- avaliar mudanças de regime tributário.
A redução de custos tributários, quando possível, passa a ser consequência de uma estrutura tecnicamente adequada, e não de soluções improvisadas.
Perguntas frequentes sobre assessoria contábil para nutricionistas em São Paulo
Nutricionista pode optar pelo Simples Nacional?
Em muitos casos, sim, desde que a empresa cumpra os requisitos do regime. A tributação precisa ser analisada conforme atividade, faturamento, estrutura da empresa e aplicação do Fator R.
Nutricionista precisa receber pró-labore?
Quando o sócio trabalha efetivamente na empresa, a remuneração pelo trabalho precisa receber tratamento adequado. Pró-labore e distribuição de lucros possuem naturezas diferentes e não devem ser utilizados de maneira indistinta.
O pró-labore influencia o Fator R?
Sim. Quando corretamente registrado, o pró-labore integra a composição da folha considerada no cálculo do Fator R. Por isso, seu valor pode influenciar o enquadramento entre Anexo III e Anexo V nas atividades submetidas a essa regra.
Posso receber consultas na conta pessoal mesmo tendo CNPJ?
Quando o serviço é faturado pelo CNPJ, manter os recebimentos empresariais em conta própria da empresa favorece a conciliação, a escrituração e a separação patrimonial. Misturar movimentações pessoais e empresariais dificulta esses controles.
Nutricionista com CNPJ precisa registrar a empresa no CRN-3?
A exigência deve ser verificada conforme objeto social, atividade exercida e enquadramento da pessoa jurídica. O CRN-3 estabelece procedimentos específicos para empresas ligadas à alimentação e nutrição humanas, inclusive consultórios e clínicas de nutrição.
O Simples Nacional será igual em 2027?
Não. A Reforma Tributária introduz IBS e CBS e cria novas possibilidades de recolhimento para empresas do Simples. Para o primeiro semestre de 2027, a opção pelo regime regular desses tributos pode ser realizada em setembro de 2026; sem essa escolha, IBS e CBS permanecem dentro da sistemática do Simples nesse período.
O que o nutricionista deve organizar a partir de agora?
Uma operação contábil consistente pode ser resumida em alguns pilares: atividade empresarial corretamente enquadrada, regime tributário acompanhado com dados reais, pró-labore formalizado, recebimentos conciliados e separação clara entre o patrimônio do profissional e o patrimônio da empresa.
Para quem está no Simples Nacional, o acompanhamento do Fator R precisa fazer parte da rotina e não ser realizado somente no momento de gerar o DAS.
Em 2026, também é necessário incorporar ao planejamento as mudanças da Reforma Tributária, especialmente a decisão envolvendo IBS e CBS para 2027 e a adaptação ao Emissor Nacional da NFS-e.
Mais do que pagar impostos corretamente, uma boa estrutura contábil permite ao nutricionista compreender seu resultado, planejar retiradas e tomar decisões profissionais com informações mais confiáveis.
Organize a contabilidade do seu consultório com suporte especializado
A ContVirtual atua com contabilidade para profissionais da área da saúde em São Paulo e reúne soluções de gestão contábil, gestão fiscal e tributária, departamento pessoal, serviços societários, assistência financeira e abertura de empresas.
Para nutricionistas, esse acompanhamento permite integrar enquadramento tributário, Fator R, pró-labore, distribuição de lucros, notas fiscais e organização dos recebimentos em uma rotina contábil coerente com a forma como o profissional realmente atua.
Se você já possui um consultório, está estruturando seu CNPJ ou precisa revisar impostos e retiradas da empresa, fale com a equipe da ContVirtual para avaliar sua estrutura contábil e tributária antes que decisões operacionais aumentem custos ou gerem inconsistências.