Abrir um consultório, atender pacientes como pessoa jurídica ou prestar serviços para clínicas e empresas pode mudar significativamente a rotina financeira de um nutricionista.
A partir desse momento, decisões sobre CNPJ, emissão de notas fiscais, pró-labore, impostos e obrigações profissionais deixam de ser apenas questões administrativas.
Um dos principais problemas surge quando o profissional formaliza a atividade sem analisar previamente como o serviço será prestado. Um CNAE inadequado, a escolha automática do Simples Nacional ou a definição incorreta do pró-labore podem elevar a carga tributária e criar problemas fiscais que só aparecem meses depois.
Nesse processo, entender o Fator R no Simples Nacional também pode ser determinante para empresas de serviços profissionais.
Também existe uma particularidade relevante: nutrição é uma profissão regulamentada pela Lei nº 8.234/1991, e determinadas pessoas jurídicas precisam observar requisitos específicos perante o Conselho Regional de Nutricionistas. Em São Paulo, essas obrigações são acompanhadas pelo CRN-3.
Por isso, entender quando contratar uma contabilidade para nutricionista em São Paulo ajuda não apenas a cumprir obrigações, mas também a estruturar o negócio considerando tributação, faturamento, retirada dos sócios, regularização profissional e crescimento da atividade.
Quando contratar uma contabilidade para nutricionista em São Paulo?
A contabilidade para nutricionista em São Paulo deve ser contratada, preferencialmente, antes da abertura do CNPJ ou assim que o profissional começar a avaliar a atuação como pessoa jurídica.
Essa antecipação permite definir corretamente atividade econômica, natureza jurídica, regime tributário, pró-labore, obrigações municipais e eventuais exigências do CRN-3.
Quem já possui empresa também deve procurar acompanhamento contábil quando o faturamento cresce, ocorre mudança na forma de atendimento, surgem funcionários ou prestadores, há aumento relevante dos impostos ou aparecem dúvidas sobre Simples Nacional, Fator R e Lucro Presumido.
Em termos práticos, a contabilidade passa a ser especialmente necessária quando as decisões fiscais deixam de envolver apenas o pagamento de uma guia e começam a afetar diretamente a margem, a retirada do profissional e a estrutura do consultório.
Nutricionista precisa necessariamente abrir CNPJ?
Não. O nutricionista pode exercer a atividade profissional como pessoa física, desde que cumpra as obrigações fiscais, previdenciárias, municipais e profissionais correspondentes.
O próprio CRN-3 possui orientações para o cadastro de profissional liberal autônomo em situações enquadradas nas regras do Conselho.
Esse modelo se aplica ao profissional que exerce a atividade por conta própria e sem vínculo empregatício, observados os critérios profissionais e administrativos aplicáveis.
Isso não significa, porém, que permanecer como pessoa física seja sempre financeiramente mais eficiente.
Conforme o volume de receitas aumenta, a comparação entre atuação como autônomo e abertura de empresa passa a fazer sentido. O cálculo precisa considerar, entre outros pontos:
- faturamento mensal e anual;
- despesas relacionadas à atividade;
- contribuição previdenciária;
- Imposto de Renda;
- ISS conforme as regras municipais aplicáveis;
- necessidade de emitir notas fiscais;
- perfil dos pacientes e clientes contratantes;
- prestação de serviços para clínicas e empresas;
- custos para manutenção de uma pessoa jurídica;
- regime tributário disponível.
A abertura do CNPJ deve ser resultado dessa análise, e não apenas da percepção de que “empresa paga menos imposto”.
Em quais situações contratar uma contabilidade especializada?
Existem alguns momentos em que a necessidade de acompanhamento contábil fica mais evidente para nutricionistas que atuam em São Paulo.
Antes de abrir o CNPJ
Esse é um dos melhores momentos para procurar orientação.
Segundo as orientações oficiais para inscrição de pessoa jurídica no CNPJ, o processo envolve informações cadastrais, definição das atividades e procedimentos de registro que precisam estar alinhados à estrutura real do negócio.
Tomar essas decisões antes do registro reduz a necessidade de alterações posteriores e permite avaliar a tributação antes de a empresa começar a faturar.
Uma análise de abertura deve considerar:
- quais serviços serão efetivamente prestados;
- atendimento nutricional individual ou coletivo;
- consultoria e assessoria em nutrição;
- prestação de serviços para outras empresas;
- cursos, palestras ou treinamentos, quando existentes;
- endereço de funcionamento;
- estrutura societária;
- projeção de faturamento;
- folha de pagamento;
- possibilidade de incidência do Fator R.
A lógica é semelhante à aplicada na estruturação de outros profissionais regulamentados da saúde. O conteúdo da CONT VIRTUAL sobre contabilidade para profissionais da saúde em São Paulo, por exemplo, demonstra como tributação, pró-labore, regularização e crescimento precisam ser avaliados em conjunto.
Quando os impostos começam a pesar na pessoa física
O aumento do faturamento costuma ser outro ponto de análise.
Nesse caso, o profissional pode comparar a tributação da pessoa física com cenários empresariais. Isso não significa que o CNPJ será automaticamente mais vantajoso, mas cria condições para realizar uma simulação com números concretos.
O correto é comparar o custo total, incluindo tributos, contribuição previdenciária, obrigações contábeis, custos societários e forma de retirada dos recursos da empresa.
Antes de escolher o Simples Nacional
O Simples Nacional costuma ser associado à ideia de tributação reduzida, mas atividades relacionadas à nutrição possuem regras específicas.
Clínicas de nutrição estão entre as atividades sujeitas ao Fator R. Dependendo da relação entre folha de salários e faturamento, a receita pode ser tributada pelo Anexo III ou pelo Anexo V, conforme as regras estabelecidas na Resolução CGSN nº 140/2018.
Portanto, optar pelo Simples sem fazer uma projeção pode levar a uma carga tributária bastante diferente da esperada.
Quando o nutricionista começa a contratar
A contratação de funcionários adiciona uma nova camada de obrigações à rotina empresarial.
Passam a fazer parte da operação processos como:
- admissão;
- folha de pagamento;
- férias;
- 13º salário;
- encargos trabalhistas e previdenciários;
- desligamentos;
- eventos relacionados ao eSocial.
Nessa etapa, contabilidade e departamento pessoal precisam trabalhar de forma integrada para reduzir inconsistências e permitir que o consultório cresça sem perder controle das obrigações.
Como funciona a contabilidade para nutricionista na prática?
A rotina depende do modelo de atuação, mas uma contabilidade especializada para nutricionistas costuma organizar o trabalho em algumas etapas principais:
- Mapeamento da atividade profissional: identifica-se exatamente quais serviços serão prestados e para quais tipos de clientes.
- Definição da estrutura empresarial: são avaliados natureza jurídica, quadro societário, capital social, CNAEs e endereço.
- Análise do regime tributário: Simples Nacional, Lucro Presumido e, quando aplicável, outras alternativas precisam ser comparados com base nos números da operação.
- Organização do pró-labore e da folha: retiradas dos sócios e pagamentos de colaboradores devem ser estruturados corretamente.
- Apuração mensal dos tributos: receitas e documentos fiscais são utilizados para calcular impostos e preparar declarações.
- Escrituração contábil: receitas, despesas, ativos, obrigações e movimentações precisam ser registrados para representar adequadamente a situação patrimonial da empresa.
- Acompanhamento das obrigações profissionais: conforme a atividade empresarial, podem existir procedimentos perante o CRN-3 e outros órgãos.
- Revisões periódicas: crescimento do faturamento, contratação de equipe ou mudança do modelo de negócio podem alterar a tributação mais adequada.
A contabilidade deixa, portanto, de ser apenas a geração mensal de guias e passa a fornecer dados para decisões sobre impostos, retiradas, contratações e expansão.
Essa integração entre números e gestão também é abordada no conteúdo da CONT VIRTUAL sobre planejamento financeiro e contábil para empresas de serviços, especialmente relevante para consultórios que precisam acompanhar margem, custos e previsibilidade de caixa.
Quais aspectos fiscais e profissionais precisam ser analisados?
Simples Nacional e Fator R
Um dos pontos mais relevantes para empresas da área é o Fator R.
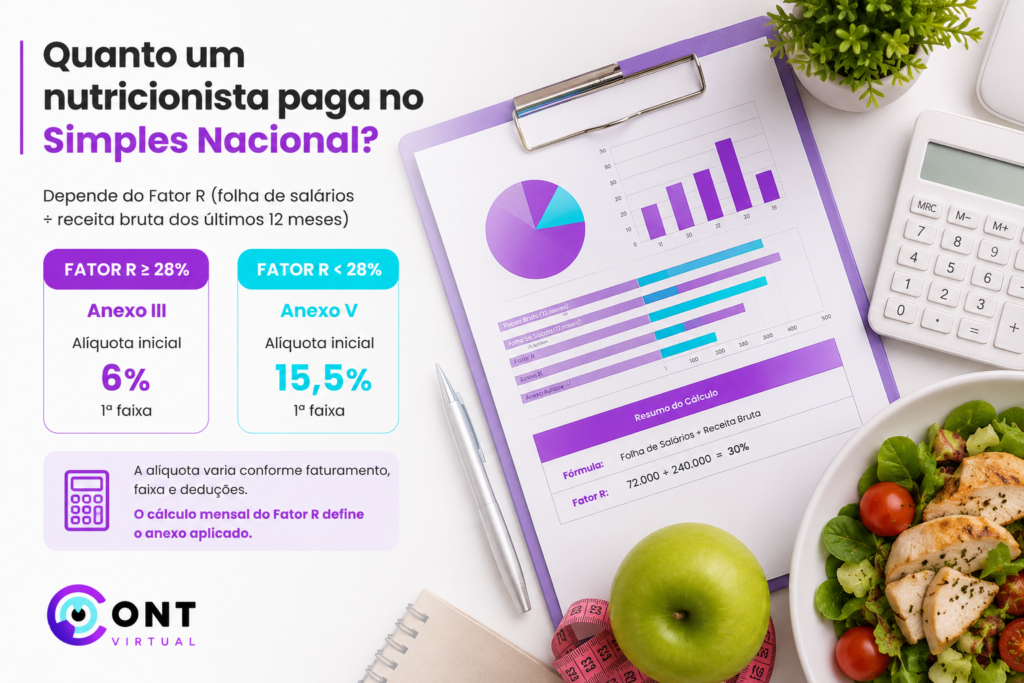
A Resolução CGSN nº 140/2018 determina que determinadas atividades de serviços sejam tributadas pelo Anexo III quando o Fator R for igual ou superior a 28% e pelo Anexo V quando ficar abaixo de 28%. Entre as atividades sujeitas à regra estão as clínicas de nutrição.
A fórmula básica é:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Na folha utilizada para esse cálculo podem entrar remunerações, pró-labore e encargos considerados pela regulamentação. Distribuição de lucros não integra a folha utilizada para essa finalidade.
Por isso, uma variação de faturamento ou uma mudança na folha pode alterar o anexo aplicável de um período para outro.
O pró-labore não deve ser definido apenas para atingir o Fator R
Um erro frequente é considerar o pró-labore exclusivamente como mecanismo de redução do DAS.
O valor precisa fazer sentido diante do trabalho desempenhado pelo sócio, da capacidade financeira da empresa e dos impactos previdenciários e tributários envolvidos.
Aumentar o pró-labore pode elevar a folha considerada no Fator R, mas também modifica outros custos. Por isso, é necessário analisar o efeito líquido da estratégia antes de alterar a remuneração do profissional.
Simples Nacional ou Lucro Presumido?
O Simples não deve ser tratado como escolha automática.
Em alguns cenários, especialmente quando a empresa permanece no Anexo V, uma simulação com o Lucro Presumido pode ser necessária.
A comparação deve levar em conta:
- receita acumulada;
- Fator R;
- folha de pagamento;
- pró-labore;
- ISS;
- composição dos tributos;
- custos administrativos;
- projeção de crescimento.
Não existe um regime universalmente melhor para nutricionistas. O mesmo princípio pode ser observado na análise tributária de outras atividades da saúde, como mostra o conteúdo da CONT VIRTUAL sobre tributação e escolha de regime para profissionais da saúde.
Nutricionista pode ser MEI?
O exercício profissional de nutricionista não aparece entre as ocupações autorizadas ao Microempreendedor Individual. A relação oficial é disponibilizada pelo Portal do Empreendedor e deve ser conferida de acordo com a atividade efetivamente exercida.
Além disso, a profissão de nutricionista é regulamentada por legislação própria. Por isso, utilizar uma atividade permitida ao MEI que não represente o serviço realmente prestado apenas para obter o enquadramento pode gerar incompatibilidades fiscais e profissionais.
Registro da pessoa jurídica no CRN-3
Esse ponto merece atenção especial.
A regulamentação do Sistema CFN/CRN estabelece regras para registro e cadastro de pessoas jurídicas que atuam nas áreas de alimentação e nutrição humana. Conforme o tipo de atividade desenvolvido, a empresa pode estar sujeita a registro e à indicação de nutricionista responsável técnico.
O Conselho Regional de Nutricionistas da 3ª Região é o órgão responsável pelas orientações e procedimentos aplicáveis às empresas e profissionais estabelecidos em São Paulo e Mato Grosso do Sul.
Por isso, objeto social e CNAEs precisam ser analisados também sob a perspectiva profissional, e não apenas tributária.
Pessoa física, Simples Nacional ou Lucro Presumido?
A escolha depende da forma de atuação, faturamento, estrutura de custos e folha. A tabela abaixo resume os principais pontos que precisam entrar na comparação.
| Estrutura | Quando costuma ser analisada | Tributação | Pontos de atenção |
| Pessoa física/autônomo | Início da atividade ou menor faturamento | IRPF, contribuição previdenciária e tributos municipais conforme o caso | A tributação pode aumentar conforme a renda; exige análise das despesas dedutíveis e obrigações |
| Simples Nacional – Anexo III | Empresas sujeitas ao Fator R que atinjam pelo menos 28% | Tributação unificada pelo DAS | Folha, pró-labore e receita precisam ser acompanhados mensalmente |
| Simples Nacional – Anexo V | Empresas sujeitas ao Fator R que fiquem abaixo de 28% | Tributação pelo DAS, com alíquotas próprias do Anexo V | Deve ser comparado com outros regimes quando a carga tributária se tornar elevada |
| Lucro Presumido | Empresas em que o Simples não apresenta a melhor relação tributária | IRPJ, CSLL, PIS, Cofins e ISS, conforme aplicável | Exige cálculo completo, pois analisar apenas uma alíquota gera comparações incorretas |
A tabela serve como referência inicial. O enquadramento efetivamente mais econômico depende dos números de cada atividade e precisa considerar o custo tributário completo.
Quanto um nutricionista pode pagar no Simples Nacional?
Não existe uma alíquota fixa para toda empresa de nutrição.
Na primeira faixa do Anexo III, a alíquota nominal começa em 6%. No Anexo V, a primeira faixa possui alíquota nominal de 15,5%.
Entretanto, conforme o faturamento acumulado aumenta, devem ser consideradas a faixa correspondente, a parcela a deduzir e a alíquota efetiva.
A diferença entre os anexos é relevante, mas não significa que toda empresa deva aumentar sua folha apenas para chegar ao Anexo III.
Considere um exemplo simplificado.
Uma clínica de nutrição possui:
- receita bruta acumulada em 12 meses: R$ 240.000;
- folha considerada para o Fator R no mesmo período: R$ 72.000.
O cálculo seria:
R$ 72.000 ÷ R$ 240.000 = 30%
Como o percentual é superior a 28%, a atividade sujeita ao Fator R pode ser tributada pelo Anexo III, observadas as demais regras do Simples Nacional.
Agora imagine folha acumulada de R$ 48.000:
R$ 48.000 ÷ R$ 240.000 = 20%
Nesse cenário, o resultado fica abaixo do limite de 28%, direcionando a atividade sujeita à regra para o Anexo V.
O cálculo deve ser atualizado mensalmente, porque tanto a receita quanto a folha acumulada dos últimos 12 meses se alteram ao longo do tempo.
Principais erros na contabilidade de nutricionistas
1. Abrir o CNPJ sem estudar a tributação
O erro: registrar a empresa e optar pelo regime tributário antes de projetar receitas, folha e pró-labore.
Impacto: o profissional pode iniciar a operação em uma estrutura tributária mais cara ou precisar realizar alterações pouco tempo depois.
Como evitar: realizar simulações antes da abertura ou da opção pelo regime tributário.
2. Escolher um CNAE apenas pela alíquota
O erro: selecionar uma atividade econômica diferente do serviço realmente prestado.
Impacto: inconsistências entre contrato social, notas fiscais, registros profissionais e atividade efetiva podem aumentar o risco fiscal e regulatório.
Como evitar: os CNAEs devem representar exatamente as atividades desenvolvidas pelo nutricionista ou pela clínica.
3. Ignorar o Fator R
O erro: conferir apenas o valor final do DAS sem acompanhar a composição do cálculo.
Impacto: alterações na receita ou na folha podem mudar o anexo utilizado no Simples Nacional.
Como evitar: acompanhar mensalmente faturamento, salários, pró-labore e demais valores considerados pela legislação.
4. Misturar dinheiro pessoal e empresarial
O erro: pagar despesas particulares diretamente pela conta da empresa sem organização contábil.
Impacto: prejudica os registros, dificulta a análise da lucratividade e pode comprometer a identificação correta das retiradas realizadas pelo sócio.
Como evitar: separar as contas e estruturar pró-labore, reembolsos, aportes e distribuição de lucros.
5. Retirar todo o faturamento como lucro
O erro: tratar o saldo disponível na conta bancária como lucro automaticamente.
Impacto: faturamento, caixa disponível e lucro contábil são conceitos diferentes. Uma retirada sem critério pode comprometer o caixa e a escrituração.
Como evitar: manter escrituração contábil e realizar retiradas conforme os resultados efetivamente apurados.
6. Esquecer das obrigações do CRN-3
O erro: acreditar que obter CNPJ e inscrição municipal encerra todo o processo de regularização.
Impacto: a pessoa jurídica pode iniciar atividades sem cumprir requisitos profissionais aplicáveis ao seu modelo de operação.
Como evitar: analisar o enquadramento da empresa perante o Conselho antes do início das atividades.
Quais são os benefícios de uma contabilidade adequada para nutricionistas?
Uma estrutura contábil bem organizada interfere diretamente na qualidade da gestão do consultório ou clínica.
Redução de custos tributários
O acompanhamento do Fator R e a comparação entre regimes ajudam a identificar oportunidades legais de economia sem depender de enquadramentos artificiais ou de decisões baseadas apenas na alíquota nominal.
Maior segurança fiscal
Notas fiscais, apuração de impostos, pró-labore, folha e declarações passam a seguir uma mesma lógica, reduzindo inconsistências entre documentos e informações enviadas aos órgãos públicos.
Melhor organização financeira
A separação entre patrimônio pessoal e empresarial permite entender quanto o negócio realmente gera de resultado e quanto pode ser retirado sem comprometer o caixa.
Crescimento mais estruturado
Contratar equipe, abrir uma clínica, incluir novos serviços ou aumentar faturamento se torna mais previsível quando os impactos tributários, trabalhistas e financeiros são avaliados antecipadamente.
Decisões baseadas em números
Relatórios contábeis permitem acompanhar receitas, despesas, margens e resultado econômico, em vez de utilizar apenas o saldo bancário como referência para decisões empresariais.
Perguntas frequentes sobre contabilidade para nutricionista em São Paulo
1.Nutricionista precisa de contador para abrir CNPJ?
Contar com acompanhamento contábil antes da abertura ajuda a definir CNAE, natureza jurídica, regime tributário, pró-labore e estrutura da empresa. Para atividades regulamentadas, a análise também deve considerar as obrigações profissionais relacionadas ao funcionamento do negócio.
2.Nutricionista pode atuar como pessoa física?
Sim. O nutricionista pode trabalhar como profissional liberal autônomo, desde que cumpra as obrigações fiscais, municipais, previdenciárias e profissionais aplicáveis. A escolha entre pessoa física e CNPJ deve ser baseada em uma comparação tributária e operacional.
3.Nutricionista pode optar pelo Simples Nacional?
Sim, desde que a empresa cumpra os requisitos legais do regime. Para atividades de nutrição sujeitas ao Fator R, a tributação pode ocorrer pelo Anexo III ou pelo Anexo V conforme a relação entre folha e receita.
4.Qual é o Fator R para nutricionista?
O Fator R corresponde à relação entre a folha considerada pela legislação e a receita bruta acumulada no período de referência. Quando o resultado é igual ou superior a 28%, a atividade sujeita à regra pode ser tributada pelo Anexo III; abaixo desse percentual, aplica-se o Anexo V.
5.Nutricionista precisa registrar o CNPJ no CRN-3?
Depende da atividade desenvolvida pela pessoa jurídica e do seu objeto social. Empresas que atuam diretamente com atividades de alimentação e nutrição humana podem estar sujeitas a registro, cadastro e indicação de responsável técnico conforme as normas profissionais aplicáveis.
6.Quando vale a pena sair da pessoa física e abrir empresa?
A resposta depende de faturamento, despesas, necessidade de emissão de notas fiscais, perfil dos clientes, tributos e planos de crescimento. A decisão deve partir da comparação entre o custo total da pessoa física e os regimes disponíveis para a pessoa jurídica.
O que avaliar antes de contratar uma contabilidade para nutricionista?
A decisão não deveria ser baseada apenas no preço da mensalidade contábil.
Para uma atividade regulamentada, o escritório precisa compreender como tributação, folha, registros societários e obrigações profissionais se relacionam.
Antes de contratar, verifique se o atendimento contempla:
- abertura e alteração da empresa;
- análise de CNAEs;
- enquadramento tributário;
- acompanhamento do Fator R;
- pró-labore;
- folha de pagamento;
- escrituração contábil;
- distribuição de lucros;
- apuração e entrega das obrigações fiscais;
- orientação sobre documentos necessários para regularização empresarial;
- suporte quando a operação crescer ou mudar.
O contador precisa conhecer a atividade antes de sugerir uma estrutura. Uma estratégia tributária eficiente depende de entender como o nutricionista atende, quanto fatura, qual estrutura utiliza e quais planos possui para o negócio.
O momento certo para organizar a contabilidade do nutricionista
A contabilidade para nutricionista em São Paulo tende a gerar mais valor quando começa antes dos problemas fiscais.
Para quem ainda atua como pessoa física, o primeiro passo é comparar essa estrutura com a abertura de uma empresa. Para quem pretende abrir CNPJ, é necessário definir corretamente atividade, endereço, natureza jurídica, tributação e obrigações perante os órgãos competentes.
Já quem possui uma empresa precisa acompanhar continuamente faturamento, pró-labore, folha e Fator R, porque essas variáveis podem alterar significativamente a tributação.
Também não se deve separar planejamento fiscal de regularização profissional. Legislação tributária, normas do Sistema CFN/CRN e exigências municipais precisam fazer parte da mesma análise para que o consultório ou clínica cresça com maior previsibilidade.
Estruture sua atividade de nutrição com a CONT VIRTUAL
Se você pretende abrir um consultório, migrar da atuação como pessoa física para CNPJ ou revisar a tributação da sua empresa, a CONT VIRTUAL pode apoiar a estruturação e a rotina contábil do negócio.
As soluções incluem abertura de empresas, gestão contábil, gestão fiscal, departamento pessoal, serviços societários, assistência financeira e outros serviços que ajudam o nutricionista a organizar desde a formalização até o acompanhamento mensal da operação.
Na prática, isso permite analisar CNAE, regime tributário, Fator R, pró-labore, folha, emissão de documentos fiscais e crescimento do consultório dentro de uma estrutura integrada.
Se você precisa avaliar qual estrutura faz mais sentido para sua atividade ou identificar se a tributação atual está adequada ao seu faturamento, converse com a equipe da CONT VIRTUAL e solicite uma análise da sua situação empresarial.