
Enfermeiros que passam a atender clínicas, hospitais, empresas, pacientes particulares ou prestar consultorias podem encontrar no CNPJ uma forma mais organizada de estruturar a atividade profissional. A formalização, porém, exige mais do que simplesmente abrir uma empresa e começar a emitir notas fiscais.
A enfermagem é uma profissão regulamentada. Isso interfere na escolha da atividade econômica, no registro da empresa perante o Conselho Regional de Enfermagem (Coren), na responsabilidade técnica e até na forma como determinados serviços podem ser prestados.
A tributação também merece atenção. No Simples Nacional, atividades de enfermagem estão entre aquelas sujeitas ao Fator R. Na prática, uma mesma empresa pode ter uma carga tributária bastante diferente dependendo da relação entre folha de salários e faturamento.
Para entender esse mecanismo em detalhes, a CONT VIRTUAL explica como funciona o Fator R no Simples Nacional e quais variáveis interferem no cálculo.
Por isso, antes de abrir um CNPJ para enfermeiros, é necessário analisar como o profissional pretende atuar, quanto espera faturar, quais despesas terá, se haverá equipe contratada e quais exigências do Coren e do município precisarão ser atendidas.
O que é CNPJ para enfermeiros?
O CNPJ para enfermeiros é a formalização da atividade profissional de enfermagem por meio de uma pessoa jurídica, permitindo prestar serviços, emitir notas fiscais, contratar profissionais e organizar receitas e despesas empresariais.
A abertura deve considerar o CNAE adequado, a natureza jurídica, o regime tributário e as exigências profissionais aplicáveis. Para a atividade de enfermagem, a Classificação Nacional de Atividades Econômicas do IBGE prevê o CNAE 8650-0/01, destinado às atividades de enfermagem exercidas por profissionais legalmente habilitados.
Outro ponto relevante é que enfermeiros não podem utilizar o MEI para exercer a profissão de enfermagem, já que a atividade regulamentada não integra as ocupações permitidas nessa modalidade empresarial.
Enfermeiro pode abrir CNPJ?
Sim. O enfermeiro pode constituir uma pessoa jurídica para desenvolver atividades compatíveis com sua habilitação profissional.
O próprio Conselho Federal de Enfermagem estabelece regras específicas para empresas que prestam serviços de enfermagem. A Resolução Cofen nº 721/2023 atualizou as normas relativas ao Registro de Empresa perante os Conselhos Regionais de Enfermagem.
Esse modelo empresarial pode ser utilizado para diferentes formas de atuação, como:
- atendimento de enfermagem;
- prestação de serviços para clínicas, hospitais e outras instituições;
- consultoria de enfermagem;
- auditoria;
- gestão de áreas técnicas;
- atividades relacionadas a equipamentos e insumos médico-hospitalares;
- atividades relacionadas a programas de gerenciamento de resíduos;
- determinados serviços de responsabilidade técnica.
A estrutura empresarial precisa refletir o serviço efetivamente executado. Um profissional que atua sozinho em serviços assistenciais pode ter necessidades diferentes de uma empresa que possui equipe, contratos com instituições ou responsabilidades técnicas específicas.
Enfermeiro pode ser MEI?
Não para exercer serviços de enfermagem.
A atividade profissional de enfermagem não está entre as ocupações admitidas para enquadramento como Microempreendedor Individual. Por isso, utilizar outro código de atividade apenas para emitir notas de um serviço que, na prática, é de enfermagem pode gerar incompatibilidade entre o cadastro empresarial e a atividade efetivamente exercida.
Esse tipo de divergência pode trazer reflexos fiscais, profissionais e contratuais. Para profissionais da saúde, a escolha da estrutura empresarial deve partir da atividade real, e não apenas da alternativa de formalização aparentemente mais simples.
Esse mesmo cuidado aparece no processo de abertura de empresa para profissionais da saúde, em que CNAE, forma de atendimento, licenciamento e tributação precisam ser avaliados em conjunto.
Qual CNAE usar para abrir CNPJ de enfermeiro?
O principal código relacionado diretamente ao exercício da profissão é:
CNAE 8650-0/01 — Atividades de enfermagem.
A classificação oficial inclui nesse código os serviços de enfermagem realizados por enfermeiros legalmente habilitados.
Entretanto, o CNAE não deve ser escolhido isoladamente. Um enfermeiro que presta assistência direta pode ter uma configuração diferente de outro profissional cuja empresa trabalhe predominantemente com consultoria, treinamento, auditoria ou gestão técnica.
Por isso, o objeto social, os CNAEs principal e secundários e os serviços descritos nas notas fiscais devem ser coerentes entre si.
Cadastrar atividades que a empresa não exerce apenas para tentar obter uma tributação menor pode criar inconsistências cadastrais e fiscais. A escolha correta deve considerar aquilo que efetivamente será oferecido aos clientes.
Como abrir CNPJ para enfermeiros na prática?
A abertura deve seguir uma sequência que considere tanto as regras empresariais quanto as exigências específicas da enfermagem.
De forma geral, o processo envolve:
- Definir os serviços que serão oferecidos.
Antes de escolher CNAEs ou regime tributário, é necessário determinar se haverá atendimento assistencial, consultoria, responsabilidade técnica, auditoria ou outras atividades. - Escolher a natureza jurídica.
Dependendo da estrutura pretendida, o profissional poderá constituir uma empresa individual ou uma sociedade. A escolha precisa considerar a existência de sócios, a administração e a organização patrimonial do negócio. - Definir os CNAEs.
O CNAE 8650-0/01 é a referência para atividades de enfermagem, podendo existir atividades secundárias conforme os serviços efetivamente prestados. - Elaborar o ato constitutivo e o objeto social.
A descrição das atividades deve representar o funcionamento real da empresa. - Realizar a consulta de viabilidade.
Antes de formalizar a empresa, é necessário verificar se as atividades podem ser exercidas no endereço escolhido. - Registrar a empresa e obter o CNPJ.
- Providenciar inscrições e licenças municipais, quando exigidas.
As regras variam conforme o município, o endereço e o tipo de serviço desenvolvido. - Verificar o registro da empresa no Coren.
Empresas de enfermagem devem observar as regras de registro empresarial previstas pelo Sistema Cofen/Conselhos Regionais. - Avaliar a necessidade de Responsabilidade Técnica.
Dependendo da estrutura e dos serviços desenvolvidos, devem ser verificadas as regras referentes à Anotação de Responsabilidade Técnica (ART) e ao Enfermeiro Responsável Técnico (ERT). - Escolher o regime tributário e organizar a emissão de notas fiscais.
O processo oficial de formalização também passa pela Redesim, que organiza etapas como consulta de viabilidade, inscrição no CNPJ e licenciamento.
A ordem dessas decisões é relevante. Definir primeiro a atividade e somente depois estruturar CNAEs, registro e tributação reduz o risco de abrir uma empresa incompatível com a operação pretendida.
Quais impostos um enfermeiro com CNPJ paga?
Não existe uma alíquota única para todos os enfermeiros que trabalham como pessoa jurídica.
A tributação depende principalmente de:
- regime tributário;
- faturamento acumulado;
- folha de pagamento;
- pró-labore;
- estrutura da empresa;
- município onde o serviço é tributado;
- serviços efetivamente prestados.
Entre os regimes que podem ser analisados estão Simples Nacional, Lucro Presumido e, conforme as características da empresa, Lucro Real.
Para muitos pequenos prestadores de serviços, o Simples Nacional costuma entrar na primeira comparação. Isso não significa que ele seja automaticamente o regime mais econômico. A CONT VIRTUAL possui um conteúdo específico sobre a diferença entre Simples Nacional e Lucro Presumido, útil para compreender por que a escolha deve ser baseada em números e não somente na facilidade de recolhimento.
Como funciona o Simples Nacional para enfermeiros?
A Lei Complementar nº 123/2006 inclui a enfermagem entre as atividades de serviços submetidas às regras que podem direcionar a tributação para os Anexos III ou V conforme o Fator R.
A diferença entre esses anexos pode ser significativa.
No Anexo III, a primeira faixa possui alíquota nominal de 6% para receita bruta acumulada em 12 meses de até R$ 180 mil. Já o Anexo V começa com alíquota nominal de 15,5% na primeira faixa.
À medida que o faturamento aumenta, deve-se considerar a alíquota nominal, a parcela a deduzir e a receita bruta acumulada nos 12 meses anteriores para chegar à alíquota efetiva.
O que é o Fator R para enfermeiros?
O Fator R é uma relação utilizada no Simples Nacional para definir se determinadas atividades de serviços serão tributadas pelo Anexo III ou pelo Anexo V.
De forma simplificada:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Para as atividades sujeitas a essa sistemática:
- Fator R igual ou superior a 28%: tributação pelo Anexo III;
- Fator R inferior a 28%: tributação pelo Anexo V.
O Portal do Simples Nacional explica que o cálculo considera a relação entre massa salarial e faturamento dos últimos 12 meses e estabelece o percentual de 28% como referência para o enquadramento.
Isso torna o pró-labore e a estrutura de pessoal elementos relevantes do planejamento tributário.
Não significa, entretanto, que aumentar artificialmente o pró-labore sempre gere economia. A remuneração dos sócios possui impactos previdenciários e precisa ser analisada juntamente com o DAS, a folha e os demais custos da empresa.
Exemplo prático de tributação do enfermeiro PJ
Imagine uma empresa de enfermagem com faturamento mensal de R$ 15 mil e receita bruta acumulada nos últimos 12 meses (RBT12) de R$ 180 mil.
Considerando um exemplo simplificado dentro da primeira faixa, a diferença entre os anexos seria:
| Situação | Anexo III | Anexo V |
| RBT12 | Até R$ 180 mil | Até R$ 180 mil |
| Condição do Fator R | Igual ou superior a 28% | Inferior a 28% |
| Alíquota nominal inicial | 6% | 15,5% |
| DAS sobre R$ 15 mil no exemplo | R$ 900 | R$ 2.325 |
| Diferença mensal do exemplo | — | R$ 1.425 a mais |
O exemplo demonstra por que não basta perguntar “qual imposto o enfermeiro PJ paga?”. A resposta depende da estrutura financeira e trabalhista da empresa, além do faturamento acumulado.
Simples Nacional ou Lucro Presumido para enfermeiro?
O Simples Nacional não deve ser escolhido apenas porque reúne diversos tributos em uma única guia.
No Lucro Presumido, IRPJ e CSLL são calculados a partir das bases de presunção previstas na legislação, enquanto PIS, Cofins e ISS seguem suas respectivas regras. No caso do ISS, a alíquota aplicável depende da legislação municipal e das características do serviço.
Já no Simples Nacional, a carga pode mudar significativamente conforme o Fator R, o anexo utilizado e o faturamento acumulado.
Uma análise preliminar pode ser organizada assim:
| Regime ou situação | Característica | Ponto de atenção |
| Simples — Anexo III | Pode começar nominalmente em 6% | Para atividades sujeitas ao Fator R, exige índice igual ou superior a 28% |
| Simples — Anexo V | Começa nominalmente em 15,5% | Pode elevar significativamente a carga de empresas com pouca folha |
| Lucro Presumido | Tributos calculados separadamente | Deve considerar IRPJ, CSLL, PIS, Cofins, ISS e encargos previdenciários |
| Lucro Real | Tributação baseada no resultado fiscal | Maior complexidade contábil e necessidade de análise econômica detalhada |
A decisão adequada depende de simulação. Faturamento, pró-labore, folha, despesas, margem e previsão de crescimento devem ser avaliados em conjunto antes da escolha.
Quais são as principais obrigações de um enfermeiro PJ?
Abrir o CNPJ é apenas a primeira etapa. Depois disso, a empresa passa a ter obrigações fiscais, contábeis e profissionais periódicas.
Emissão de notas fiscais
Os serviços prestados pela pessoa jurídica precisam ser documentados conforme as regras fiscais aplicáveis ao município e ao tipo de operação.
A descrição inserida na nota deve ser compatível com a atividade registrada no CNPJ e com o serviço efetivamente executado.
Apuração e pagamento dos tributos
Empresas optantes pelo Simples Nacional realizam, em regra, a apuração mensal de suas receitas no PGDAS-D e recolhem os tributos correspondentes por meio do Documento de Arrecadação do Simples Nacional (DAS).
O enquadramento correto das receitas merece atenção principalmente quando a empresa exerce mais de uma atividade ou possui operações submetidas a tratamentos diferentes.
Pró-labore e obrigações previdenciárias
Quando o sócio trabalha na própria empresa, sua remuneração precisa ser tratada de forma adequada.
Além dos impactos previdenciários, o pró-labore integra os elementos que podem influenciar o Fator R. Por isso, essa definição deve fazer parte do planejamento tributário e não ser tratada apenas como uma rotina mensal de folha.
Contabilidade e separação financeira
Mesmo uma empresa pequena precisa manter registros contábeis e fiscais compatíveis com sua movimentação.
Separar conta bancária empresarial e pessoal, registrar despesas corretamente e manter documentação organizada facilita a apuração dos resultados, a análise financeira e a distribuição de lucros com suporte contábil.
Para profissionais que começam a estruturar a atividade como negócio, práticas de planejamento financeiro e contábil para empresas de serviços ajudam a acompanhar caixa, impostos, despesas, margem e capacidade de crescimento.
Obrigações da empresa perante o Coren
A Resolução Cofen nº 721/2023 estabelece regras para o Registro de Empresa no âmbito dos Conselhos Regionais de Enfermagem.
Além disso, a Resolução Cofen nº 782/2025, alterada pela Resolução Cofen nº 784/2025, disciplina a Anotação de Responsabilidade Técnica de Enfermagem e as atribuições do Enfermeiro Responsável Técnico.
A necessidade concreta de ART, ERT, Certidão de Responsabilidade Técnica e outros procedimentos deve ser verificada conforme o serviço de enfermagem e a estrutura da organização.
Responsabilidade Técnica: o que o enfermeiro empresário precisa observar?
Responsabilidade Técnica não deve ser confundida com simplesmente possuir um CNPJ.
De acordo com as normas do Cofen, a Anotação de Responsabilidade Técnica está ligada à responsabilidade do enfermeiro pela organização, direção, coordenação e acompanhamento do Serviço de Enfermagem nas situações abrangidas pela regulamentação.
A Resolução Cofen nº 782/2025 trata de modalidades de gestão que podem envolver atividades assistenciais, de ensino e áreas técnicas.
Dependendo da operação, podem existir atividades relacionadas a:
- gestão assistencial de enfermagem;
- gestão de ensino;
- Programa de Gerenciamento de Resíduos de Serviços de Saúde (PGRSS);
- programas de limpeza e higienização;
- auditoria;
- gestão de equipamentos e insumos médico-hospitalares;
- consultorias especializadas.
Portanto, enfermeiros que pretendem empreender em atividades que envolvam responsabilidade técnica precisam alinhar contrato, objeto social, CNAEs, registro da empresa e regularidade profissional.
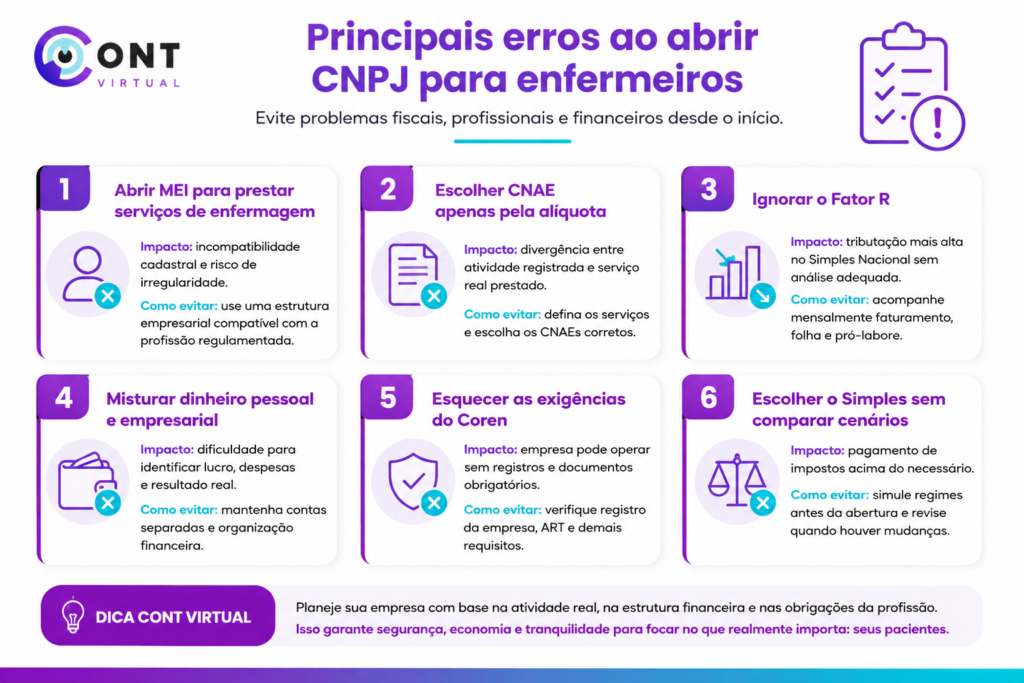
Principais erros ao abrir CNPJ para enfermeiros
1. Abrir MEI para prestar serviços de enfermagem
A atividade profissional de enfermagem não pode ser exercida como MEI.
Impacto: o uso de uma atividade incompatível pode criar divergências cadastrais, fiscais, contratuais e profissionais.
Como evitar: utilizar uma estrutura empresarial compatível com a profissão regulamentada e com os serviços realmente prestados.
2. Escolher CNAE apenas pela alíquota
O CNAE deve representar o serviço real desenvolvido pela empresa.
Impacto: notas fiscais, contratos, cadastro fiscal e atividade efetivamente exercida podem apresentar informações divergentes.
Como evitar: definir primeiro os serviços e depois selecionar os códigos correspondentes.
3. Ignorar o Fator R
Esse é um dos erros que podem produzir maior diferença tributária para enfermeiros optantes pelo Simples Nacional.
Impacto: a empresa pode ser tributada pelo Anexo V sem uma análise adequada de sua folha, pró-labore e estrutura operacional.
Como evitar: acompanhar mensalmente faturamento, folha de salários e demais elementos que entram no cálculo.
4. Misturar dinheiro pessoal e empresarial
Receber receitas empresariais na conta pessoal ou utilizar os recursos do CNPJ para despesas particulares prejudica a organização financeira.
Impacto: aumenta a dificuldade de identificar lucro, despesas, retiradas dos sócios e o resultado efetivo do negócio.
Como evitar: manter uma separação clara entre a movimentação financeira da pessoa física e da pessoa jurídica.
5. Esquecer as exigências do Coren
Ter CNPJ e inscrição municipal não significa que todas as obrigações relacionadas ao exercício profissional estejam automaticamente cumpridas.
Impacto: a empresa pode iniciar suas atividades sem registros ou procedimentos profissionais aplicáveis ao serviço prestado.
Como evitar: verificar Registro de Empresa, Responsabilidade Técnica e demais exigências previstas pelo Conselho Regional competente.
6. Escolher o Simples Nacional sem comparar cenários
O Simples pode ser vantajoso, mas isso depende dos números da empresa.
Impacto: o enfermeiro pode recolher mais tributos do que em outra estrutura tributária compatível.
Como evitar: simular diferentes regimes antes da abertura e revisar o enquadramento quando faturamento, folha ou operação sofrerem mudanças relevantes.
Quais são os benefícios de estruturar corretamente o CNPJ?
Um CNPJ para enfermeiros corretamente planejado não serve apenas para emitir notas fiscais. Ele permite estruturar a atividade profissional como um negócio e criar condições para acompanhar sua evolução financeira e tributária.
Entre os principais benefícios estão:
- definição de uma tributação compatível com o faturamento e a estrutura operacional;
- acompanhamento adequado do Fator R;
- separação entre finanças pessoais e empresariais;
- controle financeiro mais organizado;
- emissão regular de notas fiscais;
- possibilidade de estruturar a contratação de equipe;
- maior segurança no relacionamento com clínicas, hospitais e empresas;
- organização das obrigações perante o Coren;
- geração de informações contábeis para apoiar decisões.
Com o crescimento do faturamento, essa organização se torna ainda mais relevante.
Uma empresa que começa com um único profissional pode posteriormente contratar funcionários, ampliar serviços, atender novas instituições ou abrir uma estrutura própria. Cada mudança pode alterar custos, licenças, folha de pagamento e tributação.
Perguntas frequentes sobre CNPJ para enfermeiros
1.Enfermeiro pode ter CNPJ?
Sim. Enfermeiros podem constituir pessoa jurídica para prestar serviços profissionais. A empresa deve ser estruturada de acordo com a atividade realizada e observar as normas empresariais, tributárias e do Sistema Cofen/Coren.
2.Enfermeiro pode ser MEI em 2026?
Não para exercer atividades de enfermagem. A profissão regulamentada de enfermeiro não integra as ocupações permitidas para enquadramento no Microempreendedor Individual.
3.Quanto um enfermeiro PJ paga de imposto?
Depende do faturamento, regime tributário, folha, pró-labore, município e estrutura da empresa. No Simples Nacional, a enfermagem está sujeita ao Fator R e pode ser tributada pelos Anexos III ou V.
4.Qual é a menor alíquota do Simples para enfermeiros?
No Anexo III, a primeira faixa possui alíquota nominal de 6%. Para atividades de enfermagem submetidas ao Fator R, o enquadramento no Anexo III ocorre quando o índice é igual ou superior a 28%, observadas as demais regras do regime.
5.Qual CNAE utilizar para serviços de enfermagem?
O CNAE específico é 8650-0/01 — Atividades de enfermagem. Outros CNAEs podem ser necessários quando a empresa exerce atividades adicionais, desde que correspondam aos serviços efetivamente desenvolvidos.
6.Empresa de enfermagem precisa de registro no Coren?
Empresas enquadradas nas situações previstas pela regulamentação profissional devem observar o Registro de Empresa perante o Conselho Regional de Enfermagem da respectiva jurisdição, conforme as regras da Resolução Cofen nº 721/2023.
O que avaliar antes de abrir seu CNPJ de enfermagem
A formalização deve começar pela atividade profissional, e não pelo imposto.
Primeiro, defina exatamente quais serviços serão prestados. Depois, escolha CNAEs, natureza jurídica, objeto social e estrutura empresarial compatíveis. Em seguida, avalie as exigências municipais e profissionais e faça a comparação entre os regimes tributários possíveis.
No Simples Nacional, o acompanhamento do Fator R merece atenção especial. Para empresas de enfermagem sujeitas à regra, a diferença entre Anexo III e Anexo V pode representar uma mudança relevante no valor recolhido mensalmente.
Também não se deve encerrar a análise depois da abertura. Crescimento do faturamento, alteração do pró-labore, contratação de funcionários, inclusão de novos serviços ou mudanças na estrutura operacional podem modificar o cenário tributário.
O objetivo não é simplesmente ter um CNPJ. É construir uma estrutura fiscal, contábil e profissional coerente com a atividade que o enfermeiro realmente exerce.
Abra seu CNPJ de enfermagem com uma estrutura adequada desde o início
Para quem está deixando de atuar apenas como pessoa física e pretende estruturar uma empresa de enfermagem, decisões tomadas na abertura podem influenciar impostos, obrigações e organização financeira durante toda a operação.
A CONT VIRTUAL oferece soluções de abertura de empresa, gestão contábil, gestão fiscal, Departamento Pessoal, serviços societários e assistência financeira, além de atendimento direcionado às necessidades de profissionais e empresas da área da saúde.
O suporte pode abranger desde a análise da estrutura empresarial, CNAEs e regime tributário até o acompanhamento contábil e fiscal depois que o CNPJ começa a faturar. Para profissionais que pretendem formar equipe, também é possível organizar folha, pró-labore e demais rotinas relacionadas ao Departamento Pessoal.
Se você pretende abrir um CNPJ para enfermeiros ou já presta serviços como pessoa jurídica e quer verificar se a estrutura tributária e contábil está adequada à sua atividade, converse com a equipe da CONT VIRTUAL e solicite uma avaliação do seu caso.