
Administrar um consultório odontológico envolve decisões que vão muito além do atendimento clínico. A forma como o dentista recebe pelos serviços, registra despesas, define o pró-labore, contrata profissionais e escolhe o regime tributário pode alterar significativamente o valor pago em impostos.
Um dos problemas mais comuns ocorre quando o profissional abre um CNPJ, opta pelo Simples Nacional e considera que essa escolha, por si só, garante uma tributação menor. Na odontologia, porém, a carga tributária pode variar de acordo com faturamento, folha de pagamento, enquadramento no Fator R, município e estrutura da operação.
Também existem obrigações que não se limitam à Receita Federal. Dependendo da estrutura adotada, uma clínica odontológica pode precisar de registro da pessoa jurídica no Conselho Regional de Odontologia, responsável técnico, licenças municipais, regularização sanitária e organização específica para emissão de notas fiscais.
Por isso, uma contabilidade para dentistas deve analisar o negócio de forma integrada: tributação, folha, distribuição de lucros, obrigações fiscais, regularidade societária e crescimento do consultório. A seguir, você entenderá os principais pontos dessa gestão.
O que é contabilidade para dentistas?
A contabilidade para dentistas é o acompanhamento contábil, fiscal, trabalhista e societário adaptado às particularidades de profissionais e empresas que prestam serviços odontológicos.
Ela envolve desde a escolha entre atuação como pessoa física ou pessoa jurídica até o cálculo dos impostos, aplicação do Fator R, definição de pró-labore, folha de pagamento, emissão de notas e cumprimento das obrigações da clínica.
Na prática, o objetivo não é somente calcular tributos. A contabilidade precisa estruturar a operação para que o dentista pague corretamente seus impostos, mantenha a empresa regular e consiga avaliar com segurança qual regime tributário faz mais sentido para seu faturamento e sua estrutura de custos.
Um dos pontos que mais influencia essa análise é o Fator R no Simples Nacional, especialmente para clínicas odontológicas enquadradas em atividades sujeitas à alternância entre os Anexos III e V.
Dentista deve trabalhar como pessoa física ou abrir CNPJ?
Essa é uma das primeiras decisões tributárias que precisam ser analisadas. O dentista pode prestar serviços como pessoa física em determinadas situações, mas isso não significa que essa será sempre a alternativa financeiramente mais eficiente.
Na pessoa física, os rendimentos profissionais precisam ser corretamente informados e podem estar sujeitos ao Imposto de Renda conforme a tabela progressiva vigente, além das contribuições previdenciárias e obrigações municipais aplicáveis.
Ao constituir uma empresa, o profissional passa a ter outras possibilidades de enquadramento tributário e consegue organizar separadamente:
- faturamento da atividade;
- despesas da clínica;
- folha de pagamento;
- pró-labore dos sócios;
- distribuição de lucros;
- emissão de notas fiscais;
- obrigações contábeis e fiscais.
A abertura de CNPJ, entretanto, não deve ser feita apenas com base na ideia de que empresa sempre paga menos imposto. É necessário projetar faturamento, despesas, folha, retiradas e particularidades da atividade antes de definir a melhor estrutura.
Além do aspecto tributário, a formalização também exige atenção à estrutura societária. O conteúdo da Cont Virtual sobre gestão societária para profissionais da saúde aprofunda cuidados relacionados à organização jurídica da empresa.
Quais impostos um dentista com CNPJ pode pagar?
A resposta depende principalmente do regime tributário escolhido. Para clínicas e consultórios odontológicos, os regimes normalmente avaliados são o Simples Nacional e o Lucro Presumido.
O Lucro Real também pode ser utilizado quando a realidade econômica da empresa justificar esse enquadramento.
Entre os tributos que podem fazer parte da rotina da empresa estão:
- IRPJ — Imposto sobre a Renda da Pessoa Jurídica;
- CSLL — Contribuição Social sobre o Lucro Líquido;
- PIS;
- Cofins;
- ISS — Imposto Sobre Serviços;
- contribuições previdenciárias;
- tributos e encargos relacionados à folha de pagamento;
- IBS e CBS, conforme as regras e o cronograma de transição da Reforma Tributária.
As regras gerais do Simples Nacional estão previstas na Lei Complementar nº 123/2006, que disciplina o tratamento tributário das microempresas e empresas de pequeno porte.
Em 2026, empresas também precisam acompanhar a transição para a nova tributação sobre o consumo.
A Lei Complementar nº 214/2025 regulamentou pontos centrais do IBS e da CBS e estabeleceu tratamento específico para determinados serviços de saúde.
Isso torna o planejamento tributário ainda mais relevante para clínicas odontológicas que pretendem crescer, contratar profissionais ou modificar sua estrutura nos próximos anos.
Como funciona a contabilidade para dentistas na prática?
Uma estrutura contábil bem organizada começa antes mesmo da emissão da primeira nota fiscal. O processo precisa considerar tanto a abertura formal da empresa quanto as obrigações que surgirão durante sua operação.
- Definir como o dentista exercerá a atividade.
É necessário avaliar se o atendimento será realizado individualmente, em sociedade com outros profissionais ou por meio de uma clínica com equipe própria. - Escolher a natureza jurídica.
A natureza jurídica precisa ser compatível com a quantidade de sócios, modelo de operação, responsabilidades e planejamento societário. - Definir corretamente os CNAEs.
O objeto social e as atividades econômicas cadastradas precisam representar os serviços efetivamente prestados. Esse cuidado interfere em questões tributárias, municipais, sanitárias e cadastrais. - Simular os regimes tributários.
Antes de escolher Simples Nacional, Lucro Presumido ou outro regime, é recomendável projetar faturamento, folha, pró-labore, margem, ISS, despesas operacionais e crescimento esperado. - Providenciar registros e licenças.
Além do CNPJ, a empresa deve verificar inscrição municipal, licenciamento, exigências sanitárias e registros profissionais relacionados à atividade odontológica. - Organizar a emissão das notas fiscais.
Cada receita precisa ser registrada de acordo com as regras aplicáveis ao município, ao serviço prestado e ao enquadramento tributário. - Estruturar pró-labore, folha e distribuição de lucros.
Misturar dinheiro do consultório com despesas pessoais dificulta a gestão e prejudica a correta demonstração do resultado da empresa. - Acompanhar os indicadores tributários mensalmente.
No Simples Nacional, por exemplo, alterações no faturamento e na folha podem modificar o Fator R e, consequentemente, o anexo de tributação.
Quem ainda está estruturando o negócio pode utilizar como referência o conteúdo sobre abertura de empresa para profissionais da saúde, que apresenta cuidados práticos relacionados a endereço, natureza jurídica, CNAE, licenciamento e regime tributário.
Simples Nacional para dentistas: como funciona o Fator R?
Esse é um dos pontos mais relevantes na tributação de dentistas. Determinadas atividades de serviços enquadradas no Simples Nacional podem ser tributadas pelo Anexo III ou pelo Anexo V conforme o chamado Fator R.
O cálculo considera a relação entre a folha de salários e a receita bruta acumuladas nos 12 meses anteriores ao período de apuração:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
De acordo com as orientações oficiais do Simples Nacional:
- Fator R igual ou superior a 28%: a receita sujeita à regra pode ser tributada pelo Anexo III;
- Fator R inferior a 28%: a tributação ocorre pelo Anexo V.
A diferença pode ser expressiva. Na primeira faixa, o Anexo III possui alíquota nominal de 6%, enquanto o Anexo V começa em 15,5%. Isso não significa, porém, que todo dentista enquadrado no Anexo III pagará permanentemente 6%.
À medida que o faturamento acumulado nos últimos 12 meses aumenta, a empresa passa pelas faixas da tabela e deve utilizar a alíquota efetiva correspondente.
O que entra na folha utilizada no Fator R?
Não se deve interpretar o Fator R simplesmente como a soma dos salários dos funcionários. A folha considerada na apuração pode incluir remunerações e encargos previstos nas normas do Simples Nacional, inclusive o pró-labore corretamente informado.
Por outro lado, distribuição de lucros, retiradas informais e despesas administrativas não devem ser confundidas com folha para esse cálculo.
Isso significa que definir o pró-labore apenas com o objetivo de aumentar artificialmente o Fator R não é uma estratégia adequada. É preciso comparar o possível ganho no DAS com os impactos previdenciários e financeiros da decisão.
Simples Nacional ou Lucro Presumido para dentista?
Não existe um regime automaticamente melhor para todos os profissionais. A escolha depende dos números da empresa, e comparar apenas as alíquotas iniciais pode produzir uma decisão equivocada.
A Cont Virtual explica essa análise com mais profundidade no conteúdo sobre a diferença entre Simples Nacional e Lucro Presumido.
| Critério | Simples Nacional | Lucro Presumido |
| Forma de cálculo | Receita bruta e tabelas progressivas | Bases de presunção definidas em lei |
| Fator R | Pode alterar a tributação entre Anexos III e V | Não se aplica |
| Tributos federais | Reunidos, em grande parte, no DAS | Apurados separadamente |
| ISS | Normalmente integrado ao DAS, conforme as regras aplicáveis | Apurado conforme a legislação municipal e o regime vigente |
| Folha de pagamento | Pode influenciar diretamente o Fator R | Não altera a base presumida de IRPJ e CSLL da mesma forma |
| Complexidade operacional | Geralmente menor | Maior número de apurações separadas |
| Decisão recomendada | Comparar faturamento, folha, pró-labore, ISS, margem e carga tributária total | |
Uma clínica que permanece no Anexo V do Simples, por exemplo, pode precisar comparar sua carga efetiva com a do Lucro Presumido. Em outra empresa, atingir corretamente o Fator R e permanecer no Anexo III pode tornar o Simples mais interessante.
A decisão deve ser baseada em números reais e revisada quando houver mudanças importantes na operação.
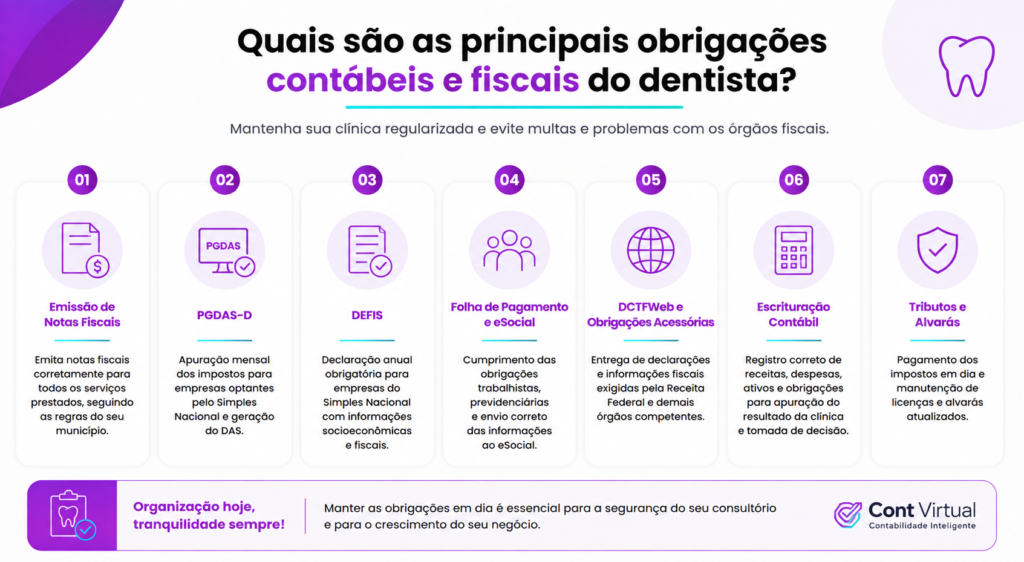
Quais são as principais obrigações contábeis e fiscais do dentista?
Abrir o CNPJ é somente o início da rotina empresarial. A empresa odontológica passa a ter obrigações periódicas que variam conforme seu regime tributário, existência de funcionários, município e modelo de operação.
Emissão de notas fiscais
Os serviços prestados precisam ser documentados conforme as regras fiscais aplicáveis. A descrição da atividade, o código do serviço, a identificação do tomador e a tributação precisam estar coerentes com a operação realizada.
Com a implementação da Reforma Tributária, os documentos fiscais eletrônicos também estão sendo adaptados ao novo ambiente tributário. A documentação técnica da NFS-e de padrão nacional reúne especificações e atualizações relacionadas ao sistema.
PGDAS-D
Empresas optantes pelo Simples Nacional precisam informar mensalmente suas receitas no PGDAS-D para realizar a apuração dos tributos e gerar o Documento de Arrecadação do Simples Nacional, o DAS.
Uma classificação incorreta da receita ou do anexo pode afetar diretamente o valor apurado.
DEFIS
As empresas optantes pelo Simples Nacional também precisam observar a Declaração de Informações Socioeconômicas e Fiscais, a DEFIS, apresentada anualmente conforme as regras do regime.
Folha, pró-labore e obrigações trabalhistas
Clínicas com empregados precisam manter folha de pagamento, encargos e informações trabalhistas em conformidade com as obrigações aplicáveis.
Mesmo quando não existem funcionários, a remuneração do sócio que efetivamente trabalha na empresa precisa ser estruturada corretamente, considerando pró-labore, contribuições previdenciárias e reflexos no Fator R.
DCTFWeb e demais obrigações
Dependendo da estrutura da empresa, também podem existir obrigações relacionadas à DCTFWeb, eSocial, EFD-Reinf e outros ambientes fiscais e previdenciários.
Escrituração contábil
A contabilidade registra receitas, despesas, ativos, obrigações, patrimônio e resultado da clínica.
Essa escrituração permite saber se o consultório realmente teve lucro e sustenta uma separação mais adequada entre remuneração dos sócios, distribuição de resultados e recursos que permanecem disponíveis para reinvestimento.
Quais outras regularizações uma clínica odontológica precisa observar?
Nem todas as obrigações de uma clínica pertencem ao campo tributário. A pessoa jurídica que presta serviços odontológicos também precisa verificar as exigências do Conselho Regional de Odontologia da sua jurisdição e as normas relacionadas à responsabilidade técnica.
Dependendo da estrutura, localização e serviços prestados, também podem existir exigências relacionadas a:
- inscrição municipal;
- licença de funcionamento;
- regularização sanitária;
- responsável técnico;
- cadastros relacionados ao estabelecimento de saúde;
- gerenciamento de resíduos de serviços de saúde;
- adequações estruturais e sanitárias.
Como essas exigências podem variar entre municípios e conforme a estrutura do estabelecimento, verificar a viabilidade antes de assumir compromissos com imóvel, obras e equipamentos ajuda a reduzir riscos na abertura da clínica.
Como organizar pró-labore e distribuição de lucros?
Essa separação costuma gerar dúvidas entre dentistas que acabaram de transformar o consultório em empresa.
Pró-labore é a remuneração do sócio pelo trabalho exercido dentro da empresa. Já a distribuição de lucros está vinculada ao resultado da pessoa jurídica e deve observar as regras contábeis e tributárias aplicáveis.
O erro está em tratar todo dinheiro retirado da conta da clínica como se fosse lucro.
Uma clínica que recebeu R$ 50 mil no mês, por exemplo, não necessariamente lucrou R$ 50 mil. Antes da apuração do resultado existem despesas como:
- aluguel;
- materiais odontológicos;
- laboratório;
- folha de pagamento;
- sistemas de gestão;
- marketing;
- impostos;
- manutenção de equipamentos;
- serviços terceirizados;
- despesas administrativas.
A contabilidade permite identificar quanto efetivamente corresponde ao resultado da operação e evita que saldo bancário seja confundido com lucro disponível.
Quanto um dentista paga de imposto?
Não existe uma porcentagem única de imposto para dentistas. O valor depende do regime tributário, do faturamento acumulado, da folha, do município, das características da empresa e, no Simples Nacional, do Fator R quando aplicável.
Considere dois consultórios sujeitos ao Fator R e optantes pelo Simples Nacional.
O primeiro possui estrutura de folha suficiente para alcançar pelo menos 28% e enquadra a receita sujeita à regra no Anexo III. O segundo possui folha proporcionalmente menor e permanece no Anexo V.
Mesmo que os dois tenham faturamento semelhante, a tributação pode ser bastante diferente porque os anexos possuem tabelas, alíquotas nominais e parcelas a deduzir distintas.
Além disso, quando a receita acumulada ultrapassa a primeira faixa, não basta aplicar a alíquota nominal diretamente sobre o faturamento do mês. É necessário calcular a alíquota efetiva:
[(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
Isso mostra por que afirmar simplesmente que “dentista paga 6% no Simples” pode gerar uma expectativa incorreta. Os 6% representam a alíquota nominal da primeira faixa do Anexo III, e não uma carga garantida para todas as clínicas.
Aspectos tributários que dentistas precisam acompanhar em 2026
A contabilidade das clínicas odontológicas precisa considerar também a transição da Reforma Tributária sobre o consumo.
A legislação instituiu a CBS, de competência federal, e o IBS, administrado de forma compartilhada entre estados e municípios, dentro de um cronograma de transição que se estende por vários anos.
Os serviços de saúde relacionados na regulamentação possuem tratamento tributário diferenciado no novo sistema, mas isso não significa que toda clínica odontológica terá automaticamente uma única nova alíquota.
O impacto depende do enquadramento da operação, do regime tributário da empresa e da evolução das regras durante a transição. Empresas optantes pelo Simples Nacional, por exemplo, possuem particularidades próprias que precisam ser analisadas separadamente.
Para clínicas em expansão, decisões sobre regime tributário, estrutura societária, faturamento e precificação precisam considerar não apenas a carga tributária atual, mas também a adaptação ao novo sistema.
Principais erros na contabilidade para dentistas
1. Escolher o Simples Nacional sem fazer simulação
Erro: considerar que o Simples é automaticamente o regime mais econômico para uma clínica odontológica.
Impacto: a empresa pode permanecer em uma tributação menos eficiente do que outra alternativa permitida.
Como evitar: comparar Simples Nacional, Lucro Presumido e demais possibilidades aplicáveis considerando a carga total.
2. Ignorar o Fator R
Erro: acompanhar apenas o faturamento e não verificar a relação entre folha e receita acumulada.
Impacto: mudanças entre Anexo III e Anexo V podem alterar significativamente o DAS.
Como evitar: monitorar mensalmente folha, pró-labore e RBT12.
3. Misturar despesas pessoais e empresariais
Erro: usar a conta da clínica para pagar gastos particulares sem organização adequada das retiradas.
Impacto: perda de controle financeiro, dificuldade para identificar o resultado real e inconsistências na escrituração.
Como evitar: separar completamente as movimentações pessoais das empresariais.
4. Definir pró-labore sem planejamento
Erro: estabelecer o pró-labore considerando apenas a intenção de reduzir encargos ou modificar o Fator R.
Impacto: uma decisão aparentemente econômica pode gerar outros custos previdenciários ou tributários.
Como evitar: simular conjuntamente pró-labore, folha, Fator R, INSS e carga tributária.
5. Abrir a clínica sem verificar licenças e registros
Erro: acreditar que CNPJ e contrato social são suficientes para iniciar os atendimentos.
Impacto: atrasos, necessidade de adequações no imóvel e risco de irregularidade perante órgãos municipais, sanitários ou profissionais.
Como evitar: mapear previamente as exigências associadas à atividade e ao endereço.
6. Não manter a contabilidade atualizada
Erro: utilizar a contabilidade apenas para gerar impostos e cumprir obrigações.
Impacto: o dentista perde informações sobre margem, custos, resultado e capacidade de investimento.
Como evitar: acompanhar relatórios contábeis e financeiros como parte da gestão da clínica.
Benefícios de uma contabilidade estruturada para clínicas odontológicas
Uma boa contabilidade para dentistas produz efeitos que vão além do cumprimento das obrigações fiscais.
Maior controle sobre a carga tributária
Simulações periódicas permitem identificar quando o regime atual deixa de acompanhar a realidade financeira da clínica e quando uma mudança pode fazer sentido.
Planejamento do Fator R
Folha de pagamento, faturamento e pró-labore passam a ser analisados em conjunto, reduzindo decisões tributárias baseadas apenas em um indicador isolado.
Mais segurança fiscal
Notas fiscais, declarações, tributos e registros são acompanhados de forma organizada, diminuindo inconsistências e retrabalho.
Separação entre empresa e patrimônio pessoal
O dentista passa a visualizar melhor quanto recebe como remuneração, quanto a clínica efetivamente lucra e quanto pode permanecer no negócio para investimento.
Melhor gestão financeira
Demonstrativos contábeis ajudam a acompanhar despesas, margem, crescimento do faturamento e capacidade financeira da empresa.
Estrutura para crescer
A contratação de funcionários, entrada de novos profissionais, abertura de unidade ou aumento expressivo de receita pode exigir mudanças tributárias, societárias e operacionais. O acompanhamento contábil permite antecipar esses impactos.
Perguntas frequentes sobre contabilidade para dentistas
1.Dentista pode optar pelo Simples Nacional?
Sim, desde que a empresa cumpra os requisitos legais do regime e não esteja em nenhuma hipótese de impedimento. Para atividades odontológicas sujeitas ao Fator R, a tributação pode ocorrer pelo Anexo III ou V conforme a relação entre folha e receita.
2.Qual é a alíquota do Simples Nacional para dentistas?
Não existe uma única alíquota. No Fator R, a receita sujeita à regra pode ficar no Anexo III quando o indicador alcança pelo menos 28% ou no Anexo V quando fica abaixo desse percentual. A alíquota efetiva também varia conforme o faturamento acumulado em 12 meses.
3.Dentista precisa ter pró-labore?
Quando o sócio exerce atividade na empresa, a remuneração pelo trabalho precisa ser estruturada conforme as regras contábeis e previdenciárias aplicáveis. Para empresas sujeitas ao Fator R, o pró-labore também pode influenciar o cálculo.
4.Consultório odontológico precisa de registro no CRO?
A pessoa jurídica que presta serviços odontológicos deve verificar as exigências do Conselho Regional de Odontologia responsável pela sua jurisdição, inclusive regras relacionadas ao registro da empresa e à responsabilidade técnica.
5.Vale mais a pena Simples Nacional ou Lucro Presumido?
Depende do faturamento, folha, pró-labore, ISS, margem e estrutura da clínica. A decisão correta exige comparação da carga tributária total e não somente das alíquotas nominais de cada regime.
6.Preciso de contabilidade mesmo estando no Simples Nacional?
O Simples Nacional simplifica a arrecadação de diversos tributos, mas não elimina a necessidade de organização contábil, fiscal, trabalhista e societária. A escrituração também é relevante para demonstrar o resultado da empresa e organizar corretamente as retiradas dos sócios.
O que o dentista deve acompanhar para pagar impostos corretamente?
Uma gestão tributária eficiente para clínicas odontológicas depende do acompanhamento contínuo da operação. Entre os principais pontos estão:
- verificar se atuar como pessoa jurídica continua sendo vantajoso;
- revisar periodicamente Simples Nacional, Lucro Presumido e outras alternativas aplicáveis;
- acompanhar mensalmente o Fator R;
- definir pró-labore com base em critérios contábeis, financeiros e previdenciários;
- registrar corretamente folha, faturamento e despesas;
- separar patrimônio empresarial e pessoal;
- emitir notas fiscais de forma adequada;
- manter PGDAS-D, DEFIS e demais obrigações em dia;
- acompanhar licenças e regularidade junto aos órgãos competentes;
- preparar a empresa para a transição envolvendo IBS e CBS.
O ponto central é que a tributação do dentista não deve ser analisada apenas no momento da abertura do CNPJ. À medida que faturamento, equipe, margem e estrutura mudam, o enquadramento mais adequado também pode mudar.
Como a Cont Virtual pode apoiar a gestão do seu consultório?
A Cont Virtual oferece soluções que abrangem abertura de empresa, gestão contábil, gestão fiscal, departamento pessoal, serviços societários e assistência financeira, permitindo que diferentes áreas da operação sejam acompanhadas de forma integrada.
Para dentistas e clínicas odontológicas, esse suporte ajuda a estruturar o CNPJ, avaliar o regime tributário, acompanhar o Fator R, organizar pró-labore e folha de pagamento, cumprir obrigações fiscais e transformar as informações contábeis em dados mais úteis para a gestão do negócio.
Se você quer entender se sua clínica está no regime adequado, quanto deveria pagar de impostos e quais ajustes podem trazer mais segurança para o crescimento, fale com um especialista da Cont Virtual e solicite uma análise alinhada à realidade do seu consultório.