
Duas clínicas médicas com o mesmo faturamento podem pagar valores muito diferentes no Simples Nacional. Uma das principais razões é o enquadramento entre o Anexo III e o Anexo V, definido pela relação entre a folha de pagamento e a receita bruta da empresa.
Quando essa relação atinge o percentual previsto na legislação, os serviços médicos sujeitos à regra podem migrar para uma tabela com alíquotas menores. Entretanto, aumentar o pró-labore sem calcular os efeitos previdenciários, tributários e financeiros pode produzir uma economia apenas aparente.
Esse acompanhamento não deve ser realizado somente no início do ano. O cálculo utiliza valores acumulados e pode mudar mensalmente conforme o faturamento, a folha, a contratação de funcionários e a remuneração dos sócios.
Neste artigo, você entenderá como funciona o Fator R para médicos, quais valores entram no cálculo e como a folha pode levar uma clínica do Anexo V ao Anexo III sem recorrer a estruturas artificiais. Para uma visão mais ampla do tema, também vale compreender o funcionamento do Fator R no Simples Nacional para empresas prestadoras de serviços.
O que é o Fator R para médicos?
O Fator R para médicos é a relação entre a folha de salários e a receita bruta acumuladas nos 12 meses anteriores ao período de apuração. Quando o resultado é igual ou superior a 28%, os serviços médicos sujeitos a essa regra podem ser tributados pelo Anexo III do Simples Nacional. Quando o percentual fica abaixo de 28%, a tributação tende a ocorrer pelo Anexo V.
A fórmula básica é:
Fator R = FS12 ÷ RBT12
Em que:
- FS12 representa a folha de salários acumulada nos 12 meses anteriores;
- RBT12 representa a receita bruta acumulada nos 12 meses anteriores.
O cálculo precisa ser refeito em cada período de apuração. Por isso, o enquadramento não é uma característica permanente da clínica: ela pode estar no Anexo III em um mês e retornar ao Anexo V posteriormente.
Por que o Fator R interfere tanto no imposto da clínica?
O Anexo III e o Anexo V possuem tabelas, alíquotas nominais e parcelas a deduzir diferentes.
Na primeira faixa, aplicável às empresas com receita bruta acumulada de até R$ 180 mil:
- o Anexo III começa com alíquota nominal de 6%;
- o Anexo V começa com alíquota nominal de 15,5%.
Essa diferença não significa que toda clínica no Anexo III pagará exatamente 6% ou que toda empresa no Anexo V recolherá 15,5%. Depois da primeira faixa, é necessário calcular a alíquota efetiva considerando o faturamento acumulado e a parcela a deduzir.
A fórmula utilizada no Simples Nacional é:
Alíquota efetiva = [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
O percentual encontrado é aplicado sobre a receita mensal tributável da clínica.
A Lei Complementar nº 123/2006 estabelece as regras gerais do Simples Nacional, incluindo os anexos, as faixas de receita e os critérios aplicáveis às atividades sujeitas ao Fator R.
Os serviços médicos sempre estão sujeitos ao Fator R?
Os serviços médicos prestados por empresas optantes pelo Simples Nacional normalmente estão entre as atividades cuja tributação pode ocorrer pelo Anexo III ou pelo Anexo V conforme o Fator R.
Isso pode abranger, de acordo com a atividade efetivamente exercida e o enquadramento cadastral:
- consultas médicas;
- serviços prestados por sociedades médicas;
- determinadas atividades ambulatoriais;
- clínicas de especialidades;
- serviços médicos realizados em estruturas próprias ou de terceiros;
- atividades relacionadas à medicina diagnóstica, conforme o caso.
A análise não deve se limitar ao nome comercial da clínica. É necessário verificar o objeto social, os CNAEs, os serviços efetivamente prestados e a maneira como as receitas são segregadas no Programa Gerador do Documento de Arrecadação do Simples Nacional, o PGDAS-D.
Uma empresa pode exercer mais de uma atividade e possuir receitas sujeitas a anexos diferentes. Nesse caso, cada receita deve ser informada de acordo com sua natureza, evitando que todo o faturamento seja tributado de maneira uniforme quando a legislação exigir segregação.
Além do Fator R, a análise tributária precisa considerar as diferenças entre Simples Nacional e Lucro Presumido, principalmente quando a clínica possui folha reduzida e permanece no Anexo V.
O que entra na folha para o cálculo do Fator R?
A folha utilizada no Fator R não corresponde apenas ao salário líquido depositado aos funcionários.
De forma geral, a FS12 considera remunerações relacionadas ao trabalho e encargos admitidos pelas regras do Simples Nacional.
Podem integrar o cálculo:
- salários pagos aos empregados;
- pró-labore dos sócios;
- remunerações informadas nos sistemas trabalhistas e previdenciários;
- 13º salário;
- contribuições previdenciárias consideradas pela regulamentação;
- FGTS;
- outros valores expressamente admitidos pelas normas aplicáveis.
O Perguntas e Respostas do Simples Nacional detalha a composição da folha de salários e os critérios utilizados para o cálculo do indicador.
Quais valores normalmente não entram na FS12?
Não devem ser incluídos automaticamente valores que não representem folha ou encargo admitido pela regulamentação.
Entre os itens que exigem atenção estão:
- distribuição de lucros;
- pagamentos realizados a pessoas jurídicas terceirizadas;
- transferências pessoais aos sócios sem natureza definida;
- reembolsos de despesas;
- aluguéis;
- valores pagos a fornecedores;
- despesas administrativas;
- pagamentos sem registro trabalhista ou previdenciário adequado.
A distribuição de lucros, por exemplo, não substitui o pró-labore para fins do Fator R. O lucro remunera o capital e o resultado empresarial, enquanto o pró-labore remunera o trabalho exercido pelo sócio.
Como calcular o Fator R para médicos na prática?
O cálculo pode ser organizado em seis etapas.
1. Levante a receita bruta dos últimos 12 meses
A clínica deve somar a receita bruta considerada para o Simples Nacional nos 12 meses anteriores ao período que está sendo apurado.
Esse valor corresponde à RBT12.
Não se deve utilizar apenas:
- o saldo bancário;
- o valor recebido no mês;
- o lucro contábil;
- as notas ainda não classificadas corretamente;
- uma média aproximada do faturamento.
O cálculo deve partir das receitas informadas no Simples Nacional e conciliadas com os registros fiscais e contábeis da empresa.
2. Levante a folha do mesmo período
Depois, some os valores admitidos na FS12 referentes ao mesmo intervalo.
A competência dos dados precisa ser consistente. Utilizar 12 meses de receita e somente a folha do mês corrente produz um indicador incorreto.
3. Divida a folha pela receita
Considere uma clínica com:
- RBT12: R$ 600 mil;
- FS12: R$ 180 mil.
O cálculo será:
R$ 180 mil ÷ R$ 600 mil = 0,30
Convertendo o resultado para percentual:
Fator R = 30%
Como o percentual é igual ou superior a 28%, a atividade sujeita ao Fator R poderá ser tributada pelo Anexo III.
4. Verifique o enquadramento do mês
O resultado deve ser aplicado ao período de apuração correspondente:
- Fator R igual ou superior a 28%: Anexo III;
- Fator R inferior a 28%: Anexo V.
O limite de 28% deve ser acompanhado mensalmente. Uma pequena redução na folha ou um aumento de faturamento pode modificar o enquadramento.
5. Calcule a alíquota efetiva
Depois de identificar o anexo, deve-se localizar a faixa correspondente à RBT12 e aplicar a fórmula da alíquota efetiva.
A primeira alíquota da tabela não deve ser aplicada indiscriminadamente a todas as clínicas. Empresas com faturamento acumulado superior a R$ 180 mil já estarão em faixas diferentes.
6. Compare o custo total
A análise não termina no valor do DAS. Também devem ser avaliados:
- INSS sobre o pró-labore;
- Imposto de Renda da pessoa física do sócio;
- salários;
- benefícios;
- FGTS;
- custos trabalhistas;
- necessidade real de contratação;
- impacto da folha no caixa da clínica.
A melhor estrutura não é necessariamente aquela que gera o menor DAS, mas a que produz o menor custo total dentro de uma operação sustentável e compatível com a realidade da empresa.
Exemplo: quanto a clínica pode economizar no Anexo III?
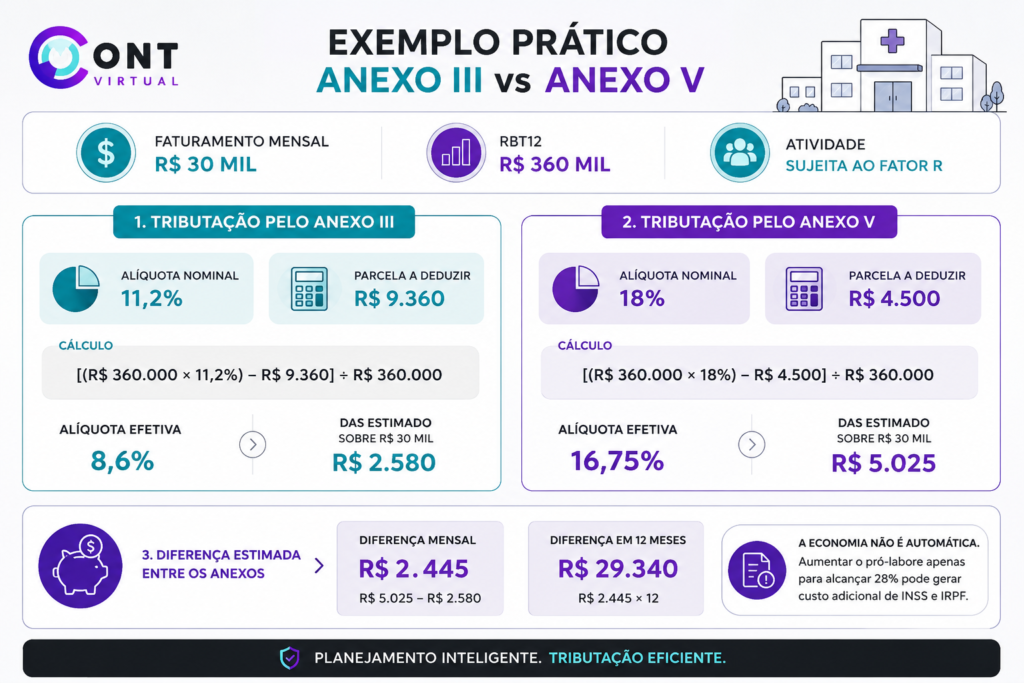
Considere uma clínica com os seguintes dados:
- faturamento mensal: R$ 30 mil;
- RBT12: R$ 360 mil;
- atividade integralmente sujeita ao Fator R.
Para uma RBT12 de R$ 360 mil, a empresa está na segunda faixa tanto do Anexo III quanto do Anexo V.
1.Tributação pelo Anexo III
Na segunda faixa do Anexo III:
- alíquota nominal: 11,2%;
- parcela a deduzir: R$ 9.360.
Cálculo:
[(R$ 360.000 × 11,2%) – R$ 9.360] ÷ R$ 360.000
Alíquota efetiva: 8,6%
DAS estimado sobre R$ 30 mil:
R$ 30.000 × 8,6% = R$ 2.580
2.Tributação pelo Anexo V
Na segunda faixa do Anexo V:
- alíquota nominal: 18%;
- parcela a deduzir: R$ 4.500.
Cálculo:
[(R$ 360.000 × 18%) – R$ 4.500] ÷ R$ 360.000
Alíquota efetiva: 16,75%
DAS estimado sobre R$ 30 mil:
R$ 30.000 × 16,75% = R$ 5.025
3.Diferença estimada entre os anexos
A diferença mensal seria:
R$ 5.025 – R$ 2.580 = R$ 2.445
Em 12 meses, mantendo-se os mesmos dados:
R$ 2.445 × 12 = R$ 29.340
Esse valor demonstra o impacto potencial do enquadramento, mas não representa economia líquida automática. Se a clínica elevar o pró-labore apenas para alcançar 28%, o custo adicional de INSS e IRPF deve ser descontado dessa diferença.
Comparação entre o Anexo III e o Anexo V
| Critério | Anexo III | Anexo V |
| Condição pelo Fator R | Resultado igual ou superior a 28% | Resultado inferior a 28% |
| Primeira alíquota nominal | 6% | 15,5% |
| Receita da primeira faixa | Até R$ 180 mil em 12 meses | Até R$ 180 mil em 12 meses |
| Tendência da carga tributária | Geralmente menor | Geralmente maior |
| Principal ponto de atenção | Manutenção sustentável da folha | Comparação com o Lucro Presumido |
| Impacto do crescimento da receita | Pode reduzir o Fator R se a folha não acompanhar | Pode manter a clínica no Anexo V |
| Planejamento recomendado | Folha, pró-labore e contratações coerentes | Simulação entre regimes e revisão de custos |
Os percentuais apresentados são referências nominais das tabelas. A alíquota efetiva depende da RBT12, da faixa, da parcela a deduzir e da receita tributável do período.
Quanto a folha precisa representar para alcançar o Anexo III?
Para alcançar o limite, a folha considerada deve corresponder a pelo menos 28% da receita bruta utilizada no cálculo.
A fórmula para estimar a folha necessária é:
Folha mínima estimada = RBT12 × 28%
| RBT12 da clínica | Folha equivalente a 28% |
| R$ 180.000 | R$ 50.400 |
| R$ 360.000 | R$ 100.800 |
| R$ 600.000 | R$ 168.000 |
| R$ 900.000 | R$ 252.000 |
| R$ 1.200.000 | R$ 336.000 |
Essa tabela não indica quanto a clínica deve gastar. Ela apenas demonstra a relação matemática necessária para alcançar 28%.
Se uma clínica com RBT12 de R$ 600 mil possui FS12 de R$ 150 mil, seu Fator R será:
R$ 150 mil ÷ R$ 600 mil = 25%
A diferença para atingir 28% não deve ser resolvida automaticamente por meio de aumento do pró-labore. Primeiro, é necessário projetar o custo previdenciário, o Imposto de Renda e a capacidade financeira da empresa.
Aumentar o pró-labore sempre reduz os impostos?
Não. O pró-labore pode elevar a folha considerada no Fator R, mas também gera tributação para o sócio e, em determinadas situações, encargos para a empresa.
Uma decisão tecnicamente adequada deve comparar:
- quanto o DAS diminuiria no Anexo III;
- quanto aumentaria o INSS do sócio;
- se haveria incidência adicional de IRPF;
- se existem encargos patronais fora do DAS;
- se o valor é compatível com o trabalho realizado;
- qual será o impacto no caixa da clínica;
- se a folha permanecerá suficiente nos meses seguintes.
Exemplo de economia apenas aparente
Imagine que a clínica reduza o DAS em R$2 mil mensais, mas precise elevar o pró-labore e os encargos em R$2.300 para manter o Fator R.
Nesse caso, a mudança produz um DAS menor, mas aumenta o custo total em R$300.
Por isso, alcançar os 28% não deve ser o único objetivo. O planejamento precisa buscar a melhor relação entre tributação, remuneração dos sócios, equipe e necessidade operacional.
Essa análise também faz parte de uma avaliação mais ampla sobre o planejamento tributário no Lucro Presumido, regime que pode ser comparado ao Simples quando a clínica permanece no Anexo V.
Como estruturar a folha sem criar despesas artificiais?
A folha deve refletir a realidade da clínica.
Algumas medidas que podem ser avaliadas são:
- estabelecer pró-labore compatível com as atividades exercidas pelos sócios;
- formalizar corretamente profissionais que possuam vínculo empregatício;
- planejar contratações já necessárias à operação;
- revisar valores omitidos ou classificados incorretamente;
- conferir se os encargos admitidos estão entrando no cálculo;
- acompanhar o crescimento da receita;
- integrar folha, contabilidade e PGDAS-D;
- simular o Fator R antes de mudanças relevantes.
Contratar funcionários sem necessidade ou inflar o pró-labore somente para reduzir o DAS pode comprometer a margem e o capital de giro.
Também existe risco fiscal quando os registros não correspondem à realidade. Remunerações precisam ser declaradas corretamente nos sistemas trabalhistas, previdenciários e fiscais.
Aspectos técnicos do Fator R para clínicas médicas
O cálculo utiliza uma janela móvel
O indicador considera os 12 meses anteriores ao período de apuração. A cada mês, o intervalo analisado avança:
- entra um novo mês de receita e folha;
- sai o mês mais antigo;
- o percentual é recalculado.
Por isso, uma folha elevada em determinado mês não garante o Anexo III durante todo o ano.
O aumento do faturamento pode reduzir o indicador
Se a receita crescer mais rapidamente do que a folha, o Fator R diminui.
Considere:
- FS12: R$ 140 mil;
- RBT12 anterior: R$ 480 mil;
- Fator R anterior: 29,17%.
Se a receita acumulada subir para R$ 540 mil e a folha permanecer em R$ 140 mil:
R$ 140 mil ÷ R$ 540 mil = 25,93%
Mesmo sem reduzir salários ou pró-labore, a empresa pode cair para o Anexo V porque o faturamento cresceu sem aumento proporcional da folha.
A folha deve estar corretamente informada
Inconsistências entre folha, eSocial, declarações previdenciárias, contabilidade e cálculo do Simples podem gerar enquadramento incorreto.
A clínica deve manter coerência entre:
- folha de pagamento;
- pró-labore;
- eSocial;
- DCTFWeb;
- FGTS Digital;
- registros contábeis;
- PGDAS-D;
- extratos e comprovantes de pagamento.
Empresas novas exigem cálculo específico
Clínicas com menos de 12 meses de atividade não possuem uma série histórica completa. Nesses casos, o cálculo segue regras proporcionais aplicáveis ao início da atividade.
Não é adequado preencher os meses inexistentes com zero nem aplicar, sem adaptação, a mesma lógica utilizada por uma empresa com mais de 12 meses.
O Fator R não substitui a escolha do regime tributário
Mesmo alcançando o Anexo III, a empresa deve comparar o Simples Nacional com outras alternativas quando houver mudança relevante de faturamento, estrutura ou margem.
Entre os pontos que merecem simulação estão:
- Lucro Presumido;
- ISS municipal;
- retenções;
- adicional de IRPJ;
- folha de pagamento;
- pró-labore;
- distribuição de lucros;
- obrigações acessórias;
- custos administrativos.
O Simples Nacional reúne diversos tributos em uma única guia, mas isso não significa que seja a opção mais econômica em todas as situações. O Portal do Simples Nacional reúne os serviços, manuais, legislação e sistemas oficiais destinados aos contribuintes.
Reforma Tributária e acompanhamento do Fator R
A Reforma Tributária instituiu o IBS e a CBS por meio da Lei Complementar nº 214/2025. Em 2026, empresas e prestadores de serviços passam pela etapa inicial de adaptação operacional ao novo sistema, incluindo mudanças em documentos fiscais e sistemas.
As regras gerais da transição podem ser consultadas na Lei Complementar nº 214/2025.
O Fator R continua relevante para a tributação das atividades sujeitas aos anexos III e V do Simples Nacional. Entretanto, as clínicas também precisam acompanhar:
- atualizações do PGDAS-D;
- regras de emissão dos documentos fiscais;
- tratamento do IBS e da CBS durante a transição;
- escolhas relacionadas à apuração dos novos tributos;
- impacto das mudanças nos contratos entre empresas;
- adequação dos sistemas financeiros e contábeis.
O planejamento não deve analisar o Fator R de maneira isolada das demais mudanças tributárias que afetam a clínica.
Principais erros no cálculo do Fator R para médicos
1. Utilizar apenas a folha do mês
O Fator R considera valores acumulados, e não somente os dados do mês em apuração.
Impacto: enquadramento incorreto entre os anexos III e V.
Como evitar: mantenha um relatório móvel com FS12 e RBT12 atualizado mensalmente.
2. Confundir distribuição de lucros com pró-labore
A distribuição de lucros não integra automaticamente a folha utilizada no indicador.
Impacto: a empresa acredita ter alcançado 28%, mas permanece abaixo do limite fiscal.
Como evitar: classifique corretamente cada retirada e mantenha escrituração contábil regular.
3. Aumentar o pró-labore sem simular os encargos
O DAS pode diminuir enquanto INSS e IRPF aumentam.
Impacto: redução aparente do imposto, sem economia no custo total.
Como evitar: compare todos os tributos e encargos antes de alterar a remuneração dos sócios.
4. Não acompanhar o crescimento do faturamento
Uma clínica pode manter a mesma folha, mas perder o Anexo III porque a receita aumentou.
Impacto: elevação inesperada do DAS no período seguinte.
Como evitar: projete o faturamento e o Fator R para os próximos meses.
5. Inserir valores que não fazem parte da FS12
Pagamentos a fornecedores, pessoas jurídicas e prestadores independentes não podem ser incluídos indiscriminadamente.
Impacto: cálculo artificial e exposição a questionamentos fiscais.
Como evitar: utilize somente as parcelas admitidas pela regulamentação do Simples Nacional.
6. Avaliar apenas a alíquota nominal
A primeira alíquota do Anexo III é 6%, mas empresas em faixas superiores possuem outra alíquota efetiva.
Impacto: projeções de imposto abaixo do valor real.
Como evitar: aplique a fórmula considerando a RBT12, a faixa correspondente e a parcela a deduzir.
Benefícios de acompanhar corretamente o Fator R
Redução legal da carga tributária
Quando a estrutura da clínica já comporta uma folha equivalente ou superior a 28%, o enquadramento correto pode reduzir significativamente o DAS.
Previsibilidade financeira
O acompanhamento mensal permite antecipar uma possível mudança de anexo e provisionar o imposto antes do vencimento.
Folha mais eficiente
A clínica consegue avaliar o custo total dos funcionários e do pró-labore, em vez de observar apenas o percentual do Simples Nacional.
Maior segurança fiscal
Dados consistentes entre folha, contabilidade e declarações reduzem o risco de erros no PGDAS-D e nas obrigações previdenciárias.
Planejamento do crescimento
A projeção mostra como novas contratações, aumento de faturamento ou entrada de sócios podem afetar a tributação.
Decisões baseadas no custo total
A gestão deixa de perseguir apenas uma alíquota menor e passa a comparar DAS, encargos, caixa, margem e remuneração dos sócios.
Perguntas frequentes sobre Fator R para médicos
1.Qual é o percentual do Fator R para médicos?
O limite é de 28%. Quando a divisão entre a folha acumulada e a receita bruta acumulada é igual ou superior a esse percentual, a atividade médica sujeita à regra pode ser tributada pelo Anexo III. Abaixo de 28%, tende ao Anexo V.
2.Pró-labore entra no cálculo do Fator R?
Sim, desde que seja efetivamente pago, registrado e informado de acordo com as regras trabalhistas, previdenciárias e fiscais. Distribuição de lucros não deve ser tratada como pró-labore.
3.A clínica precisa manter 28% todos os meses?
O cálculo é realizado mensalmente com base nos valores acumulados aplicáveis. Se o indicador cair abaixo de 28%, a receita sujeita à regra pode ser tributada pelo Anexo V naquele período.
4.O Anexo III sempre começa em 6%?
A primeira faixa possui alíquota nominal de 6%, mas somente para empresas dentro do respectivo limite de receita acumulada. Clínicas com RBT12 superior devem calcular a alíquota efetiva conforme a faixa aplicável.
5.Vale a pena aumentar o pró-labore para alcançar o Anexo III?
Somente quando a economia no DAS for superior ao aumento do INSS, do IRPF e de outros custos. A decisão exige uma simulação completa e precisa ser compatível com o trabalho exercido pelo sócio.
6.O Fator R é calculado sobre faturamento ou lucro?
O denominador utiliza a receita bruta acumulada, e não o lucro. Despesas operacionais e margem da clínica não reduzem diretamente a RBT12 usada no cálculo.
O que a clínica deve revisar antes de tentar mudar de anexo?
O Fator R pode produzir uma redução relevante do Simples Nacional, mas não deve ser tratado como uma fórmula isolada de economia.
Antes de alterar o pró-labore ou contratar funcionários, a clínica deve revisar:
- receita acumulada;
- folha acumulada;
- valores efetivamente admitidos na FS12;
- alíquota efetiva dos dois anexos;
- encargos previdenciários;
- Imposto de Renda dos sócios;
- projeção de faturamento;
- capacidade de caixa;
- necessidade operacional da equipe;
- comparação com outros regimes tributários.
O enquadramento mais eficiente é aquele sustentado por dados consistentes, documentação regular e uma folha compatível com o funcionamento da empresa.
Esse cuidado integra uma análise mais ampla do planejamento contábil para profissionais da saúde, que precisa considerar tributação, folha, obrigações fiscais, resultado e capacidade de crescimento.
Acompanhe o Fator R da sua clínica com a Cont Virtual
A CONT VIRTUAL oferece gestão contábil, gestão fiscal e tributária, departamento pessoal, abertura e regularização de empresas, serviços societários e assistência financeira para profissionais e empresas da área da saúde.
Para clínicas médicas, esse suporte pode envolver o cálculo mensal da FS12 e da RBT12, a comparação entre os anexos III e V, a definição técnica do pró-labore, o processamento da folha e a simulação do custo tributário total.
Com essas informações, a clínica consegue antecipar mudanças de anexo, evitar elevações inesperadas no DAS e avaliar se o Simples Nacional continua adequado à sua estrutura.
A análise correta não busca apenas levar a clínica ao Anexo III. Ela identifica a combinação mais eficiente entre folha, tributação, remuneração dos sócios e capacidade financeira da operação.
Para avaliar o enquadramento da sua clínica e verificar se a folha está sendo utilizada corretamente no cálculo, solicite uma análise com a equipe da CONT VIRTUAL.